
Sommaire
- 1 Union des marchés de capitaux : pourquoi la surveillance européenne est décisive
- 2 Régulation financière : simplifier par une supervision mieux conçue
- 3 Gouvernance économique européenne : quel rôle pour une ESMA renforcée ?
- 4 Stabilité financière et intégration financière : ce que cela change pour les marchés
- 5 Surveillance européenne et financement durable : un levier pour la transition
- 6 Comparatif : supervision fragmentée vs surveillance européenne intégrée
- 7 Les principaux points à suivre pour les investisseurs
- 8 FAQ – Questions fréquentes
Dans un contexte de tensions géopolitiques et de besoins massifs de financement durable, l’Europe cherche à transformer son paysage financier autour d’un objectif simple à formuler mais complexe à mettre en œuvre : bâtir un marché unique des capitaux réellement intégré. Au cœur de cette dynamique, la surveillance européenne et la réorganisation de la régulation financière prennent une place centrale. L’ambition n’est plus seulement de coordonner des autorités nationales, mais de construire un cadre commun capable d’orienter l’épargne européenne vers l’investissement productif, l’innovation et la transition climatique, tout en renforçant la stabilité financière.
Pour un investisseur, cette transformation n’est pas une affaire lointaine de technocratie bruxelloise. Elle conditionne l’accès à des produits d’investissement plus diversifiés, la qualité de la protection offerte, la lisibilité des règles applicables et la robustesse des marchés en période de stress. Derrière les débats sur l’Union des marchés de capitaux, la réforme de la supervision et les discussions sur la future architecture de la gouvernance économique européenne, se joue aussi la capacité de l’UE à rester une zone d’investissement attractive face aux États-Unis ou à l’Asie. L’enjeu est clair : sans intégration financière et sans supervision transfrontalière plus cohérente, l’Europe risque d’avoir du mal à financer ses propres priorités politiques et industrielles.
- Vers un marché unique du capital : l’Union des marchés de capitaux vise à réduire la fragmentation et faciliter les investissements transfrontaliers.
- Surveillance européenne renforcée : la réforme de la supervision cherche à donner un rôle plus intégré au niveau européen, notamment à l’ESMA.
- Moins de complexité, plus de cohérence : une supervision harmonisée permettrait d’alléger certaines redondances et de limiter les arbitrages réglementaires.
- Protection des investisseurs au centre du jeu : l’objectif est de mieux encadrer la commercialisation transfrontalière et de réduire les risques de mauvaise distribution.
- Un enjeu générationnel : sans intégration plus poussée, l’Europe pourrait perdre en autonomie financière pour financer sa transition verte, sa défense ou son innovation.
Union des marchés de capitaux : pourquoi la surveillance européenne est décisive
L’Union des marchés de capitaux est souvent présentée comme un chantier technique. Pourtant, il s’agit d’un projet politique majeur : orienter l’épargne européenne vers l’investissement de long terme, au-delà des frontières nationales. Pour y parvenir, l’harmonisation réglementaire ne suffit pas ; la façon dont ces règles sont contrôlées compte autant que leur contenu.
Imaginons la société “EuroNova”, une entreprise technologique basée en Espagne qui souhaite lever des fonds en Allemagne, en France et aux Pays-Bas. Tant que les régimes nationaux de contrôle restent très différents, chaque levée de fonds implique des coûts juridiques, des délais et des incertitudes supplémentaires. Une surveillance européenne plus intégrée peut réduire ces frictions, améliorer la lisibilité pour les investisseurs et rendre les marchés de capitaux plus profonds.
Pour un investisseur particulier, cette dynamique se traduit par un accès plus fluide à des fonds, ETF ou obligations d’émetteurs situés dans d’autres États membres, avec l’assurance que les contrôles de conformité reposent sur des standards communs. Les débats actuels sur le renforcement de la supervision, déjà visibles dans des initiatives comme le renforcement de la surveillance des marchés de capitaux européens, vont dans ce sens : limiter les angles morts et créer un “terrain de jeu” plus homogène.
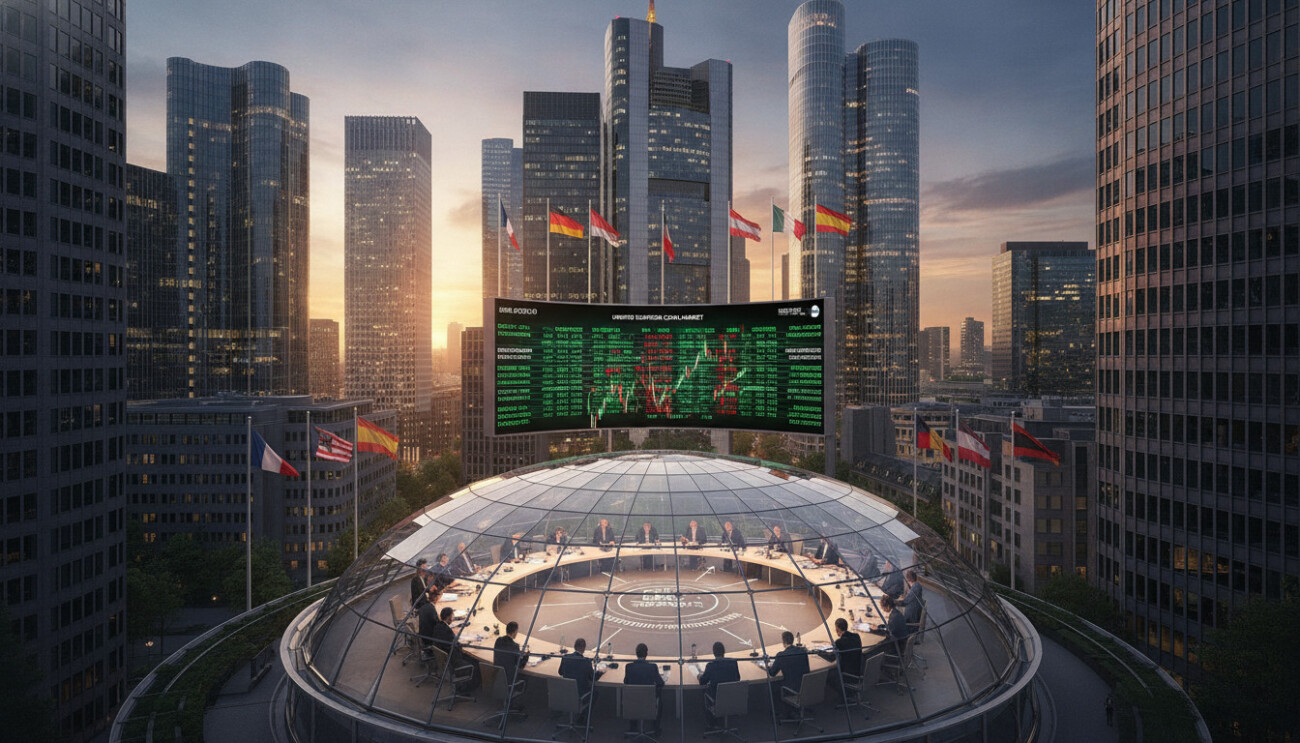
De la coordination nationale à une supervision transfrontalière intégrée
Historiquement, la régulation financière européenne s’est appuyée sur les autorités nationales, chargées d’appliquer les directives et règlements communs. Ce modèle a permis des avancées rapides, mais il montre ses limites dès qu’apparaissent de grands groupes financiers paneuropéens, des plateformes de négociation multi-pays ou des produits distribués à grande échelle dans plusieurs juridictions.
La dilution des responsabilités de contrôle peut générer des zones grises : qui surveille réellement une infrastructure de marché active dans 10 pays ? Qui coordonne la gestion de crise si un acteur majeur connaît des difficultés ? Une supervision transfrontalière plus intégrée, pilotée au niveau européen, vise à répondre à ces questions en réduisant les doublons et en clarifiant qui décide quoi.
Pour les investisseurs, cela signifie potentiellement moins de divergences d’interprétation entre pays, et donc une meilleure prévisibilité sur la façon dont sont traités les abus de marché, les manquements de gouvernance ou les défaillances de produits. Les contentieux européens en matière d’abus de marché, régulièrement relayés par des analyses comme celles sur les contentieux européens liés aux abus de marché, illustrent à quel point les cas peuvent être transnationaux.
Régulation financière : simplifier par une supervision mieux conçue
Un paradoxe ressort souvent des discussions européennes : plus la supervision reste éclatée entre États membres, plus les textes deviennent détaillés et prescriptifs pour éviter les écarts d’application. Cette approche génère des cadres réglementaires lourds, difficiles à lire pour les professionnels comme pour les particuliers, et parfois sources d’incertitude.
L’idée défendue dans plusieurs cercles européens est qu’une supervision plus unifiée permettrait de passer d’une logique de règles extrêmement précises à une approche davantage orientée vers les résultats (“outcome-based”). Si le superviseur européen peut s’assurer de l’alignement des pratiques nationales, il devient moins nécessaire de tout décrire jusque dans le moindre détail. Pour les sociétés de gestion, banques d’investissement ou prestataires de services sur instruments financiers, cela pourrait se traduire par une architecture de contrôle différente, plus lisible, mais aussi plus exigeante sur la qualité des résultats.
Harmonisation réglementaire et protection des investisseurs
Du point de vue d’un investisseur particulier, les règles européennes ont été conçues pour encadrer la commercialisation des produits, la transparence sur les coûts, les risques et, plus récemment, les préférences en matière de durabilité. Toutefois, lorsque ces règles sont appliquées avec des nuances importantes selon les pays, le risque est réel de voir apparaître des stratégies de distribution opportunistes, jouant sur ces différences.
Une harmonisation réglementaire mieux contrôlée peut limiter le “shopping réglementaire”, où certains acteurs choisissent la juridiction la plus souple pour ensuite distribuer largement dans toute l’UE via le passeport européen. Cela est particulièrement sensible pour les produits financiers complexes ou les instruments liés aux crypto-actifs, déjà au cœur de nombreux débats nationaux et européens, comme le montrent les discussions autour du règlement MiCA et les travaux sur la régulation des crypto-actifs.
Le point clef pour les investisseurs : un cadre homogène de contrôle et de sanction dans l’UE renforce la confiance dans la qualité des produits distribués transfrontière, sans pour autant constituer une garantie de performance ou d’absence de risque.
Gouvernance économique européenne : quel rôle pour une ESMA renforcée ?
La réflexion actuelle sur la gouvernance économique européenne ne se limite plus aux questions budgétaires ou monétaires. Elle inclut de plus en plus la manière dont les autorités de marchés sont organisées et gouvernées. Dans ce cadre, le débat sur l’évolution du rôle de l’Autorité européenne des marchés financiers (ESMA) est central.
Un scénario souvent discuté consiste à renforcer les compétences directes d’ESMA sur certains acteurs ou marchés à forte dimension paneuropéenne. Une telle évolution soulève plusieurs défis : préserver la connaissance fine des marchés locaux, éviter de créer de nouvelles couches de bureaucratie, et garantir que les décisions restent proches des réalités opérationnelles des acteurs financiers.
Vers une gouvernance plus diversifiée et représentative
Des pistes émergent pour imaginer une gouvernance plus équilibrée, combinant des membres permanents, des représentants des collèges de superviseurs nationaux et des personnalités indépendantes qualifiées. L’enjeu est de rassembler des compétences variées : experts des infrastructures de marché, spécialistes de la gestion d’actifs, connaisseurs des marchés de détail, ou encore profils issus d’entreprises non financières. Une telle diversité peut aider à aligner la régulation sur les réalités du terrain.
Pour les investisseurs, ce type de gouvernance pourrait favoriser une prise en compte plus fine des enjeux concrets : lisibilité de l’information, protection face aux pratiques de vente agressives, traitement équilibré entre investisseurs institutionnels et particuliers. Les travaux menés au niveau national, par exemple sur la gouvernance et la rémunération dans le secteur financier, s’inscrivent dans cette logique plus large de responsabilisation des acteurs et de cohérence avec les objectifs européens.
L’essentiel : une gouvernance européenne plus ouverte et structurée est un levier pour rendre la supervision plus crédible aux yeux des investisseurs et des entreprises.
Stabilité financière et intégration financière : ce que cela change pour les marchés
La crise de 2008 puis la crise des dettes souveraines ont montré à quel point la stabilité financière est un bien collectif, qui ne s’arrête pas aux frontières. Dans un espace où les capitaux circulent librement, des chocs peuvent se propager rapidement, via les banques, les fonds, les infrastructures de marché ou les marchés de dérivés.
Une intégration financière plus aboutie, soutenue par une supervision cohérente, vise à mieux identifier ces risques systémiques. Elle permet aussi d’harmoniser les tests de résistance, les exigences de gestion de la liquidité des fonds ou les scénarios de crise utilisés par les superviseurs. Des travaux récents sur les tests de résistance du système financier ou sur la liquidité des fonds monétaires s’inscrivent précisément dans cette logique de prévention.
Un exemple concret : la gestion de la liquidité des fonds
Revenons à l’exemple d’“EuroNova Asset Management”, société de gestion fictive qui distribue des fonds dans plusieurs États membres. En l’absence de cadre commun précis, chaque autorité nationale peut imposer des outils de gestion de la liquidité différents (gates, swing pricing, side pockets, etc.). Dans un épisode de marché tendu, cette hétérogénéité complique la lecture pour les investisseurs et peut accentuer la volatilité.
Avec une surveillance européenne plus intégrée, ces outils peuvent être calibrés et activés de manière plus cohérente, limitant les arbitrages entre juridictions. Les analyses sur la liquidité des fonds au niveau européen illustrent bien ces enjeux : éviter les ventes forcées d’actifs, protéger les porteurs restants et préserver la stabilité globale des marchés.
Ce qu’il faut retenir : une intégration accrue n’a pas pour objectif d’éliminer le risque de marché, mais de rendre les réactions des acteurs plus prévisibles et mieux coordonnées en cas de tension.
Surveillance européenne et financement durable : un levier pour la transition
Le financement de la transition climatique, de la transition énergétique et des infrastructures nécessaires à la transformation du modèle productif européen nécessite des volumes très importants de capitaux privés. Dans ce contexte, la régulation financière et la supervision prennent une dimension stratégique.
Un cadre de surveillance cohérent est indispensable pour garantir l’intégrité des produits estampillés “durables” et limiter le risque de greenwashing. Sans standards communs, ni contrôle coordonné de leur application, la confiance des investisseurs pourrait s’éroder rapidement. C’est tout l’objet des règlementations récentes en matière de durabilité (taxonomie, SFDR, MiFID/IDD durabilité), mais aussi de leur mise en musique concrète sur les marchés, comme l’illustrent les évolutions décrites dans les analyses portant sur les réglementations de durabilité en DDA et MiFID.
Aligner l’épargne européenne sur les priorités politiques
Une fois la confiance établie, la question devient : comment canaliser efficacement l’épargne des ménages et des institutions vers les projets alignés avec les priorités européennes (climat, numérique, défense, santé, etc.) ? Une Union des marchés de capitaux fonctionnelle, adossée à une supervision robuste, facilite la création de produits standardisés à l’échelle européenne (fonds thématiques, obligations vertes, produits d’épargne de long terme). Elle permet également aux investisseurs institutionnels de déployer des stratégies transfrontalières plus ambitieuses.
Une surveillance européenne mieux intégrée peut contribuer à sécuriser ces flux, en s’assurant que les produits présentés comme “verts” ou “durables” respectent effectivement les critères annoncés. Pour l’investisseur, cela ne supprime pas le besoin d’analyse individuelle, mais améliore le niveau de confiance dans le cadre global.
Comparatif : supervision fragmentée vs surveillance européenne intégrée
Pour mieux visualiser les enjeux, le tableau ci-dessous met en parallèle quelques caractéristiques d’un système de supervision principalement national et celles d’une approche plus intégrée au niveau européen.
| Dimension | Supervision fragmentée (nationale) | Surveillance européenne intégrée |
|---|---|---|
| Application des règles | Interprétations variables entre pays, risques d’incohérence | Interprétation plus homogène, contrôlée à l’échelle de l’UE |
| Coûts pour les acteurs | Multiplication des procédures et interlocuteurs | Processus rationalisés pour les activités transfrontalières |
| Stabilité financière | Vision partielle des risques systémiques transfrontières | Vision consolidée, meilleure détection des risques de contagion |
| Protection des investisseurs | Niveaux de protection pouvant varier selon les pays | Standards de protection plus cohérents dans l’ensemble de l’UE |
| Attractivité du marché | Fragmentation qui nuit à la profondeur des marchés | Marché plus profond et plus lisible pour les investisseurs mondiaux |
Les principaux points à suivre pour les investisseurs
Pour ne pas se perdre dans la technicité des réformes, un investisseur peut se concentrer sur quelques repères concrets, à surveiller au fil des annonces européennes et nationales :
- Évolution des pouvoirs d’ESMA : extension éventuelle de ses compétences directes sur certains acteurs ou produits.
- Règles de commercialisation transfrontalière : exigences d’information, tests d’adéquation et de convenance, prise en compte des préférences de durabilité.
- Cadre pour les infrastructures de marché : chambres de compensation, plateformes de négociation, services de règlement-livraison.
- Dispositifs de protection des investisseurs : gestion des conflits d’intérêts, encadrement des incitations, qualité de l’information fournie.
- Outils de gestion de crise : tests de résistance, régimes de résolution, mécanismes de coordination entre autorités.
Ces éléments offrent une grille de lecture utile pour comprendre comment la future architecture de supervision influencera les produits, les services et la structure même des marchés accessibles aux investisseurs.
FAQ – Questions fréquentes
Qu’est-ce que l’Union des marchés de capitaux pour un investisseur particulier ?
Il s’agit d’un projet européen visant à créer un marché unique des capitaux plus intégré, afin de faciliter les investissements transfrontaliers et d’orienter l’épargne vers l’économie réelle. Pour un investisseur particulier, cela peut se traduire par un accès plus large à des produits de différents pays de l’UE, dans un cadre réglementaire et de surveillance plus homogène.
En quoi la surveillance européenne renforce-t-elle la protection des investisseurs ?
Une surveillance européenne plus intégrée permet de réduire les divergences d’application des règles entre États membres. Elle limite les arbitrages réglementaires, facilite la détection des abus de marché transfrontaliers et renforce la cohérence des sanctions. Cela améliore la confiance dans le fonctionnement global des marchés, même si chaque investissement conserve ses propres risques.
La réforme de la supervision européenne va-t-elle supprimer le rôle des autorités nationales ?
Les projets actuels visent davantage à organiser une répartition plus claire des responsabilités entre niveau national et niveau européen qu’à supprimer les autorités nationales. Celles-ci conserveraient un rôle important, notamment pour la relation de proximité avec les acteurs locaux et la connaissance fine des marchés, tout en s’inscrivant dans un cadre coordonné au niveau de l’UE.
Quel lien entre supervision intégrée et financement durable ?
Pour le financement durable, un cadre de supervision cohérent est essentiel pour vérifier que les produits respectent réellement les critères environnementaux, sociaux ou de gouvernance annoncés. Une intégration de la supervision au niveau européen aide à lutter contre le greenwashing, à harmoniser les pratiques et à renforcer la confiance des investisseurs dans les produits dits durables.
Ces évolutions constituent-elles un conseil d’investissement ?
Non. Les éléments présentés relèvent d’une information générale sur l’évolution de la régulation financière et de la supervision européenne. Ils ne constituent pas un conseil personnalisé. Chaque décision d’investissement doit être prise en fonction de la situation, des objectifs et du profil de risque propres à chaque investisseur, éventuellement avec l’appui d’un professionnel.
Source : AMF – https://www.amf-france.org/fr

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.



Commentaires