
Sommaire
- 1 Action Allianz : comprendre le modèle économique avant d’acheter
- 2 Analyse financière d’Allianz : ratios clés et méthode pas à pas
- 3 Dividendes et performance de l’action : ce qu’il faut vérifier
- 4 Risques financiers à surveiller avant l’investissement
- 5 Stratégie d’investissement sur l’Action Allianz : entrées, portefeuille et PEA
- 6 FAQ – Questions fréquentes
L’essentiel en bref
Comment analyser l’Action Allianz avant un achat d’action ?
- Point clé : se concentrer sur le modèle d’assureur (rentabilité technique, solidité du bilan, discipline de distribution) plutôt que sur le seul cours du jour.
- Méthode pratique : vérifier quelques ratios phares (combined ratio, solvabilité, ROE, distribution) et compléter par une lecture du graphique pour le timing d’entrée.
- Erreur fréquente : confondre hausse des taux avec bénéfice automatique ; sur un assureur, l’impact dépend aussi des sinistres, de l’allocation d’actifs et de la duration.
- À garder sous la main : une checklist simple + un outil d’analyse technique de base pour valider la tendance avant décision.
Après une décennie rythmée par des taux d’intérêt changeants, des événements climatiques plus coûteux et des marchés financiers volatils, l’Action Allianz reste une valeur de référence du secteur assurantiel européen. Avant tout achat d’action, l’enjeu est d’évaluer la qualité du sous-jacent : rentabilité technique, solidité du capital, politique de dividendes et sensibilité aux cycles. Cette grille de lecture aide à distinguer une simple correction d’un retournement de fond.
Sur le marché boursier, la perception des investisseurs peut diverger fortement de la réalité opérationnelle. D’où l’importance d’une analyse financière structurée, puis d’un contrôle du timing via les niveaux techniques. Le tout s’inscrit dans une stratégie d’investissement claire : entrée par paliers, diversification et suivi des risques. Ce cadre pragmatique, éprouvé par de nombreux investisseurs particuliers, permet de mieux interpréter l’évolution des cours et de renforcer la discipline.
Action Allianz : comprendre le modèle économique avant d’acheter
Un assureur gagne d’abord sa vie sur son cœur de métier : tarification des risques, sélection des clients, maîtrise des sinistres et frais. Le second moteur vient de l’investissement des primes collectées, exposant aux mouvements de taux et de marchés. Pour l’Action Allianz, la robustesse de ces deux piliers conditionne la performance action sur la durée.
Trois questions guident l’analyse : la rentabilité technique est-elle stable ? Le capital couvre-t-il largement les chocs ? La politique d’allocation d’actifs est-elle disciplinée quand les marchés s’agitent ? Répondre à ces points évite de sur-réagir à un trimestre compliqué ou, à l’inverse, de surestimer un effet de base favorable.
Idée à retenir : un modèle d’assureur bien calibré encaisse mieux les aléas, ce qui transparaît in fine dans la trajectoire du titre et la régularité du coupon.
Ce qui fait bouger l’évolution des cours d’un assureur
Les taux d’intérêt influencent la valeur du portefeuille obligataire et la rentabilité future, mais l’impact dépend de la duration et du rythme de réinvestissement. Les risques financiers sont aussi liés aux sinistres massifs (catastrophes, inflation des coûts), pouvant dégrader la marge technique.
La régulation et les enjeux climatiques ajoutent des variables nouvelles. En Bourse, les publications trimestrielles, les guidances annuelles et les programmes de rachat d’actions agissent comme catalyseurs. Lecture rapide : un titre d’assureur réagit autant aux fondamentaux qu’au flux d’infos et au sentiment de marché.
Analyse financière d’Allianz : ratios clés et méthode pas à pas
Un cadre simple évite de se disperser. L’ordre de lecture recommandé : bilan (solidité), compte de résultat (qualité opérationnelle), flux (distribution soutenable), puis valorisation (prix payé). La table suivante résume les balises essentielles pour l’investissement dans un grand assureur.
| Indicateur | Ce que ça mesure | Comment l’interpréter | Où regarder |
|---|---|---|---|
| Ratio de solvabilité (Solvency II) | Couverture des engagements par le capital | Marqueur de résilience face aux chocs | Rapports financiers et présentations investisseurs |
| Combined ratio | Rentabilité technique en IARD (P&C) | < 100% recherché sur cycle complet | Segments opérationnels du rapport annuel |
| ROE | Rendement des capitaux propres | Qualité de la création de valeur | Compte de résultat et MD&A |
| Payout ratio | Part du bénéfice distribuée | Doit rester compatible avec l’investissement et le capital | Politique de dividendes |
| Cash-flow/distribution | Capacité à financer dividendes/rachats | Prudence si la distribution dépasse les flux récurrents | Tableaux de flux de trésorerie |
| Allocation d’actifs | Exposition obligataire/actions/immobilier | Sensibilité aux taux et aux marchés | Annexes et présentations semestrielles |
| Valorisation (P/B, P/E) | Prix payé vs. valeur comptable et bénéfice | Comparer au secteur et à l’historique | Supports investisseurs et screener |
| Croissance primes et commissions | Dynamique commerciale | Privilégier la croissance rentable | Segments géographiques et lignes métiers |
Pour affiner le timing, un minimum d’outils graphiques aide : tendances, supports/résistances et un oscillateur comme l’indicateur RSI. Cette double lecture “fondamentaux + technique” évite d’acheter trop tôt une faiblesse ou de courir derrière une euphorie.
Exemple pratique : le cas de Marc, investisseur long terme
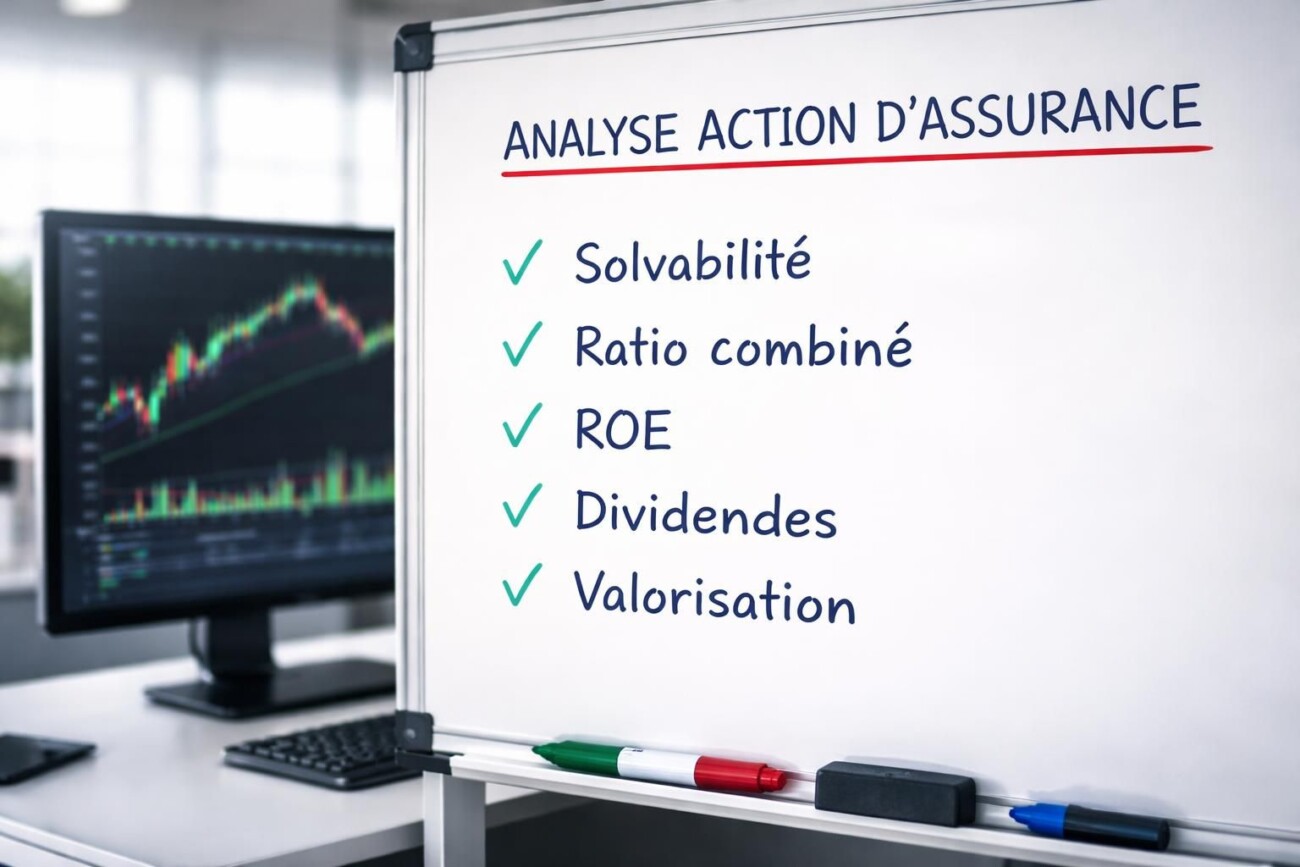
Marc commence par la solvabilité et la rentabilité technique. Si ces voyants sont au vert et que la distribution reste compatible avec la génération de cash, il examine le prix payé via P/B et P/E par rapport à l’historique sectoriel.
Pour le point d’entrée, Marc fractionne en trois tranches : une à l’approche d’un support de long terme, une sur repli ordonné, une dernière si la tendance confirme. Il évite d’engager tout le capital d’un coup, et place un stop mental sous un niveau d’invalidation cohérent.
Dividendes et performance de l’action : ce qu’il faut vérifier
Sur un assureur établi, le dividende compte souvent pour une part significative de la performance action totale. Avant de viser le coupon, vérifier la soutenabilité : flux récurrents, besoins de capital, cycle de sinistralité et éventuels rachats d’actions.
Le calendrier a aussi son importance pour le placement du flux dans l’année, tout comme les horaires de Bourse et les dates ex-dividende. Enfin, aligner la stratégie sur l’objectif : génération de revenus réguliers ou accumulation via réinvestissement automatique des dividendes.
Règle simple : un dividende prévisible sans étouffer l’investissement interne vaut mieux qu’un coupon maximaliste fragile.
Risques financiers à surveiller avant l’investissement
Les principaux risques financiers concernent la fréquence et la sévérité des sinistres, l’inflation des coûts de réparation/santé, la volatilité des marchés et l’environnement réglementaire. La liquidité de certains actifs non cotés peut aussi être un sujet en période de stress.
Un prisme utile consiste à cartographier 1) les risques assurantiels, 2) les risques de marché, 3) les risques opérationnels et 4) les risques juridiques. Mettre à jour cette carte à chaque publication évite les angles morts et renforce la discipline de suivi.
Idée directrice : la qualité d’un dossier se juge aussi à la transparence de sa communication sur les risques et à la cohérence de ses réponses.
Stratégie d’investissement sur l’Action Allianz : entrées, portefeuille et PEA
Avant tout passage d’ordre, définir un plan : montant, horizon, seuils d’ajout, critères d’invalidation. La diversification reste une protection simple ; comparer avec d’autres valeurs européennes de qualité (ex. automobile premium, voir notre analyse de Mercedes) permet d’équilibrer un portefeuille exposé au cycle.
Pour l’enveloppe, l’optimisation fiscale compte autant que le choix du titre : selon le profil, ouvrir un PEA peut améliorer le rendement net à long terme sur les actions européennes. À l’opérationnel, respecter des plages d’intervention et consigner chaque décision dans un journal d’investissement.
- Entrée par paliers : lisser le prix d’acquisition et réduire le risque de mauvais timing.
- Niveaux techniques : attendre un support majeur ou une reprise confirmée.
- Règles écrites : fixer à l’avance les seuils d’ajout et de réduction.
- Suivi trimestriel : réviser la thèse après chaque publication.
Pour l’aide au timing, un socle d’outils reste suffisant : tendances, moyennes mobiles, RSI et volumes. Pour progresser, ce guide pas à pas sur l’analyse technique apporte des repères concrets à combiner avec les fondamentaux.
Outils et ressources pour affiner le diagnostic
Un screener actions, une feuille de calcul de ratios et un agenda des publications constituent une boîte à outils efficace. Pour compléter, consulter la pédagogie dédiée aux indicateurs et aux méthodes permet de structurer la démarche.
Pour aller plus loin dans la préparation et éviter les décisions hâtives, revoir les bases des signaux techniques et la logique des oscillateurs reste utile. Une ressource d’appoint sur le RSI est accessible ici : comprendre le RSI.
Bonus diversification : une poche d’actions internationales solides peut stabiliser la courbe des rendements, à l’image de secteurs non corrélés. À titre d’exemple comparatif pour la construction de portefeuille, consulter notre dossier apprendre l’analyse technique pour définir des points d’entrée communs sur différentes valeurs.
FAQ – Questions fréquentes
Quels sont les premiers indicateurs à vérifier sur l’Action Allianz ?
Commencer par la solvabilité, le combined ratio et le ROE. Enchaîner avec la politique de dividendes/rachats et une vérification de la valorisation (P/B, P/E) par rapport à l’historique et aux pairs.
Comment gérer le timing d’achat ?
Éviter le “all-in” ; privilégier des entrées par paliers sur support ou après reprise confirmée. S’aider d’outils simples (tendances, RSI, volumes) pour ne pas acheter une faiblesse non stabilisée.
Les dividendes d’un assureur sont-ils toujours stables ?
Non. Leur stabilité dépend des flux récurrents, des besoins de capital et de la sinistralité. Mieux vaut un dividende soutenable et progressif qu’un coupon élevé mais fragile.
Quels risques financiers surveiller en priorité ?
Sinistres massifs, inflation des coûts, volatilité de marché, régulation et liquidité de certains actifs. Actualiser cette carte des risques à chaque publication est essentiel.
PEA ou compte-titres pour investir ?
Selon l’horizon et la situation fiscale, le PEA peut être avantageux pour des actions européennes. Comparer les deux cadres avant d’investir et tenir compte des frais et de la liquidité.
Disclaimer
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.







Commentaires