
Sommaire
- 1 Comprendre le modèle de Crédit Agricole pour mieux évaluer l’action
- 2 Dividendes et rendement : lecture intelligente pour éviter les pièges
- 3 Risques d’investissement à surveiller sur l’Action Crédit Agricole
- 4 Méthode d’analyse financière pas à pas pour décider sereinement
- 5 Stratégie d’investissement : PEA, DCA, discipline et suivi des actualités
- 6 FAQ – Questions fréquentes
Avant d’acheter l’Action Crédit Agricole, il faut cadrer sa thèse d’investissement, comprendre le modèle d’une grande banque européenne et cartographier les risques d’investissement qui pilotent le rendement et le cours en Bourse.
L’essentiel en bref
Action Crédit Agricole : que faut‑il analyser avant d’investir en Bourse ?
- Idée clé : une banque se valorise par son modèle économique (marge d’intérêt, commissions, assurance), sa discipline de coûts et son coût du risque ; ces moteurs dictent le rendement et la trajectoire en marché financier.
- Méthode : suivre 5 repères simples (croissance du PNB, ratio de solvabilité, coût du risque, efficacité opérationnelle, trajectoire du dividende) et formaliser sa stratégie d’investissement (horizon, PEA, DCA).
- Erreur à éviter : confondre dividendes élevés et sécurité ; un rendement apparent peut masquer un risque cyclique ou réglementaire.
- Bonus : revoir les bases de l’évaluation via le PER avec ce guide clair évaluer une valeur avec le PER et, pour la mise en pratique, ce plan structuré investir 10 000 € en Bourse.
Les banques européennes évoluent dans un environnement où la normalisation monétaire, le coût du risque et la réglementation redessinent les marges. Crédit Agricole, groupe mutualiste majeur, combine banque de détail, épargne et assurance, banque de financement et services spécialisés. Cette diversification lisse partiellement le cycle, mais ne le supprime pas. Avant d’initier une position, il est utile d’identifier les moteurs de résultat (marge d’intérêt nette, commissions, sinistralité en assurance), de vérifier la discipline de coûts et la solidité du capital, puis de confronter ces éléments à un scénario macro réaliste.
Un investisseur particulier peut ainsi articuler une thèse simple : si les taux se stabilisent, que la dynamique commerciale tient et que la qualité d’actifs reste maîtrisée, la valeur peut continuer à distribuer un dividende compétitif, avec une volatilité cyclique à accepter. À l’inverse, un choc de crédit ou de liquidité peut peser rapidement sur les bénéfices et la distribution. Le bon réflexe est de poser noir sur blanc sa analyse financière (hypothèses, risques, catalyseurs) et d’adopter une exécution disciplinée (PEA et achats échelonnés). Cette page propose un cadre concret et pragmatique pour décider en connaissance de cause.
Comprendre le modèle de Crédit Agricole pour mieux évaluer l’action
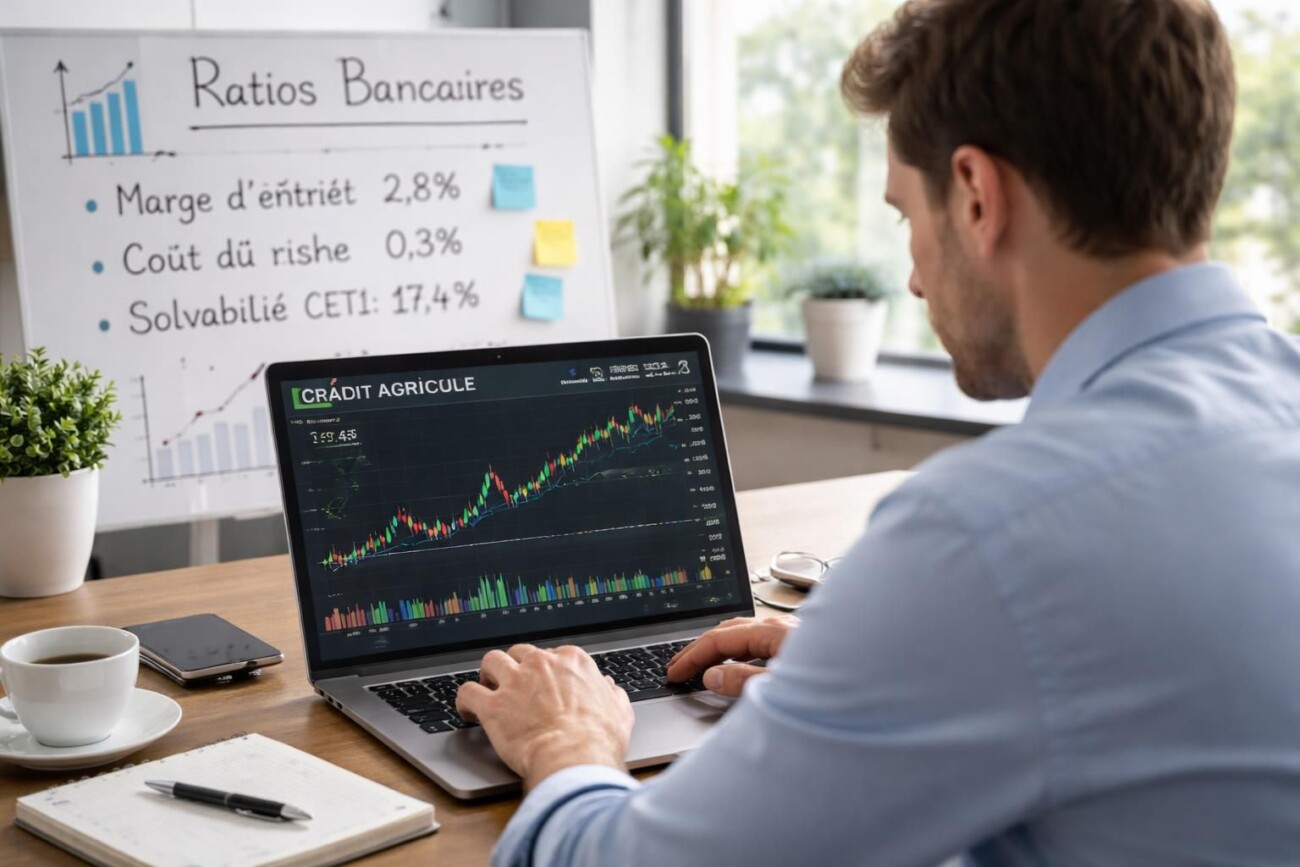
La performance d’une grande banque universelle repose sur trois blocs : marge d’intérêt (prêts/dépôts), commissions (épargne, gestion d’actifs, moyens de paiement) et assurance. Le mix d’activités influence la résilience des revenus selon les cycles de taux et de crédit.
Où se crée la valeur, concrètement ?
– Quand les taux se stabilisent, la marge d’intérêt peut se normaliser ; l’élasticité dépend de la concurrence sur les dépôts et de l’appétit de crédit des ménages/entreprises.
– Les activités d’épargne et d’assurance apportent des revenus récurrents qui atténuent la cyclicité, sous réserve d’une bonne maîtrise des sinistres et de la réglementation.
– La discipline de coûts (efficacité opérationnelle) et une politique prudente de provisions pilotent la profitabilité en phase basse.
Cas d’école : “Lucie”, épargnante avertie, retient trois questions simples avant d’acheter l’Action Crédit Agricole. 1) Quelle trajectoire plausible pour la marge d’intérêt sur 12‑24 mois ? 2) Les commissions (épargne/assurance) progressent‑elles durablement ? 3) Le coût du risque reste‑t‑il contenu par rapport au passé récent ? Sa décision découle de ces réponses.
Dividendes et rendement : lecture intelligente pour éviter les pièges
Un rendement attractif ne vaut que s’il est durable. Une banque peut ajuster ou suspendre sa distribution en cas de stress macro ou de contrainte réglementaire. Il est donc utile d’évaluer la capacité bénéficiaire, la solidité du capital et la visibilité des flux de trésorerie.
Comment analyser la politique de dividendes
– Vérifier l’historique de distribution et la communication sur la cible de distribution (payout) quand elle est disponible.
– Mettre en regard le dividende par action avec la trajectoire des bénéfices et les besoins de capital.
– Distinguer dividende “ordinaire” et distribution exceptionnelle ; ces derniers ne sont pas récurrents.
Pour organiser son suivi, l’investisseur peut s’appuyer sur des calendriers de versement et des synthèses thématiques, par exemple ce tour d’horizon utile des dividendes prévus à l’automne. L’objectif n’est pas de “chasser le coupon”, mais d’intégrer le flux de dividendes à une thèse globale sur le secteur bancaire.
Astuce pratique : consigner dans un tableau les coupes/hausses de dividende des grandes banques suivies. Cela aide à repérer les politiques stables et les profils plus cycliques.
Risques d’investissement à surveiller sur l’Action Crédit Agricole
Les principales sources de risque sont connues : cycle de crédit (défauts), taux d’intérêt (marge), liquidité, réglementation (capital, distribution), et risques opérationnels (cybersécurité, conformité). À cela s’ajoutent des facteurs de gouvernance et de réputation.
Gouvernance et transparence
Un actionnaire gagne à suivre les annonces de nominations, d’organisations et de successions. Les exigences de transparence s’intensifient ; pour s’y retrouver, ce décryptage aide à comprendre les règles du jeu françaises transparence et succession des dirigeants (AMF). Une communication claire réduit l’incertitude du marché financier.
| Indicateur à suivre | Pourquoi c’est clé | Où regarder | Interprétation pratique |
|---|---|---|---|
| Solvabilité (capital réglementaire) | Coussin d’absorption des pertes et flexibilité de distribution | Rapports trimestriels et présentations investisseurs | Tendance stable/en hausse = marge de manœuvre ; dégradation persistante = prudence |
| Coût du risque | Révèle la santé du portefeuille de prêts | Comptes de résultats, commentaires de management | Hausse rapide = pression sur le résultat ; stabilité = visibilité meilleure |
| Marge d’intérêt nette | Moteur du résultat en banque de détail | Segments “banque de détail France/International” | Normalisation maîtrisée préférable à une compression brutale |
| Efficacité opérationnelle | Capacité à absorber les chocs et investir | Ratio coûts/revenus, plans d’économies | Amélioration graduelle = discipline ; dérive = alerte |
| Qualité d’actifs | Signal avancé sur provisions futures | Taux de créances douteuses, couvertures | Stabilité rassure ; dégradation multi‑trimestres = re‑test de la thèse |
Règle d’or : si deux indicateurs majeurs se dégradent simultanément, documenter le risque et réduire l’exposition si cela sort du plan initial.
Méthode d’analyse financière pas à pas pour décider sereinement
Cette trame simple structure la décision et réduit les biais cognitifs :
- 1. Cartographier les moteurs : revenus d’intérêt, commissions, assurance ; noter les tendances par segment.
- 2. Relier au macro : scénarios de taux, croissance, immobilier ; écrire 2 hypothèses réalistes.
- 3. Tester la solidité : capital, liquidité, coût du risque ; repérer les zones de sensibilité.
- 4. Valoriser en “fourchette” : comparer multiples (voir notre guide sur le PER) et primes/décotes sectorielles.
- 5. Planifier l’exécution : enveloppe fiscale (PEA), taille de ligne, rythme d’achats ; consigner noir sur blanc.
Pour passer du cadre à l’action, ce dossier met en perspective la valeur et ses enjeux spécifiques : investir sur l’Action Crédit Agricole. Enfin, pour choisir l’enveloppe la plus efficiente, ce comparatif aide à ouvrir un PEA dans la bonne banque.

Cas pratique rapide : appliquer la méthode
Lucie dispose de 10 000 €. Elle définit un horizon de 5 à 7 ans, ventile son entrée en 6 fois (DCA) et loge la ligne en PEA pour optimiser la fiscalité. Elle suit mensuellement cinq indicateurs clés et place des alertes. Sa thèse sera réévaluée si le coût du risque et la solvabilité se détériorent ensemble. Pour structurer l’allocation globale, ce guide l’aide à passer à l’action pas à pas : investir 10 000 € en Bourse.
Conseil d’organisation : formaliser une page “thèse de l’action”, avec hypothèses, risques, catalyseurs, et un calendrier de suivi trimestriel.
Stratégie d’investissement : PEA, DCA, discipline et suivi des actualités
Trois leviers font la différence sur une valeur financière : enveloppe fiscale (PEA), dimensionnement de la ligne (ne pas surpondérer un seul risque) et rythme d’achats (DCA pour lisser la volatilité). Les alertes automatiques aident à réagir sans précipitation ; à ce sujet, ce point de vue met en avant l’importance des alertes précoces pour piloter le risque.
Rester connecté aux catalyseurs
Publications de résultats, orientations stratégiques, opérations d’envergure et actualités sectorielles peuvent modifier la perception de la valeur. Pour suivre un courtier reconnu et tester des outils, ce retour d’expérience peut être utile : avis sur CMC Markets. Enfin, certaines opérations d’entreprise ou dossiers connexes éclairent le contexte de marché, à retrouver dans nos analyses régulières, y compris quand Crédit Agricole est cité dans l’actualité (ex. prise de participation/partenariats évoqués).
Point clé à retenir : une stratégie d’investissement est un “processus”, pas un instantané ; mieux vaut exécuter un bon plan avec constance que courir après le parfait timing.
Checklist express avant d’agir
- Thèse écrite en 1 page, avec deux scénarios macro clairement formulés.
- Enveloppe définie (PEA ou compte-titres) et taille de ligne cohérente avec le risque.
- Calendrier de suivi trimestriel, cinq indicateurs clés avec seuils d’attention qualitatifs.
- Achats échelonnés (DCA) et règles de réévaluation explicites.
FAQ – Questions fréquentes
L’Action Crédit Agricole est‑elle adaptée à un PEA ?
Oui, l’action d’une grande banque française peut être éligible au PEA. L’intérêt du PEA est d’optimiser la fiscalité des plus‑values et dividendes, à condition de respecter la durée de détention. Vérifier l’éligibilité chez l’établissement choisi avant tout ordre.
À quelle fréquence suivre une banque en portefeuille ?
Un rythme trimestriel aligné sur les publications est pertinent, avec des alertes en cas d’événement majeur. L’idée est de confronter les faits à la thèse initiale et d’ajuster sans sur‑réagir aux bruits de marché.
Un fort rendement de dividende est‑il un signal d’achat ?
Pas nécessairement. Un rendement élevé peut refléter une décote justifiée par un risque (crédit, réglementation, cycle). Priorité à l’analyse de la capacité bénéficiaire, du capital et de la visibilité des flux.
Comment démarrer si l’on dispose de 10 000 € ?
Définir l’horizon, ventiler les entrées dans le temps (DCA), loger la ligne dans le PEA si pertinent, et écrire une thèse simple avec scénarios. Ce guide méthodique peut aider à structurer la démarche : investir 10 000 € en Bourse.
Où trouver des repères pour évaluer la valeur ?
Comparer les multiples avec le secteur, relire les présentations investisseurs et se former aux bases (PER, croissance, risque). Un point d’entrée pédagogique : notre guide pour évaluer une valeur avec le PER.
Disclaimer
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.







Commentaires