
Sommaire
- 1 Action Air France-KLM : analyse financière 2026 et signaux clés du marché boursier
- 2 Stratégie d’achat sur l’Action Air France : points d’entrée, money management et discipline
- 3 Risques majeurs: kérosène, géopolitique, dilution et empreinte ESG
- 4 Scénarios de rendement et profils: à qui convient l’Action Air France en 2026 ?
- 5 FAQ – Questions fréquentes
Profit record en 2025, valorisation minimale et un titre redevenu nerveux: l’Action Air France concentre les paradoxes d’une compagnie aérienne en phase de redressement. Autour de 11,7 € et sans dividendes, elle reste un pari cyclique sur un secteur exposé au kérosène et à la géopolitique. Voici une analyse financière claire pour cadrer l’investissement, les risques et une stratégie d’achat disciplinée.
L’essentiel en bref
Action Air France : est-ce encore une opportunité d’investissement prudente en 2026 ?
- À retenir : valorisation basse (PER 2025 ~2,36), aucun dividende, forte volatilité et résultats 2025 au sommet du cycle.
- Outil : privilégier un ordre à cours limité, fractionner les entrées et surveiller RSI14 (~38) et MM50 (12,13 €) pour rythmer la stratégie d’achat.
- À éviter : moyenner à la baisse sans thèse mise à jour; oublier le risque carburant et la cyclicité de l’industrie aéronautique.
- Bonus : PEA éligible; comprendre le PER et sa lecture aide à juger la décote; comparer avec un acteur industriel du secteur comme Airbus pour diversifier l’exposition.
Action Air France-KLM : analyse financière 2026 et signaux clés du marché boursier
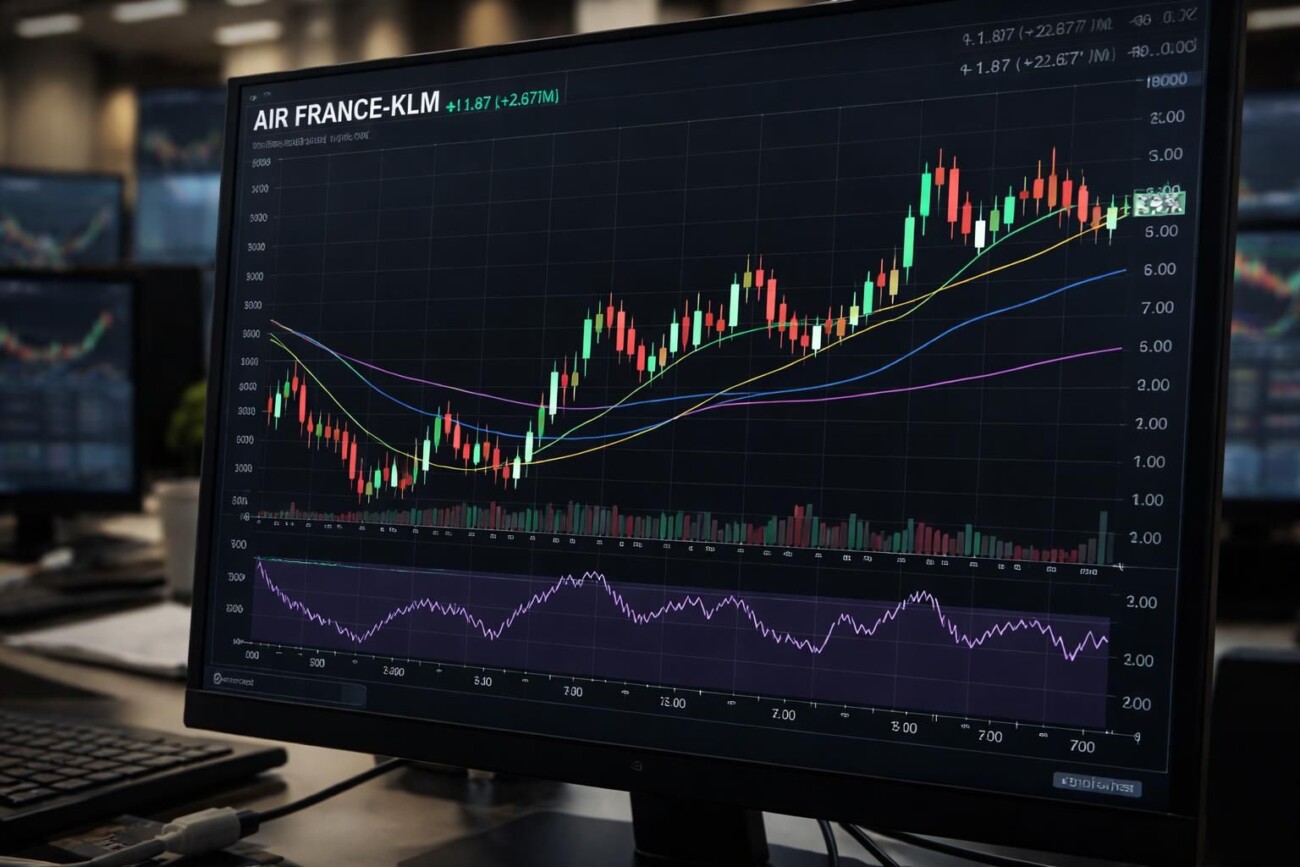
Au 24 juillet, le dernier cours ressort à 11,735 €, en baisse sur un mois (-15,33 %) mais encore en hausse sur trois mois (+29,84 %). Sur cinq jours, la variation est de -2,37 % avec des volumes quotidiens supérieurs au million de titres, signe d’un marché boursier animé. Techniquement, le titre cote sous sa MM20 12,73 € et sa MM50 12,13 €, avec un RSI14 à 38 (biais faible à la consolidation, sans survente extrême).
Côté fondamentaux, le groupe a publié en février des résultats 2025 solides: chiffre d’affaires autour de 33 Md€, résultat opérationnel courant supérieur à 2 Md€ et bénéfice net record. Le consensus intégré au 26/07/26 anticipe un profil de profits en dents de scie, soulignant le caractère cyclique du dossier et l’absence de dividendes à court terme.
| Indicateur | 2025 (réalisé/consensus) | Estim. 2026 | Estim. 2027 |
|---|---|---|---|
| Bénéfice net par action (EPS) | 5,47 € | 2,84 € | 4,02 € |
| PER implicite | ~2,36 | ~4,55 | ~3,21 |
| Dividende par action | 0,00 € | 0,00 € | 0,00 € |
| Intensité carbone (2024) | 756,3 tCO₂ / M€ de revenus; controverse ESG: modérée | ||
Lecture d’ensemble: une analyse financière qui combine une valorisation basse et des bénéfices élevés en 2025, mais un profil 2026-2027 plus normalisé. L’investissement se joue donc sur la durabilité du redressement et la gestion de l’aléa carburant.
Ce que disent les carnets d’ordres et les variations récentes
Le carnet d’ordres montre un écart de 0,03 € entre meilleure demande (11,71 € pour 4 000 titres) et meilleure offre (11,74 € pour 250 titres), avec un mur vendeur notable autour de 11,835 € (≈39 000 titres). Concrètement, une cassure nette de cette zone demanderait un flux acheteur conséquent.
En données récentes: clôtures successives de 12,02 € à 11,235 € puis rebond à 11,735 €, reflétant une séquence heurtée. L’angle à retenir: volatilité élevée et sensibilité immédiate aux nouvelles sur le pétrole et les routes aériennes.
Stratégie d’achat sur l’Action Air France : points d’entrée, money management et discipline
Sur un titre cyclique sans dividendes, la performance dépend surtout du prix d’entrée et de la gestion du risque. Un investisseur particulier peut structurer sa stratégie d’achat avec des règles simples, sans complexifier l’exécution.
- Ordres à cours limité exclusivement, pour maîtriser le prix en marché nerveux.
- Entrées fractionnées (2 à 4 tranches) autour des zones techniques: sous MM50 (12,13 €) et sur repli proche de supports récents.
- Stop de protection placé sous un niveau invalidant la thèse (par ex. cassure nette d’un plus bas récent), taille de ligne calibrée à la perte maximale tolérable.
- Suivi d’indicateurs: RSI14 proche de 30-35 = timing potentiellement favorable; clôture au-dessus de MM50/ MM20 = regain de momentum.
- Éviter le moyenner à la baisse mécanique; n’ajouter qu’avec une thèse renforcée (résultats, pétrole, guidance).
Cas pratique: Nadia, 38 ans, vise 2 % de son portefeuille sur Air France-KLM. Elle ouvre une première ligne à 11,8 € (limité), prévoit une seconde sur repli de 5 %, fixe un stop global à -12 % et revoit sa thèse à chaque publication trimestrielle. Cette approche protège le capital et laisse place à l’opportunité.
PEA, fiscalité et enveloppe de détention
Le titre est éligible au PEA, un atout fiscal pour un horizon de plusieurs années. Pour clarifier les choix entre PEA et compte-titres, un point de repère utile se trouve ici: PEA vs compte-titres, avantages et limites. La décision influe directement sur le rendement net après impôts.
Risques majeurs: kérosène, géopolitique, dilution et empreinte ESG
Le levier principal reste le prix du carburant. Une envolée du kérosène comprime rapidement les marges et peut annuler une partie des gains de productivité. Les tensions régionales, la fermeture d’espaces aériens ou les hausses de redevances aéroportuaires peuvent amplifier la baisse.
Le passif d’augmentations de capital durant la crise entretient une prime de méfiance. Côté ESG, l’intensité carbone élevée (756,3 tCO₂/M€ en 2024) et l’exigence de carburants durables (SAF) suggèrent des coûts additionnels à absorber, même si la modernisation de flotte atténue la facture à moyen terme.
Pour garder un cap factuel sur la méthode d’analyse en Bourse, ce guide pas à pas reste une bonne base: apprendre l’analyse technique. Une autre piste de diversification sectorielle, moins cyclique, consiste à étudier des industriels de l’aviation: investir dans Airbus pour répartir l’exposition à l’industrie aéronautique.
Lecture du consensus et comportement de marché
Le consensus 12 mois est plutôt neutre, avec un objectif agrégé qui a récemment évolué sous certains niveaux atteints par le cours. Ce décalage explique les phases de respiration. En pratique, l’investisseur gagne à comparer sa thèse avec la vision des professionnels et à rester discipliné sur le calibrage de position.
Scénarios de rendement et profils: à qui convient l’Action Air France en 2026 ?
Sans dividendes, le rendement potentiel est exclusivement lié à la revalorisation du titre. Trois cadrages simples aident à décider.
- Profil prudent / revenu: exposition limitée voire nulle; préférer des valeurs de rendement ou des ETF diversifiés.
- Profil long terme diversifié: petite ligne (ex. 1 à 2 % du portefeuille), revue systématique à chaque publication et gestion stricte des risques.
- Profil offensif / contrarian: approche opportuniste sur repli, planifié, avec sorties partielles sur zones de résistance (ex. mur vendeur à 11,835 € puis MM50/ MM20).
Pour remettre l’Action Air France dans un cadre pédagogique plus large, un rappel utile sur les mécanismes du marché boursier permet d’éviter les erreurs classiques de timing et de taille de position.
Checklist avant d’initier la position
- Thèse claire (pétrole modéré, trafic premium, désendettement).
- Prix d’entrée défini et fractionné; ordres limités uniquement.
- Stop/objectif réalistes; pas de moyenner sans nouvelle donnée tangible.
- Veille active: publications, kérosène, actualités sectorielles.
- Alternative: diversification par titres connexes ou ETF; voir repères de valorisation (PER).
FAQ – Questions fréquentes
L’action Air France convient-elle pour générer des revenus réguliers ?
Non. Il n’y a pas de dividendes versés selon les prévisions 2025-2027. Le titre vise une plus-value potentielle, pas un flux de revenus. Un investisseur en quête de rente privilégiera des valeurs de rendement ou des ETF distribuants.
Quel est le bon moment pour acheter ?
Techniquement, un RSI14 proche de 30-35 et un retour au-dessus des MM20/50 offrent souvent de meilleurs points d’entrée. Opérationnellement, viser après des publications rassurantes (trafic, carburant, guidance) réduit le risque d’erreur. Toujours en ordres à cours limité.
Pourquoi la valorisation reste-t-elle basse malgré un bénéfice record ?
Parce que le marché anticipe des profits cycliques. Le PER 2025 (~2,36) s’appuie sur un pic de résultats. Les estimations 2026-2027 sont plus prudentes et justifient une décote persistante.
Le titre est-il éligible au PEA ?
Oui. L’éligibilité PEA optimise la fiscalité pour un horizon de plusieurs années. Le choix de l’enveloppe (PEA vs CTO) influence le rendement net à long terme.
Quels facteurs peuvent faire rechuter le cours ?
Une flambée du kérosène, des tensions géopolitiques affectant les routes, une baisse du trafic premium, des hausses de redevances ou tout signal de dilution éventuelle. L’Action Air France reste sensible à ces chocs.
Disclaimer
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.







Commentaires