
Sommaire
L’essentiel en bref
Action Crédit Suisse : que faire aujourd’hui pour investir intelligemment après la fusion avec UBS ?
- Idée clé : l’Action Crédit Suisse a été retirée de la cote après sa reprise par UBS ; l’exposition passe désormais par des alternatives (UBS, ETF bancaires, obligations) avec une analyse financière rigoureuse.
- Méthode : suivre une stratégie d’investissement en 4 étapes : cartographier les risques, vérifier la liquidité, définir une taille de position, mettre en place des seuils de sortie et de revue périodique.
- À éviter : chasser le “rebond technique” sur des titres en crise, confondre rumeurs et faits, sous-estimer le risque financier sur les instruments subordonnés.
- Bonus : pour un timing plus discipliné, revoir l’indicateur RSI et les horaires de bourse afin d’éviter les zones de plus forte volatilité.
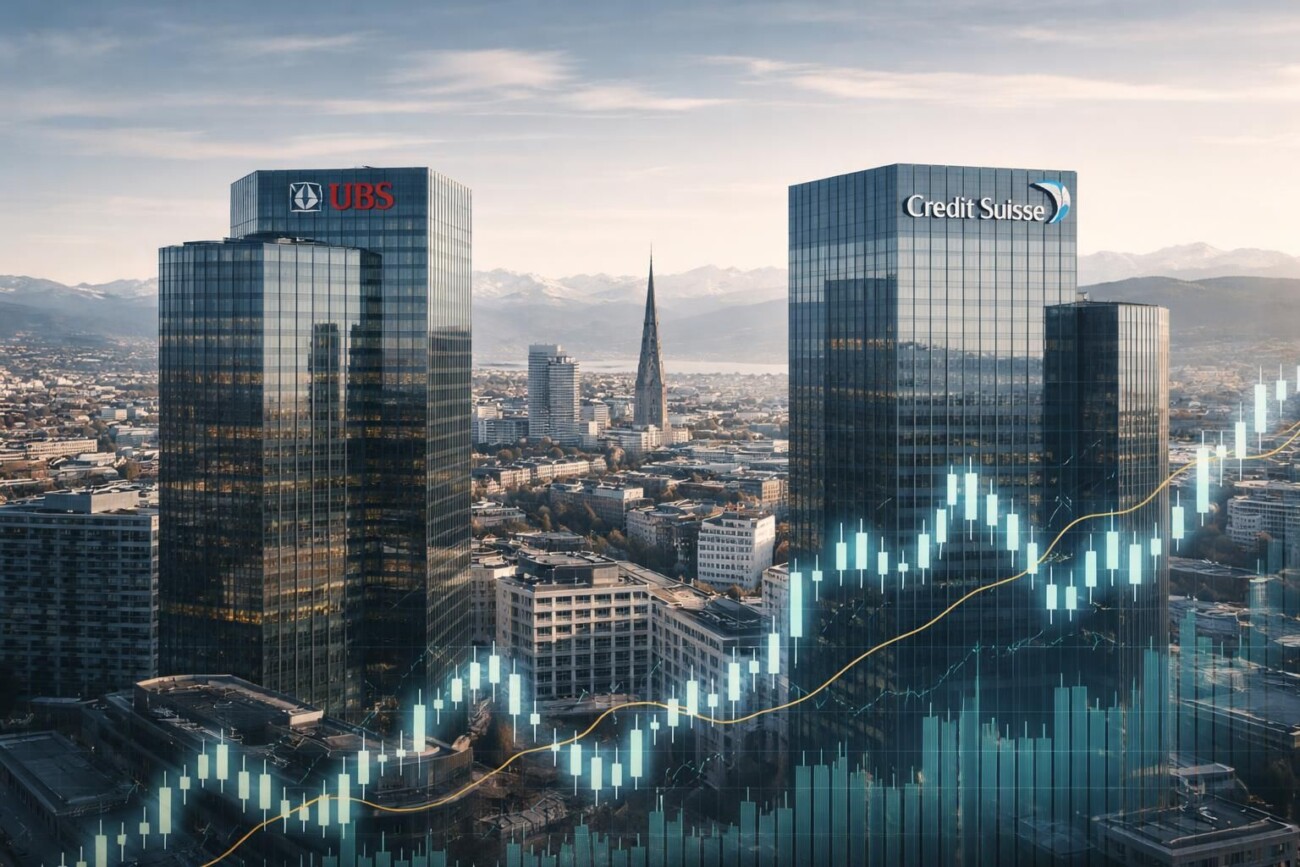
Le dossier Crédit Suisse a marqué les marchés : une banque systémique, de multiples avertissements (retards de rapport annuel, faiblesse des contrôles internes pointée par la SEC, tension sectorielle après l’épisode SVB, retrait du principal actionnaire), un effritement de la confiance et, in fine, une reprise orchestrée par UBS pour éviter le risque systémique. Depuis, l’Action Crédit Suisse n’est plus négociée comme auparavant ; les investisseurs s’interrogent : comment se réexposer intelligemment au secteur bancaire suisse ou tirer des conseils financiers durables de cet épisode ?
Ce guide propose une approche claire et pratico-pratique : que peut-on encore acheter, par quels véhicules, avec quels garde-fous ? Objectif : transformer une crise en apprentissage utile pour la gestion de portefeuille et la discipline d’exécution. Exemples concrets, checklist d’analyse financière et scénarios d’allocation vous aideront à structurer une décision de placement raisonnée sur le marché des actions, sans précipitation ni promesses irréalistes.
Action Crédit Suisse : que peut-on encore acheter et comment s’exposer au thème bancaire ?
Après sa reprise par UBS, l’Action Crédit Suisse a été retirée de la cote principale. Pour une exposition au thème bancaire suisse, la voie la plus directe passe par UBS, ou par des paniers diversifiés (ETF bancaires européens). Les anciennes lignes résiduelles ou instruments complexes liés à Crédit Suisse ne conviennent pas à la plupart des investisseurs particuliers en raison d’une liquidité incertaine et d’une structure de risque difficile à évaluer.
Le cœur de la décision repose sur trois questions simples : quelle est la liquidité du support ? quelle couche de risque est réellement portée (action ordinaire, dette senior, dette subordonnée) ? quel est l’horizon de placement compatible avec votre tolérance au risque ? Dans le doute, privilégier des instruments transparents et bien couverts par les données de marché.
Les signaux d’alerte retenus de 2023 (pour votre checklist)
Avant l’issue connue, plusieurs voyants ont viré à l’orange : annonces de restructuration à répétition, retard du rapport annuel pour “faiblesses matérielles” des contrôles internes signalées par le régulateur américain, chute sectorielle post-SVB et refus du principal actionnaire de remettre au pot. Moralité : quand les mauvaises nouvelles s’accumulent et brouillent la lisibilité des comptes, la probabilité d’un scénario défavorable grimpe fortement.
Pour transformer ces leçons en réflexes : documenter les risques identifiés, définir par avance des seuils de non‑négociables (ex. transparence des états financiers) et suspendre tout nouvel achat tant que ces points ne sont pas levés. La patience protège le capital.
Stratégie d’investissement après Crédit Suisse : bâtir une exposition bancaire plus robuste
Plutôt que de chercher un “remplaçant” à l’Action Crédit Suisse, mieux vaut raisonner en objectifs. Souhaitez-vous capter la normalisation des marges d’intérêt, une amélioration de la rentabilité (ROE), ou la prime de risque payée au secteur ? Selon l’objectif, l’outil change : action d’un acteur solide, ETF sectoriel diversifié, ou, pour profils avertis, dette bancaire sélectionnée.
Cas pratique : “Nadia”, épargnante prudente voulant 10-15% d’exposition financière
Nadia vise une exposition modérée au secteur. Elle commence par cartographier ses risques (taux, crédit, réglementation), sélectionne un panier diversifié via un ETF banques européennes pour 70% de la poche, complète à 30% par une grande banque de la zone euro afin de ne pas tout miser sur un seul pays. Elle définit un plan de revue trimestrielle avec des seuils de sortie si le coût du risque ou la qualité des actifs se dégradent.
Pour comparer des alternatives du secteur, voir par exemple les pages valeurs BNP Paribas ou nos repères sur Crédit Agricole. Ces lectures servent de support méthodologique : processus de crédit, profitabilité récurrente, discipline de capital. L’objectif n’est pas de répliquer un pari isolé, mais d’orchestrer une exposition lisible et contrôlée.
| Voie d’exposition | Liquidité | Complexité | Risque financier | Convient à | Points de vigilance |
|---|---|---|---|---|---|
| Action bancaire solide (ex. grand acteur coté) | Élevée | Faible | Volatilité actions, cycle de crédit | Investisseurs au profil équilibré | Qualité des actifs, sensibilité aux taux, réglementation |
| ETF banques européennes diversifié | Élevée | Faible à moyenne | Risque sectoriel mutualisé | Exposition large, débutants à confirmés | Concentration géographique/valeur, frais, réplication |
| Dette subordonnée/AT1 (profils avertis) | Moyenne | Élevée | Perte en cas d’événement de résolution | Investisseurs expérimentés | Clauses contractuelles, hiérarchie de capital, scénarios extrêmes |
| Produits à effet de levier (turbo/warrant) | Variable | Très élevée | Risque de perte rapide, gap risk | Trading spéculatif | Effet de levier, désactivation, coûts implicites |
Souvenir utile : la diversification sectorielle et géographique reste le meilleur amortisseur. Pour les enveloppes, relire les différences entre compte-titres et PEA avant d’exécuter. Cette clarté opérationnelle évite les blocages fiscaux ou de liquidité au pire moment.
Besoin d’un repère de valorisation simple ? Utiliser le PER comme premier filtre et compléter avec le coût du risque et le ratio de capital. Guide pratique ici : évaluer un PER. La valorisation n’est jamais un bouclier absolu, mais elle cadre la discussion.

Gestion de portefeuille : contrôler le risque financier quand la bourse s’emballe
Une bonne gestion de portefeuille transforme les crises en dommages limités. Trois leviers concrets : 1) taille de position disciplinée (penser en perte maximale supportable), 2) règles de sortie ex‑ante (seuil technique/fondamental), 3) calendrier de revue (mensuel/trimestriel) pour forcer la mise à jour des hypothèses. Ce triptyque protège le capital et réduit les biais émotionnels.
Boîte à outils pour exécuter sans improviser
- Timing : éviter les zones de pics de volatilité en révisant les horaires de bourse et les publications clés (banques centrales, résultats).
- Discipline : utiliser un indicateur simple comme le RSI pour repérer extensions et essoufflements, sans en faire un oracle.
- Cadre de valorisation : démarrer par le PER, puis creuser marges, coût du risque et qualité des actifs : méthode pas à pas.
- Éducation continue : s’entraîner sur des dossiers lisibles (ex. industrie) avant d’aborder les cas bancaires plus techniques ; un exemple de lecture structurée : analyse Air Liquide.
Règle d’or : la liquidité est un actif. Mieux vaut une opportunité manquée qu’une perte irrécupérable. Une stratégie simple, comprise et répétable bat le “coup de génie” isolé.
Check‑list express avant d’appuyer sur “acheter”
- Transparence des comptes et des risques matériels : satisfaisant ou ambigu ?
- Qualité du capital et provisions : robustes dans un scénario adverse crédible ?
- Exposition aux chocs (taux, immobilier, concentration clients) : quantifiée et suivie ?
- Plan d’action clair en cas de dégradation : seuils de revue et de sortie définis ?
- Coût total de détention (frais, spread, fiscalité) : intégré dans l’espérance de rendement ?
Dernier rappel : ne pas confondre prix bas et risque bas. Sur les dossiers bancaires, la trajectoire de confiance compte autant que les multiples de valorisation.
FAQ – Questions fréquentes
Peut-on encore acheter l’Action Crédit Suisse ?
Non. Après sa reprise par UBS, l’Action Crédit Suisse a été retirée de la cote principale. Pour se réexposer au thème, privilégier des supports transparents et liquides (UBS, ETF bancaires), en respectant une gestion du risque stricte.
Comment s’exposer prudemment au secteur bancaire suisse et européen ?
Commencer par une poche diversifiée (ETF banques) complétée éventuellement par une grande banque solide. Définir une taille de position maximale, des seuils de sortie et un calendrier de revue.
Quelles erreurs éviter après une crise bancaire ?
Poursuivre un rebond technique sans thèse validée, ignorer les clauses de instruments subordonnés, et s’exposer via des supports illiquides difficiles à valoriser.
Quels outils simples pour le timing et la discipline ?
Combiner le suivi des horaires de marché, un indicateur technique basique comme le RSI, et un cadre de valorisation (PER, rentabilité, coût du risque).
Quelle enveloppe utiliser pour investir en actions bancaires ?
Selon le profil, PEA ou compte-titres. Revoir les différences opérationnelles et fiscales afin d’optimiser coûts et flexibilité.
Disclaimer
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.







Commentaires