
Sommaire
- 1 Renforcement du watchdog européen : pourquoi l’ESMA devient centrale pour l’Union européenne
- 2 Surveillance des grandes entités transfrontalières : un levier pour la stabilité financière
- 3 Crypto-actifs et marchés numériques : pourquoi une surveillance européenne est urgente
- 4 De la complexité réglementaire à la simplification : comment l’UE peut alléger la charge tout en renforçant la protection
- 5 Vers des capital markets plus attractifs : compétitivité, confiance et rôle de l’investisseur européen
Alors que l’Union européenne cherche à bâtir un véritable marché unique des capitaux, une question décisive se pose : comment renforcer la surveillance sans étouffer l’innovation ni la compétitivité des marchés financiers ? Au cœur de ce débat, le rôle de l’Autorité européenne des marchés financiers (ESMA) et le renforcement de ses pouvoirs de contrôle cristallisent désormais l’attention des régulateurs, des épargnants et des professionnels.
L’essentiel en bref
Comment renforcer le rôle du “watchdog” européen pour des marchés de capitaux plus intégrés, sûrs et compétitifs ?
- Donner à l’ESMA une autorité de contrôle directe sur les grands acteurs transfrontaliers permettrait de réduire la fragmentation et de mieux protéger les investisseurs.
- Utiliser des outils concrets – comme des procédures harmonisées, des bases de données communes et des contrôles conjoints – peut améliorer la transparence et la cohérence de la réglementation.
- Éviter le “regulatory shopping” et la concurrence entre régulateurs nationaux est essentiel pour restaurer la confiance et la stabilité financière.
- Les recommandations portées notamment par les autorités françaises et les rapports européens récents ouvrent une fenêtre d’opportunité pour bâtir un modèle plus intégré, plus lisible pour le public et plus attractif pour les entreprises.
Renforcement du watchdog européen : pourquoi l’ESMA devient centrale pour l’Union européenne
Le projet d’Empowering the EU Watchdog s’inscrit dans une dynamique plus large : la volonté de l’Union européenne de financer davantage son économie via les marchés de capitaux plutôt que de dépendre uniquement du crédit bancaire. Pour y parvenir, un maillon reste fragile : une architecture de surveillance encore trop éclatée entre 27 autorités nationales.
Marie-Anne Barbat-Layani, présidente de l’Autorité des marchés financiers (AMF), plaide pour une évolution ambitieuse : confier à l’ESMA une supervision directe des grandes infrastructures pan-européennes, des groupes d’asset management à portée transfrontalière et des prestataires mondiaux de crypto-actifs. Ce message fait écho aux analyses d’autres rapports européens récents, qui soulignent le coût économique et organisationnel de la fragmentation actuelle.
Pour un investisseur particulier qui suit déjà l’actualité de l’évolution des règles sur Euronext ou de la sensibilisation des jeunes investisseurs par l’AMF, cette réforme peut paraître lointaine. Pourtant, elle touche directement à la sécurité de l’épargne, à la lisibilité des règles, et à la capacité de l’Europe à offrir un environnement d’investissement comparable à celui des États-Unis.
| Enjeu clé | Situation actuelle | Apport d’un renforcement des pouvoirs de l’ESMA |
|---|---|---|
| Surveillance des acteurs transfrontaliers | Supervision consolidée des grands groupes et infrastructures au niveau européen | |
| Protection des investisseurs | Pratiques parfois divergentes selon les pays | Standards unifiés et application plus homogène des règles de protection |
| Réglementation et convergence | Interprétations nationales multiples, règles détaillées pour compenser | Plus de place pour des textes principe‑basés, moins de “paperasse” |
| Compétitivité des marchés financiers de l’UE | Coûts de conformité élevés, fragmentation des opérations | Architecture plus lisible, économies d’échelle et attractivité renforcée |
Pour comprendre concrètement ces enjeux, imaginons “Helio Capital”, un groupe de gestion présent dans six pays de l’UE. Aujourd’hui, il doit dialoguer avec plusieurs superviseurs, chacun avec ses outils, ses priorités et ses délais. Demain, une supervision consolidée sous l’égide de l’ESMA pourrait réduire les doublons, clarifier les responsabilités et, in fine, sécuriser l’environnement dans lequel évoluent les clients de ce groupe.
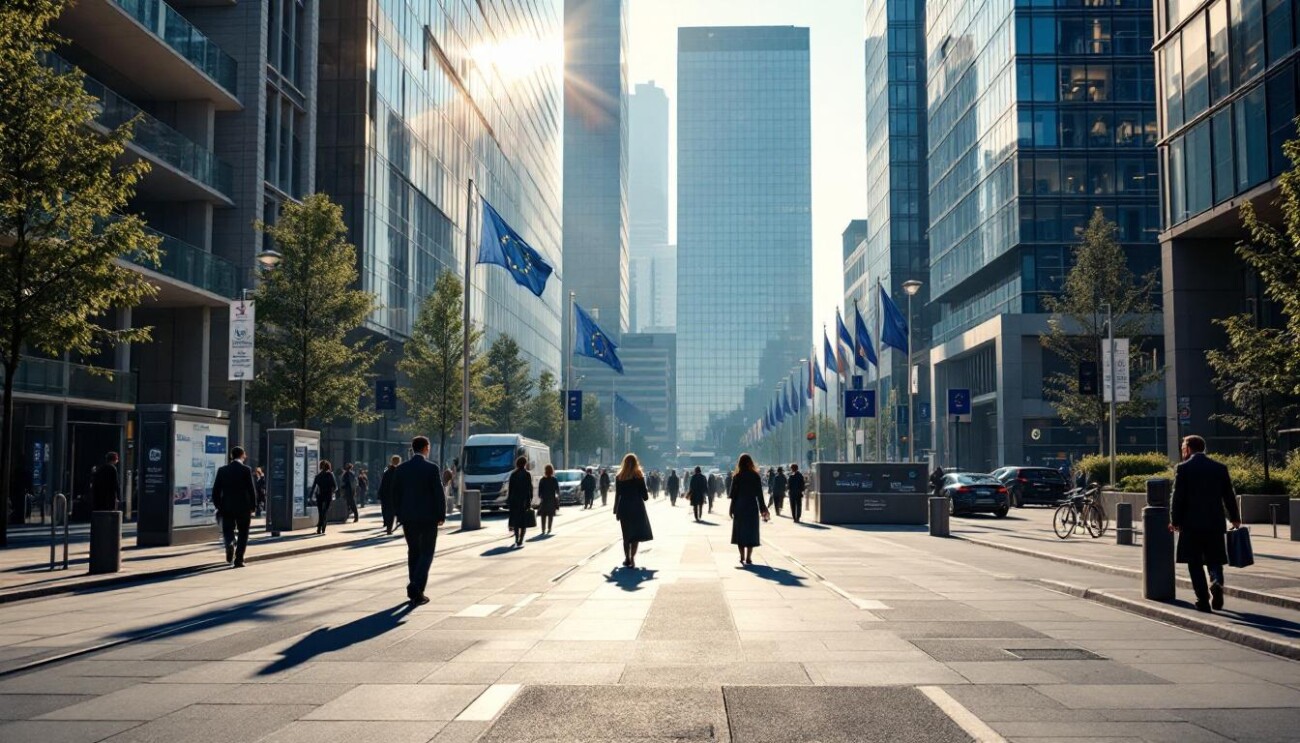
Un pas nécessaire vers un véritable marché unique des capitaux
Cette montée en puissance du “watchdog” européen n’est pas une simple question technique de gouvernance. Elle conditionne la capacité de l’Europe à proposer un marché des capitaux intégré, capable de financer la transition énergétique, les infrastructures ou encore les projets de long terme comme ceux que l’on retrouve dans certains fonds d’investissement mis en avant pour leur transparence.
Sans harmonisation effective de la surveillance, les groupes paneuropéens multiplient les structures locales, renoncent parfois à des fusions internes ou à des rationalisations de fonctions, simplement parce que le millefeuille de contrôles devient trop lourd. La conséquence est directe : une perte d’efficacité et un coût supplémentaire qui finit, tôt ou tard, par peser sur les épargnants.
- Les grandes plateformes de négociation doivent gérer des règles de reporting multiples.
- Les asset managers opérant dans plusieurs pays subissent des contrôles redondants.
- Les investisseurs non professionnels font face à des documents parfois peu comparables d’un pays à l’autre.
Une ESMA réellement “empowered” peut devenir ce point d’ancrage qui simplifie sans affaiblir les garde-fous, et qui met la protection des investisseurs au même niveau dans toute l’Union européenne.
Surveillance des grandes entités transfrontalières : un levier pour la stabilité financière
L’un des arguments centraux avancés par l’AMF et d’autres autorités tient à la stabilité financière. La finance de marché représente désormais une part majeure du financement global, aux côtés du secteur bancaire. Dans ce paysage, certaines entités jouent un rôle systémique : chambres de compensation, dépositaires centraux, grandes plateformes boursières, groupes de gestion ou prestataires de crypto-actifs opérant sur plusieurs juridictions.
Confier à l’ESMA une autorité de contrôle directe sur ces “nœuds” du système permet de sortir d’une situation où la responsabilité est dispersée. En cas de crise, la coordination entre superviseurs nationaux prend du temps, alors que les flux financiers, eux, se déplacent en quelques secondes. La réforme vise donc à mettre quelqu’un “clairement aux commandes” pour certaines catégories d’acteurs.
| Catégorie d’acteurs | Risque lié à la fragmentation de la surveillance | Impact d’une supervision directe par l’ESMA |
|---|---|---|
| Infrastructures de marché (chambres de compensation, CSD…) | Difficulté à appréhender les risques concentrés à l’échelle de l’UE | Vision consolidée des expositions et meilleure gestion des scénarios de stress |
| Groupes d’asset management transfrontaliers | Multiplication de contrôles nationaux, angles morts sur certains risques intragroupe | Supervision consolidée des risques de liquidité, de levier et d’organisation |
| Prestataires de services sur crypto-actifs à portée européenne | Possibilité de “shopping” réglementaire, difficultés d’action rapide en cas d’incident | Capacité d’intervention ciblée et cohérente sur les acteurs à impact systémique potentiel |
Dans le cas de “Helio Capital”, la supervision actuelle est morcelée entre plusieurs pays d’implantation. En basculant sous une supervision consolidée de l’ESMA, le groupe aurait un interlocuteur unique pour ses risques transfrontaliers, tandis que les régulateurs nationaux resteraient au plus près des produits locaux et de la détection de la manipulation de marché.
Un rôle complémentaire aux régulateurs nationaux, pas un remplacement
La crainte d’un dessaisissement des autorités nationales revient souvent dans le débat. Or, les propositions portées par l’AMF insistent sur un partage des rôles : à l’ESMA la supervision consolidée des entités d’importance paneuropéenne ; aux régulateurs locaux le suivi de proximité, l’examen détaillé de certains produits et les actions de terrain.
Les exemples récents de décisions de sanction, comme celles relayées autour de l’affaire Vivendi et de la Cour d’appel, montrent combien l’expertise nationale reste indispensable pour traiter les cas complexes liés à l’histoire et aux spécificités d’un marché domestique. L’enjeu n’est donc pas d’opposer Bruxelles et les capitales, mais de mieux articuler les deux niveaux.
- ESMA : surveillance consolidée, gestion des risques “cross‑border”, cohérence d’ensemble.
- Autorités nationales : contrôle de proximité, pédagogie auprès du public, enquêtes locales.
- Investisseurs : bénéficient d’un cadre plus clair, d’un traitement plus homogène et d’un écosystème plus crédible.
Au final, cette organisation renforce la chaîne de contrôle au lieu de la fragiliser, tout en rendant plus lisible pour les épargnants qui fait quoi en cas de problème.
Crypto-actifs et marchés numériques : pourquoi une surveillance européenne est urgente
Le secteur des crypto-actifs agit comme un révélateur des limites actuelles du système. Par nature, les plateformes et services liés aux crypto-monnaies opèrent à l’échelle transfrontalière. Une fois qu’une société obtient une licence dans un État membre, elle peut proposer ses services dans l’ensemble de l’Union européenne grâce au passeport européen.
Avec l’entrée en vigueur du règlement MiCA, un cadre commun existe désormais. Cependant, l’expérience des premières autorisations montre combien il est difficile d’assurer une application uniforme lorsque 27 superviseurs doivent chacun monter en compétence, interpréter les textes et traiter des demandes complexes. Dans ce contexte, certains acteurs peuvent être tentés de choisir le pays qu’ils jugent le plus conciliant, alimentant un “forum shopping” réglementaire.
| Problème sur le marché des crypto-actifs | Conséquences pour les investisseurs | Apport d’une supervision directe de l’ESMA |
|---|---|---|
| Interprétations divergentes de MiCA | Niveaux de protection variables selon le pays d’implantation | Application harmonisée, exigences communes pour les grands acteurs paneuropéens |
| “Regulatory shopping” | Risque de concentration d’acteurs risqués dans les pays les plus souples | Capacité à encadrer les prestataires mondiaux indépendamment du choix du pays d’accueil |
| Montée en compétence hétérogène des superviseurs nationaux | Hétérogénéité des contrôles, zones grises d’interprétation | Équipe dédiée au niveau européen, expertise concentrée et partagée |
Pour les particuliers qui s’intéressent à des solutions comme les bots de trading en cryptomonnaies ou qui suivent les levées de fonds de projets comme certains stablecoins innovants, cette architecture de contrôle n’est pas neutre. Elle conditionne la qualité de l’information, la surveillance des conflits d’intérêts, ou encore la capacité de réaction de l’UE en cas de défaut majeur d’une plateforme très utilisée.
De la prévention des crises à la consolidation de la confiance
L’histoire financière récente montre souvent que les réformes profondes interviennent après les crises. L’enjeu, cette fois, est justement de ne pas attendre un incident majeur sur une grande plateforme crypto ou un prestataire de services de garde pour réviser l’architecture de surveillance. Anticiper permet de limiter les pertes potentielles pour les particuliers, mais aussi de préserver la réputation globale des marchés financiers européens.
Plus largement, un encadrement solide et lisible de ces nouveaux actifs peut encourager l’arrivée d’investisseurs institutionnels et le développement de produits plus robustes, intégrant les crypto-actifs dans des portefeuilles diversifiés. Là encore, la clé est de conjuguer innovation et protection des investisseurs.
- Encadrement clair des plateformes de négociation.
- Normes de transparence renforcées pour les white papers et la publicité.
- Mécanismes d’alerte et de coopération entre régulateurs nationaux et ESMA.
La crédibilité de l’UE dans le numérique repose sur sa capacité à conjuguer innovation et exigences élevées en termes de sécurité et de confiance.
De la complexité réglementaire à la simplification : comment l’UE peut alléger la charge tout en renforçant la protection
Un paradoxe caractérise aujourd’hui la réglementation européenne : elle est parfois perçue comme trop détaillée et lourde, alors même qu’elle n’atteint pas toujours le niveau d’harmonisation souhaité. L’une des raisons avancées par les autorités de marché tient à l’absence de convergence suffisante entre superviseurs nationaux.
Lorsque les interprétations diffèrent fortement d’un pays à l’autre, la tentation est grande de multiplier les prescriptions et les scénarios dans les textes pour limiter ces divergences. Résultat : un cadre très complexe, peu lisible pour les petites structures et pour les investisseurs particuliers, alors qu’il était justement pensé pour les protéger.
| Constat | Impact pour les acteurs de marché | Effet attendu de la simplification via l’ESMA |
|---|---|---|
| Règles très détaillées pour compenser la dispersion | Coûts de conformité élevés, besoin de juristes spécialisés dans chaque pays | Plus de textes cadre, moins de micro‑détails, sans perte de protection |
| 27 approches de supervision différentes | Processus d’agrément et de contrôle hétérogènes | Standardisation progressive des pratiques de contrôle |
| Temps long des initiatives de convergence | Difficulté à réagir rapidement à de nouveaux risques | Capacité de réaction plus agile sur les risques transfrontaliers |
Pour un épargnant qui s’intéresse à des valeurs de long terme comme l’investissement en actions Air Liquide ou à des thématiques de résilience et de durabilité, comme celles analysées dans les approches d’investissement résilient, cette simplification n’est pas anecdotique. Des règles plus lisibles facilitent la compréhension des documents d’information, des risques et des frais, tout en évitant la tentation de survoler des textes jugés trop complexes.
Supervision simplifiée, information plus claire
Pour “Helio Capital”, groupe fictif mais représentatif des enjeux, la coexistence de dizaines de procédures et formats de contrôle génère des coûts de structure importants : équipes de conformité éclatées, reporting adapté à chaque régulateur, audits multiples. Une architecture pilotée par une ESMA renforcée pourrait rationaliser ces exigences, tout en maintenant un socle élevé de protection des investisseurs.
La simplification, dans ce contexte, ne signifie pas relâchement. Elle vise plutôt à concentrer l’effort sur les risques réellement significatifs et sur la qualité de l’information fournie au public. C’est précisément le sens de certaines initiatives récentes en matière de pédagogie et de droits des investisseurs, comme les campagnes de sensibilisation menées autour des droits et obligations des épargnants encadrés par l’AMF.
- Alléger la “paperasse” pour concentrer les ressources sur les contrôles à forte valeur ajoutée.
- Harmoniser les formats d’information à destination du public.
- Renforcer la lisibilité des risques et des frais dans tous les pays de l’UE.
Moins de complexité subie, c’est davantage de temps consacré au cœur du métier : financer l’économie réelle et servir au mieux les objectifs de long terme des investisseurs.
Vers des capital markets plus attractifs : compétitivité, confiance et rôle de l’investisseur européen
Au‑delà des aspects techniques, le débat sur le renforcement du “watchdog” européen renvoie à une question : l’Europe veut‑elle se doter d’un véritable marché des capitaux capable de rivaliser avec les grandes places mondiales ? L’attractivité ne se joue pas uniquement sur la fiscalité ou le coût de la main d’œuvre, mais aussi sur la qualité de l’écosystème réglementaire et de surveillance.
Les réformes envisagées – supervision directe de certaines entités, simplification des chaînes de contrôle, harmonisation des pratiques – s’inscrivent dans une stratégie globale pour rendre l’Union européenne plus lisible et plus attractive aux yeux des entreprises et des investisseurs. Pour les sociétés souhaitant se financer en Bourse ou via des émissions obligataires, un cadre stable, prévisible et cohérent à l’échelle de l’UE est un avantage considérable.
| Dimension | Situation actuelle | Objectif avec un watchdog européen renforcé |
|---|---|---|
| Attractivité pour les entreprises | Multiples guichets et règles, incertitudes sur les délais | Processus plus harmonisés, visibilité accrue sur les exigences |
| Confiance des investisseurs | Perception d’une protection variable selon les pays | Sentiment d’un standard commun élevé dans toute l’UE |
| Image internationale des marchés européens | Architecture jugée complexe, moins lisible que certains concurrents | Régulateur central fort, cohérence de la surveillance et de la réglementation |
Cette dynamique se retrouve déjà dans la manière dont les marchés accueillent certaines opérations structurantes, comme des fusions de sociétés de gestion – à l’image du regroupement de structures d’asset management – ou des opérations d’envergure dans des secteurs stratégiques, comme l’eau en Afrique ou l’énergie, dont témoignent par exemple des projets d’investissement massif dans l’eau en Afrique.
L’investisseur, au cœur de la transformation des marchés financiers européens
Au fil des réformes, un fil conducteur se dessine : replacer l’investisseur au centre du système. Qu’il s’agisse d’un particulier qui investit progressivement via des plans d’investissement programmé, d’un épargnant qui diversifie son portefeuille avec des valeurs industrielles européennes – comme certaines analyses sur l’investissement en actions Airbus – ou d’un institutionnel qui cherche à déployer du capital à long terme, tous ont intérêt à évoluer dans un environnement où la transparence et la confiance sont renforcées.
Les discours récents des autorités publiques, comme l’allocution de Marie-Anne Barbat-Layani, insistent sur ce point : un marché solide n’est pas seulement un marché qui attire les capitaux, c’est d’abord un environnement où les épargnants se sentent respectés, compris et protégés.
- Renforcer les filets de sécurité autour des grands acteurs transfrontaliers.
- Clarifier les règles et les responsabilités pour chaque type d’intermédiaire.
- Faire de la pédagogie un pilier de la protection des investisseurs.
Dans ce cadre, un ESMA doté de pouvoirs élargis agit comme un pivot : il donne une colonne vertébrale à l’édifice, tout en s’appuyant sur les forces vives des autorités nationales, dont l’expertise de terrain reste irremplaçable.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Pourquoi lu2019ESMA doit-elle obtenir plus de pouvoirs de surveillance ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Lu2019ESMA doit pouvoir superviser directement les grandes entitu00e9s transfrontaliu00e8res (infrastructures de marchu00e9, groupes de gestion, prestataires majeurs de crypto-actifs) pour ru00e9duire la fragmentation actuelle. Une supervision consolidu00e9e au niveau europu00e9en permet de mieux appru00e9hender les risques systu00e9miques, de renforcer la stabilitu00e9 financiu00e8re et du2019harmoniser la protection des investisseurs dans tous les pays de lu2019UE. »}},{« @type »: »Question », »name »: »La montu00e9e en puissance du watchdog europu00e9en va-t-elle affaiblir les ru00e9gulateurs nationaux ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non. Le schu00e9ma envisagu00e9 repose sur une complu00e9mentaritu00e9 : lu2019ESMA prendrait en charge la supervision consolidu00e9e des acteurs paneuropu00e9ens, tandis que les autoritu00e9s nationales continueraient de suivre de pru00e8s les produits distribuu00e9s localement, de du00e9tecter les abus de marchu00e9 et de mener les actions pu00e9dagogiques. Lu2019objectif est de clarifier qui fait quoi, non de remplacer les superviseurs nationaux. »}},{« @type »: »Question », »name »: »En quoi ces ru00e9formes concernent-elles directement les investisseurs particuliers ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Les changements dans lu2019architecture de supervision influencent la qualitu00e9 de lu2019information, la robustesse des contru00f4les et la capacitu00e9 de ru00e9action en cas de crise. Pour un investisseur particulier, cela se traduit par des documents plus comparables du2019un pays u00e0 lu2019autre, un niveau de protection plus homogu00e8ne et une confiance accrue dans le fait que les grands acteurs de marchu00e9 sont correctement surveillu00e9s. »}},{« @type »: »Question », »name »: »Que change MiCA pour la surveillance des crypto-actifs en Europe ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »MiCA instaure un cadre juridique commun pour les crypto-actifs dans lu2019UE, mais son application est aujourdu2019hui assuru00e9e principalement par les autoritu00e9s nationales. Lu2019expu00e9rience montre que garantir une application totalement uniforme est complexe. Du2019ou00f9 la demande de confier u00e0 lu2019ESMA la supervision directe des prestataires de crypto-actifs les plus importants, pour limiter le u2018regulatory shoppingu2019 et su00e9curiser davantage les utilisateurs. »}},{« @type »: »Question », »name »: »Comment la simplification ru00e9glementaire peut-elle amu00e9liorer la protection des investisseurs ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »En ru00e9duisant la complexitu00e9 inutile et en limitant les divergences du2019interpru00e9tation, les ru00e9gulateurs peuvent concentrer leurs ressources sur les risques majeurs et la qualitu00e9 de lu2019information fournie aux investisseurs. Des ru00e8gles plus claires facilitent la compru00e9hension des produits, des risques et des frais, ce qui renforce en pratique la protection plutu00f4t que de lu2019affaiblir. »}}]}Pourquoi l’ESMA doit-elle obtenir plus de pouvoirs de surveillance ?
L’ESMA doit pouvoir superviser directement les grandes entités transfrontalières (infrastructures de marché, groupes de gestion, prestataires majeurs de crypto-actifs) pour réduire la fragmentation actuelle. Une supervision consolidée au niveau européen permet de mieux appréhender les risques systémiques, de renforcer la stabilité financière et d’harmoniser la protection des investisseurs dans tous les pays de l’UE.
La montée en puissance du watchdog européen va-t-elle affaiblir les régulateurs nationaux ?
Non. Le schéma envisagé repose sur une complémentarité : l’ESMA prendrait en charge la supervision consolidée des acteurs paneuropéens, tandis que les autorités nationales continueraient de suivre de près les produits distribués localement, de détecter les abus de marché et de mener les actions pédagogiques. L’objectif est de clarifier qui fait quoi, non de remplacer les superviseurs nationaux.
En quoi ces réformes concernent-elles directement les investisseurs particuliers ?
Les changements dans l’architecture de supervision influencent la qualité de l’information, la robustesse des contrôles et la capacité de réaction en cas de crise. Pour un investisseur particulier, cela se traduit par des documents plus comparables d’un pays à l’autre, un niveau de protection plus homogène et une confiance accrue dans le fait que les grands acteurs de marché sont correctement surveillés.
Que change MiCA pour la surveillance des crypto-actifs en Europe ?
MiCA instaure un cadre juridique commun pour les crypto-actifs dans l’UE, mais son application est aujourd’hui assurée principalement par les autorités nationales. L’expérience montre que garantir une application totalement uniforme est complexe. D’où la demande de confier à l’ESMA la supervision directe des prestataires de crypto-actifs les plus importants, pour limiter le ‘regulatory shopping’ et sécuriser davantage les utilisateurs.
Comment la simplification réglementaire peut-elle améliorer la protection des investisseurs ?
En réduisant la complexité inutile et en limitant les divergences d’interprétation, les régulateurs peuvent concentrer leurs ressources sur les risques majeurs et la qualité de l’information fournie aux investisseurs. Des règles plus claires facilitent la compréhension des produits, des risques et des frais, ce qui renforce en pratique la protection plutôt que de l’affaiblir.
Disclaimer : Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé. Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.







Commentaires