
Sommaire
- 1 Litiges financiers : ce que révèle le rapport annuel 2025 du Médiateur
- 2 PEA, épargne salariale, SCPI : les zones de friction les plus fréquentes
- 3 Financement participatif et crypto‑actifs : les nouveaux terrains de litiges
- 4 Protection des investisseurs : comment utiliser la médiation de l’AMF à son avantage
- 5 Transparence, supervision et tendances de fond sur les marchés financiers
- 6 FAQ – Questions fréquentes
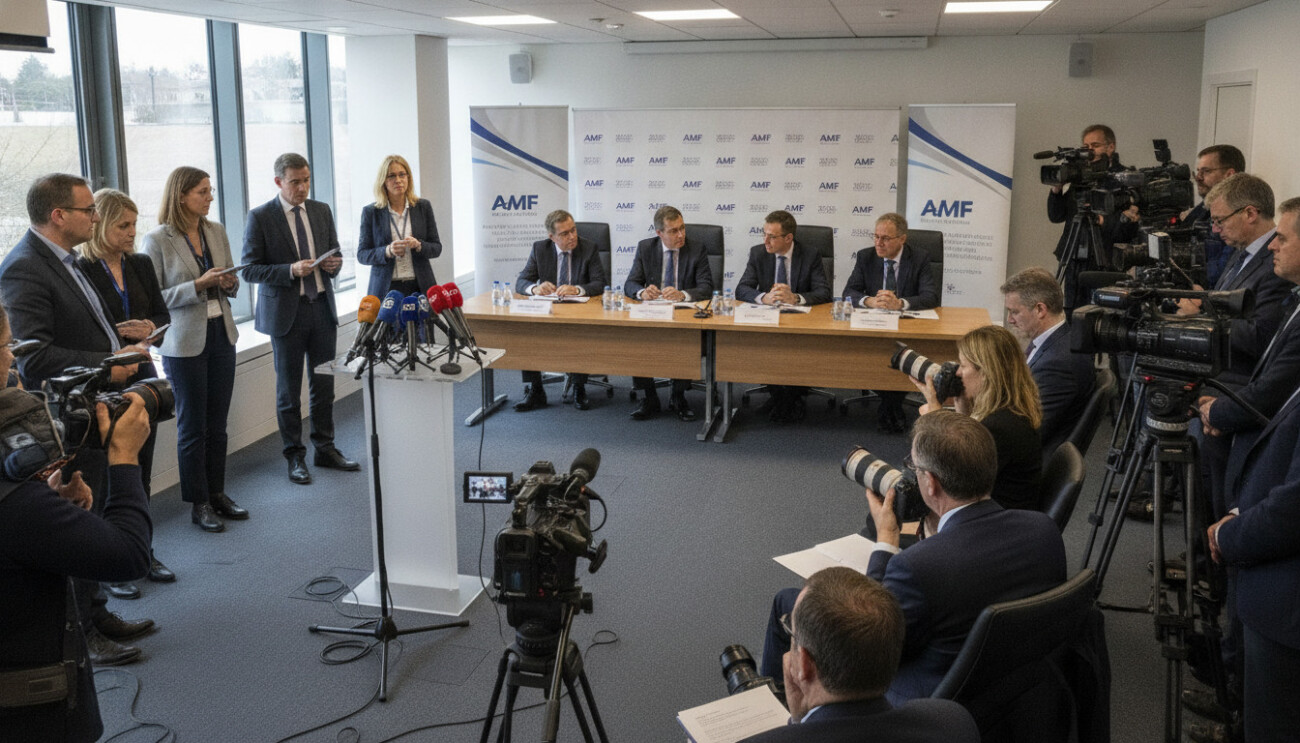
Les litiges financiers s’invitent rarement dans les prévisions d’un investisseur, mais ils façonnent en profondeur la confiance dans les marchés financiers. Avec la publication du rapport annuel 2025 du Médiateur de l’AMF et sa présentation lors d’une conférence de presse en septembre 2026, un éclairage précis est donné sur les zones de tension entre épargnants, intermédiaires et sociétés de gestion. Hausse marquée des demandes, montée des dossiers autour du PEA, de l’épargne salariale, des SCPI, du financement participatif et des instruments financiers liés aux crypto‑actifs : la cartographie des litiges financiers se précise et révèle les failles les plus sensibles du parcours investisseur.
Au-delà du bilan chiffré, ce rapport met en avant des signaux utiles pour ajuster la manière de choisir ses intermédiaires, de lire une documentation commerciale ou de réagir en cas de blocage sur un compte-titres. Les professionnels y trouvent également un retour d’expérience précieux sur l’application de la règlementation au quotidien. En filigrane, un thème traverse l’ensemble du document : comment renforcer la transparence et la protection des investisseurs sans étouffer l’innovation sur les marchés financiers ? L’examen détaillé des principaux motifs de saisine permet de repérer les produits les plus sensibles, de comprendre les incompréhensions récurrentes et d’anticiper les points de vigilance avant qu’un simple désaccord ne se transforme en conflit durable.
En bref
- Hausse marquée des demandes adressées au Médiateur de l’AMF, signe de tensions mais aussi d’une meilleure connaissance du dispositif.
- Les litiges liés au PEA, à l’épargne salariale et aux SCPI concentrent une part importante des saisines.
- Montée des dossiers concernant le financement participatif et les crypto‑actifs, dans un contexte de forte innovation financière.
- Le rapport annuel 2025 met en évidence l’importance d’une information claire et d’une traçabilité des ordres et frais.
- Pour les investisseurs, ces enseignements invitent à mieux documenter leurs démarches et à sécuriser leurs relations avec les intermédiaires.
Litiges financiers : ce que révèle le rapport annuel 2025 du Médiateur
La première information clé issue du rapport annuel 2025 du Médiateur de l’AMF est l’augmentation significative des demandes reçues. Cette hausse peut traduire à la fois plus de conflits, mais aussi une meilleure appropriation du recours à la médiation par les épargnants comme par certains professionnels.
Pour un investisseur, ce signal signifie que les zones de friction ne sont pas marginales. Elles concernent des produits grand public ou massivement distribués, et elles révèlent parfois des décalages entre ce qui est compris et ce que prévoient réellement les contrats ou la règlementation en vigueur.
Une hausse des saisines : symptôme d’un marché plus complexe
Le Médiateur constate une forte augmentation du nombre de demandes reçues pour l’année 2025. Cette dynamique accompagne l’essor de nouveaux produits, la digitalisation des services d’investissement et la multiplication des acteurs, notamment en ligne.
Sur un plan pratique, cela illustre la difficulté, pour certains épargnants, à suivre le niveau de sophistication croissant de l’offre. Les règles encadrant la commercialisation se sont renforcées, mais les situations de blocage persistent : exécution d’ordres contestée, frais jugés incompréhensibles, valorisation d’actifs non cotés, délais de traitement atypiques.
Pour un investisseur, le principal enseignement est simple : plus la structure des produits et des frais est complexe, plus le risque de litige augmente si les explications initiales n’ont pas été suffisamment détaillées ou tracées.
PEA, épargne salariale, SCPI : les zones de friction les plus fréquentes
Le document met particulièrement l’accent sur plusieurs poches de litiges récurrents : plan d’épargne en actions (PEA), épargne salariale et sociétés civiles de placement immobilier (SCPI). Ces trois univers concentrent une part importante des demandes, alors même qu’ils sont parfois perçus comme des solutions « de long terme et de bon sens » par le grand public.
PEA : blocages, éligibilité et délais de traitement
Sur le PEA, les dossiers tournent souvent autour de la clôture ou du transfert, de la fiscalité en cas de retrait, ou encore de l’éligibilité des titres (actions ou parts éligibles PEA-PME par exemple). Un investisseur comme « Marc », 52 ans, peut découvrir qu’une opération de retrait anticipé a eu des conséquences fiscales qu’il n’avait pas anticipées, ou qu’un délai de transfert vers un autre établissement a entraîné une impossibilité de passer des ordres en période de forte volatilité.
Les divergences portent fréquemment sur l’interprétation des règles ou sur l’information fournie au moment de la souscription. Pour comprendre ces enjeux, il peut être utile de croiser ces constats avec les analyses sur l’éligibilité PEA-PME et les actions concernées, qui rappellent l’importance de vérifier la nature des titres avant d’investir.
Épargne salariale : compréhension des règles et horizon de placement
Pour l’épargne salariale, les litiges portent fréquemment sur les conditions de déblocage anticipé, la valorisation des parts de fonds, la bonne prise en compte des arbitrages ou le calendrier des opérations. L’horizon de long terme de ces dispositifs peut renforcer le sentiment d’incompréhension lorsque l’épargnant découvre, plusieurs années après, l’impact de certains choix initiaux.
Les dossiers révèlent aussi l’importance de la pédagogie dans les entreprises et chez les teneurs de comptes. Un salarié peut, par exemple, confondre un fonds monétaire de court terme avec un fonds diversifié plus risqué, faute d’explication claire. Les travaux pédagogiques sur l’épargne salariale et ses mécanismes montrent que le vocabulaire utilisé joue un rôle déterminant dans la bonne compréhension des risques.
SCPI : liquidité, valorisation et promesses implicites
Les SCPI font aussi l’objet de litiges significatifs. Les points de tension se concentrent sur la liquidité des parts, la baisse éventuelle de la valeur ou des revenus distribués, et parfois le décalage entre les attentes initiales et la réalité économique des marchés immobiliers.
L’exemple d’« Anne », investisseuse de 60 ans, illustre ces situations : après plusieurs années de distribution régulière, elle constate une diminution de ses revenus trimestriels et un allongement des délais de remboursement lorsqu’elle souhaite céder ses parts. Elle estime ne pas avoir été suffisamment alertée sur le risque de marché immobilier et sur la liquidité conditionnelle du produit. Ce type de dossier rappelle que les stratégies collectives, parfois comparées à tort à des placements « de rendement garanti », restent exposées aux cycles de l’immobilier et aux tensions de financement.
Ce qu’il faut retenir : PEA, épargne salariale et SCPI sont des outils puissants pour structurer un patrimoine, mais ils supposent une lecture attentive des règles de fonctionnement, des horizons de placement et des risques de liquidité.
Financement participatif et crypto‑actifs : les nouveaux terrains de litiges
Le financement participatif et les crypto‑actifs occupent une place croissante dans les dossiers de médiation. Ces segments combinent innovation, acteurs parfois récents et attentes élevées de la part des investisseurs, ce qui peut générer des incompréhensions lorsque les projets n’aboutissent pas comme prévu.
Financement participatif : quand le risque de perte se matérialise
Dans le financement participatif, les litiges concernent essentiellement la perception du risque, la transparence sur la situation des porteurs de projet et le suivi de l’information en cas de difficulté (retards de remboursement, restructuration, défaut). Les plateformes respectent un cadre de plus en plus précis, mais la réalité économique des projets reste incertaine.
Un investisseur comme « Sami », qui a participé à plusieurs campagnes de financement immobilier, peut se retrouver confronté à des retards importants et contester le niveau d’information fourni après la collecte. Ces situations rejoignent les constats déjà dressés dans les analyses consacrées au financement participatif et à ses risques spécifiques.
Instruments financiers liés aux crypto‑actifs : volatilité et cadre réglementaire
Les dossiers touchant aux instruments financiers liés aux crypto‑actifs reflètent principalement des préoccupations sur la volatilité extrême, la compréhension des produits et le rôle des prestataires (plateformes, courtiers, conseillers). Le cadre de règlementation évolue rapidement, mais certains investisseurs restent surpris par la rapidité des variations de prix ou par les modalités de blocage de comptes en cas de suspicion de fraude.
Les autorités rappellent régulièrement les risques attachés aux offres non autorisées et aux promesses de rendement disproportionnées. Les mises en garde contre les investissements non autorisés et les arnaques illustrent que la frontière entre innovation légitime et démarchage abusif est parfois fine pour un épargnant peu expérimenté.
Point de vigilance pour les investisseurs : avant de souscrire à un produit lié aux crypto‑actifs ou à un projet participatif, la vérification de l’enregistrement ou de l’agrément du prestataire, la compréhension exacte du risque de perte en capital et la lecture des scénarios défavorables sont essentielles.
Protection des investisseurs : comment utiliser la médiation de l’AMF à son avantage
La conférence de presse de septembre 2026 autour du rapport annuel 2025 a également permis de rappeler la place spécifique de la médiation dans l’architecture de protection des investisseurs. Ce recours gratuit et indépendant intervient en aval des démarches déjà entreprises auprès des établissements, lorsque le dialogue direct n’a pas permis de solution.
Dans quels cas le Médiateur peut-il être saisi ?
Le champ de compétence du Médiateur couvre la plupart des litiges entre investisseurs et professionnels des marchés financiers : banques, entreprises d’investissement, sociétés de gestion, teneurs de comptes, plateformes de financement participatif ou certains prestataires sur crypto‑actifs.
Les motifs typiques incluent l’exécution d’ordres, la contestation de frais, la valorisation de produits, la communication d’information précontractuelle ou l’application d’un dispositif réglementaire. Le Médiateur ne se substitue pas aux tribunaux, mais il propose une solution amiable qui peut résoudre de nombreux conflits sans passer par une procédure contentieuse.
Les réflexes à adopter avant et pendant un litige
Pour tirer pleinement parti de ce dispositif, plusieurs réflexes sont recommandés en amont de toute saisine :
- Conserver les preuves : courriels, relevés, captures d’écran, contrats, brochures tarifaires.
- Formaliser les échanges : adresser des réclamations écrites et datées au service clients de l’établissement.
- Clarifier sa demande : indiquer précisément ce qui est contesté (montant, opération, date) et la solution recherchée.
- Respecter les délais : attendre la réponse écrite de l’établissement ou l’expiration du délai prévu avant de saisir le Médiateur.
Plus le dossier initial est structuré, plus la médiation peut se concentrer sur le fond du litige plutôt que sur la reconstitution des faits.
Transparence, supervision et tendances de fond sur les marchés financiers
Au-delà des cas individuels, le rapport annuel 2025 du Médiateur nourrit une réflexion plus large sur la transparence des marchés financiers et sur le comportement des acteurs. Les thèmes récurrents des litiges orientent, indirectement, les priorités de contrôle ou de pédagogie des autorités.
Les analyses globales de l’AMF et de l’ACPR montrent qu’en 2025, la protection des investisseurs s’est imposée comme un axe central, en parallèle d’autres chantiers comme la durabilité, la cybersécurité ou la digitalisation des canaux de distribution. Ces tendances sont détaillées dans les bilans conjoints, notamment dans les travaux sur le rapport 2025 AMF‑ACPR qui met en avant la montée des arnaques et la surveillance accrue des produits complexes.
En filigrane, les constats du Médiateur renforcent une idée : plus le cadre est clair pour l’investisseur, moins les zones d’ombre laissent place aux conflits prolongés et aux incompréhensions durables.
Tableau récapitulatif : principaux thèmes de litiges observés en 2025
| Type de produit ou service | Nature fréquente du litige | Point de vigilance pour l’investisseur |
|---|---|---|
| PEA / PEA-PME | Clôture, transfert, fiscalité, éligibilité des titres | Vérifier les règles de fonctionnement et conserver les échanges avec l’établissement |
| Épargne salariale | Déblocage anticipé, valorisation, arbitrages | Comprendre les horizons de placement et les conditions de sortie |
| SCPI | Liquidité des parts, baisse de revenus, valorisation | Intégrer le risque immobilier et l’absence de garantie de liquidité |
| Financement participatif | Retards, défauts de remboursement, information post‑investissement | Accepter le risque de perte totale et suivre l’information sur les projets |
| Produits liés aux crypto‑actifs | Volatilité, fonctionnement des plateformes, blocages de compte | Vérifier l’agrément des prestataires et le niveau de risque supporté |
Ces tendances se retrouvent également dans d’autres travaux consacrés à l’évolution des contrôles, comme les analyses relatives aux axes de contrôle et à la conformité publiées pour 2025, qui insistent sur l’importance de la qualité de l’information fournie aux clients et de la traçabilité des recommandations.
Source : AMF – https://www.amf-france.org/fr
FAQ – Questions fréquentes
À quel moment saisir le Médiateur de l’AMF en cas de litige financier ?
Le Médiateur de l’AMF peut être saisi lorsque vous avez d’abord adressé une réclamation écrite à l’établissement concerné (banque, société de gestion, plateforme, etc.) et que la réponse obtenue ne vous satisfait pas ou qu’aucune réponse n’a été donnée dans le délai prévu. La médiation intervient donc en second recours, pour rechercher une solution amiable sur un litige portant sur des produits ou services liés aux marchés financiers.
Quels types de produits sont le plus souvent concernés par les litiges ?
Selon les constats du rapport annuel 2025 du Médiateur, les dossiers portent principalement sur le PEA, l’épargne salariale, les SCPI, le financement participatif et certains instruments financiers liés aux crypto‑actifs. Ces produits sont très diffusés ou en forte croissance, ce qui explique qu’ils concentrent une part importante des demandes de médiation.
La médiation de l’AMF donne-t-elle des conseils d’investissement personnalisés ?
La mission du Médiateur de l’AMF n’est pas de recommander des placements ou de construire une stratégie patrimoniale. Elle consiste à analyser un différend entre un investisseur et un professionnel à la lumière des contrats applicables, des pratiques de marché et de la réglementation. L’objectif est de proposer une solution amiable au litige, et non d’orienter les choix d’investissement futurs.
La médiation est-elle obligatoire avant de saisir la justice ?
Non, la médiation n’est pas obligatoire. Un investisseur peut directement saisir les tribunaux s’il le souhaite. Toutefois, la médiation offre une voie amiable, gratuite et souvent plus rapide, qui permet de résoudre de nombreux litiges sans recourir à une procédure judiciaire, parfois longue et coûteuse.
Comment un investisseur peut-il limiter le risque de litige à l’avenir ?
Plusieurs bonnes pratiques peuvent réduire le risque de conflit : lire attentivement la documentation précontractuelle, poser des questions sur les scénarios défavorables, conserver toutes les traces d’échanges avec les professionnels, surveiller régulièrement ses relevés et vérifier que les opérations exécutées correspondent bien aux instructions données. Le suivi de l’actualité réglementaire et des rapports de l’AMF permet également de mieux repérer les produits ou pratiques à risque.

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.















Commentaires