
Sommaire
- 1 Un test de résistance global qui change la perspective sur le risque systémique
- 2 Une méthodologie “bottom-up” et “top-down” pour cartographier les risques financiers
- 3 Ce que révèlent les premiers résultats et le rôle du second tour
- 4 Un exercice conduit dans un système financier jugé solide, mais vigilant
- 5 Ce que cela signifie concrètement pour les investisseurs particuliers et professionnels
- 6 Comparatif : ce stress test “system-wide” face aux approches plus classiques
- 7 FAQ – Questions fréquentes
Dans un contexte de volatilité récurrente sur les marchés, la Banque de France, l’ACPR et l’AMF viennent de livrer un rapport inédit sur un vaste test de résistance du système financier français. Il ne s’agit pas d’un exercice théorique de plus, mais d’une analyse grandeur nature des réactions de plus de vingt grandes institutions face à un choc de marché d’une intensité rarement envisagée. L’enjeu : comprendre comment un stress extrême peut circuler d’une banque à un assureur, d’une société de gestion à un autre intermédiaire, via les expositions croisées, les appels de marge et la quête de liquidité.
Ce travail s’inscrit dans une tendance plus large de la régulation bancaire et financière : passer d’une vision “par silo” (banques d’un côté, assureurs de l’autre) à une vision intégrée, où l’on observe les enchaînements possibles entre acteurs. Pour les investisseurs, particuliers comme professionnels, ces exercices fournissent un matériau précieux pour apprécier la stabilité financière, au-delà des chiffres individuels de solvabilité ou de performance. Ils éclairent aussi la manière dont une crise pourrait se diffuser, par exemple via des ventes forcées d’actifs ou un blocage temporaire de certains marchés. Comprendre ces dynamiques, c’est mieux appréhender les risques financiers systémiques qui entourent un portefeuille, qu’il soit composé d’actions du CAC 40, d’OPCVM obligataires ou d’expositions plus spécialisées comme les instruments financiers liés aux crypto-actifs.
En bref :
- Un premier stress test global : un exercice “system-wide” mené par la Banque de France, l’ACPR et l’AMF auprès de plus de 20 institutions clés (banques, assureurs, sociétés de gestion).
- Objectif : analyser comment un choc de marché très sévère se propage dans le système et tester la robustesse des interconnexions financières.
- Méthode originale : combinaison d’une collecte “bottom-up” des réactions réelles des participants et d’une modélisation “top-down” pour les acteurs non participants.
- Canaux de contagion étudiés : expositions croisées, ventes forcées d’actifs et tensions de liquidité liées aux appels de marge.
- Calendrier : premier tour achevé, second tour en préparation, avec un rapport de synthèse prévu à l’automne 2026.
- Impact pour les investisseurs : un éclairage supplémentaire sur la résilience du système financier français, sans conséquence individuelle directe pour les institutions participantes.
Un test de résistance global qui change la perspective sur le risque systémique
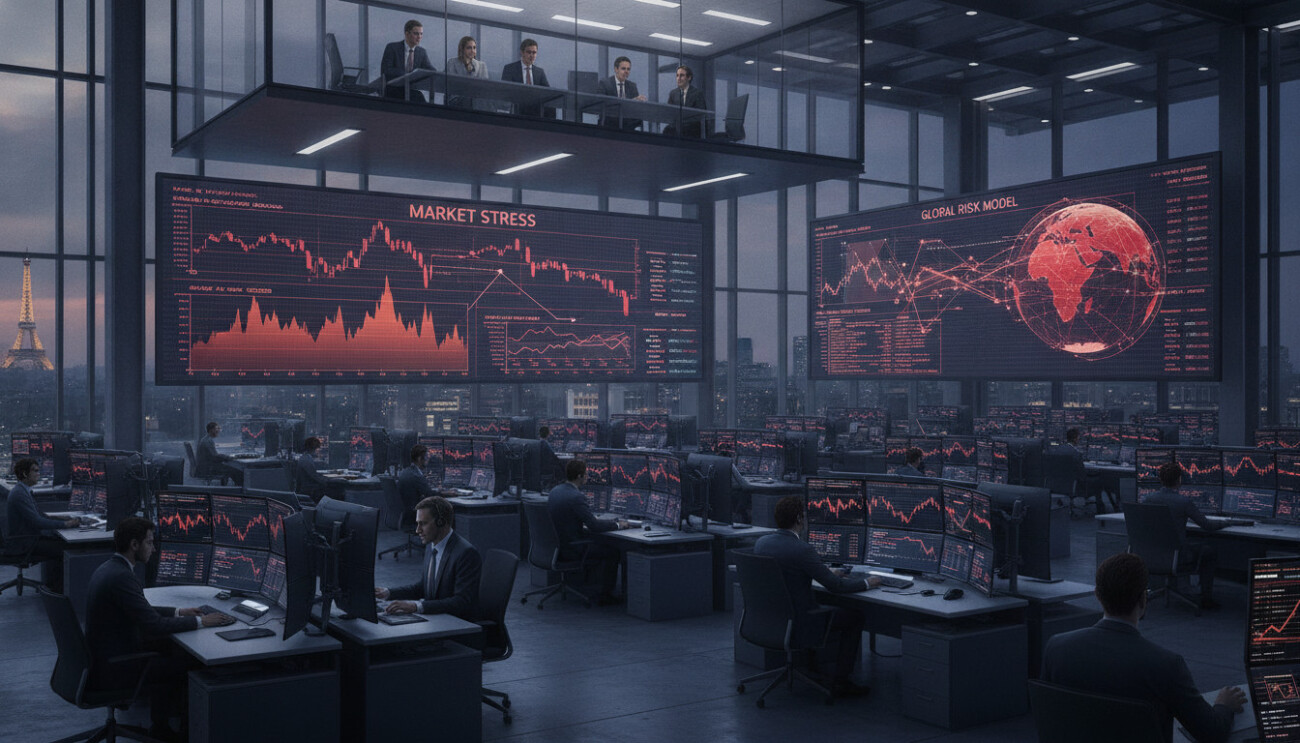
Ce premier test de résistance mené à l’échelle de l’ensemble du système financier français marque une évolution importante. Habituellement, les exercices de ce type se concentrent sur un secteur unique, souvent les banques, avec une logique de “photo” individuelle. Ici, la Banque de France, l’ACPR et l’AMF ont cherché à capturer les interactions entre plusieurs segments : banque, assurance, gestion d’actifs.
L’exercice repose sur un scénario de choc de marché concentré sur dix jours ouvrés, plus sévère que les pires épisodes observés au cours des deux dernières décennies. Il s’agit, par construction, d’une situation extrême mais plausible, conçue pour tester les limites. Pour un investisseur, cela revient à se demander : que se passerait-il si une nouvelle crise, plus brutale que celle de 2008 ou de 2020, se produisait sur une période très courte ?
Pourquoi ce stress test est-il vraiment différent des précédents ?
L’originalité de ce rapport inédit tient à deux éléments. D’abord, il agrège des données issues de banques d’importance systémique mondiale, d’assureurs de premier plan et de grandes sociétés de gestion. Ensuite, il intègre les interactions entre ces acteurs, au lieu de les considérer de manière isolée. Là où des stress tests classiques se limitent à mesurer l’impact d’un choc sur le capital d’une banque, cet exercice observe comment les réactions de cette banque peuvent, à leur tour, impacter ses contreparties.
On peut prendre l’exemple fictif de “Banque Alpha” et “Assureur Beta”. Si Banque Alpha décide de vendre massivement des obligations pour répondre à des appels de marge, Assureur Beta – qui détient les mêmes titres – peut être touché par la chute de prix. Ses pertes latentes augmentent, ce qui peut l’amener lui aussi à réduire ses positions. Le mouvement devient alors collectif, alimentant la volatilité et le stress sur la liquidité.
Cette dynamique circulaire est au cœur des préoccupations de stabilité financière et illustre pourquoi les régulateurs renforcent leurs outils d’analyse économique du risque systémique. Le message pour les investisseurs : la robustesse d’un portefeuille ne se joue pas uniquement au niveau de chaque émetteur, mais aussi au niveau du fonctionnement global du système.
Une méthodologie “bottom-up” et “top-down” pour cartographier les risques financiers
Pour mener cet exercice, les autorités ont combiné deux approches complémentaires. D’un côté, une collecte bottom-up auprès des institutions participantes : celles-ci doivent décrire, de manière détaillée, comment elles réagiraient au choc. De l’autre, un module top-down de modélisation, utilisé pour compléter l’analyse et intégrer les acteurs qui ne participent pas directement.
Concrètement, les établissements sont invités à préciser quels marchés ils utiliseraient, quels actifs ils vendraient, quels volumes seraient concernés, à quel moment et auprès de quelles contreparties. Cette granularité est inhabituelle pour un stress test : au lieu de supposer un comportement type, les autorités recueillent des stratégies concrètes.
Les trois grands canaux de contagion étudiés
Le rapport met en avant trois canaux clés de transmission du choc, inspirés d’épisodes récents de tensions financières :
- Expositions croisées : détentions simultanées des mêmes titres, dépôts, lignes de crédit, dérivés ou opérations de pension entre institutions. Un problème chez l’une peut rapidement affecter les bilans des autres.
- Ventes forcées (“fire sales”) : lorsque plusieurs acteurs cherchent à céder en même temps les mêmes actifs, les prix peuvent s’effondrer, aggravant les pertes et incitant à de nouvelles ventes.
- Tensions de liquidité : appels de marge, besoins de collatéral et recours aux opérations de pension qui s’accumulent, alors que la liquidité de marché se raréfie.
Imaginons un fonds obligataire très exposé à une catégorie de dettes d’entreprises. Si le prix de ces obligations chute brutalement, le fonds peut être contraint de vendre pour répondre aux rachats des porteurs de parts. D’autres fonds, positionnés de façon similaire, pourraient faire de même. La boucle prix-ventes-rachats s’auto-alimente, ce qui renforce les risques financiers au niveau du système.
Pour les investisseurs, l’intérêt réside dans l’identification des segments de marché les plus sensibles à ces schémas. Cela rejoint d’ailleurs des travaux plus larges sur les scénarios de crise, déjà évoqués dans certaines analyses de l’AMF, comme celles liées aux scénarios de crise développés au niveau européen.
Ce que révèlent les premiers résultats et le rôle du second tour
Les autorités ont reçu les estimations du premier tour de l’exercice pour l’ensemble des établissements. Ces données sont en cours de rapprochement bilatéral entre contreparties et d’agrégation à l’échelle du système. L’objectif est de vérifier la cohérence des réactions annoncées : par exemple, plusieurs institutions peuvent indiquer vouloir vendre le même type d’actifs ou se tourner vers les mêmes sources de financement, ce qui peut être irréaliste à l’échelle globale.
Une fois cette première analyse affinée, un second tour doit être lancé. Les autorités restitueront alors aux participants une vision agrégée du système, mettant en évidence les points de tension potentiels ou les divergences d’anticipation entre catégories d’acteurs. Ce dialogue permet de mieux comprendre dans quelles conditions une dynamique auto-entretenue pourrait apparaître.
Une dynamique auto-entretenue : le scénario à éviter
Le risque majeur identifié par ce type de tests est celui d’une spirale où les réactions prudentes de chacun aggravent la situation collective. Par exemple, une banque cherchant à réduire son exposition à certains actifs peut provoquer une chute de prix, ce qui détériore les ratios d’autres institutions. Celles-ci peuvent alors, à leur tour, réduire leurs positions, enclenchant ainsi une nouvelle phase de baisse.
Pour illustrer ce mécanisme, on peut se projeter sur un portefeuille type d’investisseur particulier, exposé à la fois à des actions d’un grand groupe industriel, comme une valeur automobile française, et à des fonds obligataires. En cas de choc systémique, la corrélation entre marchés peut augmenter, réduisant les bénéfices attendus de la diversification. Le lien ne passe pas uniquement par les corrélations historiques, mais aussi par les comportements communs des grands investisseurs institutionnels sous contrainte de liquidité.
L’enjeu de ce second tour de stress test est donc d’évaluer si, dans certains scénarios, ces comportements collectifs pourraient devenir une source autonome de déstabilisation, et comment y remédier par des mesures de gestion des risques ou d’ajustement réglementaire.
Un exercice conduit dans un système financier jugé solide, mais vigilant
Les autorités soulignent que cet exercice est conduit dans un système financier français évalué comme solide. Les principaux ratios de solvabilité et de liquidité des banques et des assureurs restent globalement confortables, dans la lignée des exigences issues des réformes post-crise financière mondiale. Toutefois, la complexité croissante des interconnexions appelle une vigilance constante.
Ce stress test s’inscrit dans le prolongement d’initiatives similaires, notamment au Royaume-Uni, où un exercice comparable s’est achevé fin 2024. Les autorités françaises ont tiré des enseignements de ces travaux pour concevoir un dispositif adapté à la structure du marché national, tout en restant aligné avec les pratiques internationales.
Participation volontaire et absence d’impact individuel direct
Un point important pour les investisseurs et les institutions participantes : la participation à cet exercice est volontaire et ne se traduit pas par des conséquences automatiques dans la supervision individuelle. Autrement dit, les résultats de ce stress test global ne se transforment pas, en l’état, en décisions ciblées sur tel ou tel établissement.
Pour autant, les enseignements tirés de l’analyse systémique peuvent nourrir des réflexions plus larges sur la régulation bancaire et financière, les pratiques de gestion des risques ou les orientations de la politique prudentielle. Ils peuvent aussi venir compléter d’autres chantiers stratégiques, comme ceux déjà mis en avant dans les axes de surveillance des marchés pour les prochaines années, présentés dans certaines analyses sur les priorités de régulation à horizon 2026.
Cette approche collective vise à renforcer la stabilité financière sans créer de signaux de marché excessifs sur les acteurs individuels. Elle rappelle que la robustesse du système repose autant sur la solidité des institutions que sur la qualité de leurs interactions.
Ce que cela signifie concrètement pour les investisseurs particuliers et professionnels
Pour un investisseur, ce type d’exercice peut sembler lointain ou réservé aux spécialistes. Pourtant, il éclaire plusieurs dimensions clés pour la construction et le suivi d’un portefeuille, qu’il s’agisse de titres en direct, de fonds ou d’instruments financiers plus sophistiqués.
Un investisseur professionnel, comme un gérant d’OPCVM diversifié, pourra par exemple utiliser ces enseignements pour mieux évaluer les risques de liquidité sur certains segments, ou pour revisiter ses hypothèses de corrélation extrême entre classes d’actifs. Un investisseur particulier, lui, peut y voir une confirmation que la résilience de ses placements dépend aussi de la capacité du système à absorber un choc violent.
Repères pratiques pour intégrer cette lecture systémique du risque
Sans se substituer à un conseil personnalisé, quelques repères généraux peuvent être tirés de ce type de stress test :
- Diversification réelle : vérifier que la diversification ne repose pas uniquement sur des étiquettes (actions, obligations, monétaire), mais aussi sur des expositions à des émetteurs et zones géographiques variés.
- Sensibilité à la liquidité : porter une attention particulière aux produits moins liquides ou exposés à des ventes forcées en cas de stress.
- Vision de long terme : garder en tête que ces scénarios de crise sont, par définition, extrêmes et concentrés dans le temps ; ils ne préjugent pas des performances de long terme, mais aident à préparer psychologiquement et techniquement les phases de volatilité.
- Compréhension des intermédiaires : identifier le rôle des banques dépositaires, sociétés de gestion et assureurs dans la chaîne de valeur du portefeuille.
Pour un investisseur qui suit régulièrement l’actualité réglementaire, ces stress tests viennent compléter d’autres signaux, comme les rapports annuels des autorités de marché ou les discours des responsables de la supervision, à l’image des interventions publiques récentes sur l’orientation de la régulation et la protection de l’épargne.
Comparatif : ce stress test “system-wide” face aux approches plus classiques
Pour mettre en perspective cet exercice, il est utile de comparer ses caractéristiques à celles des stress tests traditionnels. Le tableau ci-dessous synthétise quelques différences structurantes :
| Caractéristique | Stress test classique (sectoriel) | Stress test “system-wide” Banque de France / ACPR / AMF |
|---|---|---|
| Portée | Un seul secteur (souvent les banques) | Plusieurs secteurs (banques, assurances, gestion d’actifs) |
| Vision du risque | Impact sur chaque acteur pris isolément | Propagation du choc via les interconnexions entre acteurs |
| Approche méthodologique | Hypothèses standardisées sur les comportements | Réactions déclarées des participants (“bottom-up”) + modèle “top-down” |
| Scénario | Horizons plus longs, chocs parfois moins concentrés | Choc de marché très sévère sur dix jours ouvrés |
| Objectif principal | Tester la résilience individuelle et les besoins de capital | Comprendre les dynamiques de contagion et les tensions de liquidité |
Pour les investisseurs, cette comparaison met en lumière un changement de focale : on passe d’une photographie institution par institution à une cartographie des chaînes de transmission. Dans un environnement où les portefeuilles sont souvent diversifiés via des fonds ou des produits structurés, cette approche systémique devient un complément utile aux analyses financières classiques.
FAQ – Questions fréquentes
Quel est l’objectif principal de ce test de résistance global du système financier français ?
L’objectif central est d’analyser comment un choc de marché très sévère pourrait se diffuser au sein du système financier français, en tenant compte des interconnexions entre banques, assureurs et sociétés de gestion. Il s’agit de mieux identifier les canaux de contagion, les fragilités potentielles et les points de tension, afin de renforcer la stabilité financière et d’affiner les outils de régulation et de supervision.
Ce stress test a-t-il un impact direct sur les portefeuilles des investisseurs ?
L’exercice n’a pas d’effet direct et immédiat sur les portefeuilles des investisseurs, ni sur la supervision individuelle des institutions participantes. En revanche, il fournit des informations utiles sur la robustesse du système et sur la manière dont une crise pourrait circuler entre différents acteurs. Ces enseignements peuvent être intégrés, de manière générale, dans l’analyse des risques de marché, de liquidité et de concentration, sans se substituer à un conseil personnalisé.
Quelles institutions participent à cet exercice de stress test ?
L’exercice implique plus de vingt grandes institutions financières françaises, couvrant largement les secteurs de la banque, de l’assurance et de la gestion d’actifs. Il inclut notamment l’ensemble des banques d’importance systémique mondiale établies en France. La participation est volontaire et vise à constituer un échantillon représentatif des principaux canaux d’interconnexion du système financier français.
En quoi ce test diffère-t-il des stress tests habituels réalisés sur les banques ?
Contrairement aux stress tests sectoriels traditionnels, centrés sur un type d’acteur, ce test “system-wide” intègre plusieurs secteurs simultanément et se focalise sur les interactions entre institutions. Il repose sur un scénario de choc de marché très concentré dans le temps et combine les réactions détaillées déclarées par les participants avec une modélisation complémentaire. L’objectif est de comprendre la dynamique globale de contagion plutôt que de se limiter à la solidité individuelle de chaque établissement.
Que peuvent retenir les investisseurs de ce rapport inédit pour leur propre gestion du risque ?
Les investisseurs peuvent retenir que la résilience de leurs placements dépend aussi du fonctionnement global du système financier, en particulier des risques de ventes forcées et de tensions de liquidité. Sans fournir de recommandations personnalisées, ce type de stress test invite à vérifier la qualité réelle de la diversification, à tenir compte des scénarios extrêmes dans l’appréciation du risque et à suivre attentivement les travaux des régulateurs sur la stabilité financière et la régulation bancaire.
Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.







Commentaires