
Sommaire
- 1 Virement DGFiP du 15 janvier : à quoi correspond exactement ce versement d’impôts ?
- 2 Jeudi 15 janvier : quand le virement de l’administration fiscale tombe réellement sur votre compte
- 3 Montant du virement du 15 janvier : comment savoir combien vous allez toucher ?
- 4 Tableau récapitulatif : ce que couvre (ou non) le virement DGFiP du 15 janvier
- 5 Reste à percevoir : comment sera versé le solde de vos crédits et réductions d’impôts ?
- 6 Pourquoi certains foyers ne reçoivent aucun virement DGFiP en janvier ?
- 7 Les bons réflexes pour sécuriser votre virement d’impôts de janvier
- 8 FAQ – Questions fréquentes
Jeudi 15 janvier, près de 9 millions de foyers fiscaux vont voir apparaître un virement DGFiP sur leur compte bancaire. Ce versement anticipé de l’administration fiscale correspond à une partie des crédits et réductions d’impôts les plus courants (emploi à domicile, garde d’enfants, dons, investissements locatifs…). Pour certains ménages, le montant représentera plusieurs centaines d’euros, avec une moyenne nationale d’un peu plus de 600 euros, de quoi offrir une vraie bouffée d’oxygène au budget en plein mois de janvier. Encore faut-il comprendre qui est concerné, comment est calculée cette avance à 60 %, et pourquoi certains ne toucheront rien ce jeudi malgré des dépenses ouvrant droit à avantage fiscal.
Dans un contexte de hausse des prix et de tensions sur le pouvoir d’achat, ce rendez-vous annuel s’est imposé comme un jalon du calendrier de la fiscalité française, à côté des échéances de déclaration et de recouvrement. Beaucoup de contribuables comme Claire et Thomas, couple avec deux enfants et une aide-ménagère déclarée, comptent désormais sur ce virement pour lisser leurs charges de début d’année. Pourtant, d’autres découvrent avec surprise qu’ils ne reçoivent pas d’avance, ou que le montant est inférieur à ce qu’ils imaginaient. Entre logique de calcul, calendrier, et nouveaux outils de paiement mis en place par Bercy, mieux vaut décoder précisément ce mécanisme. Ce décryptage détaillé permet de vérifier si le versement attendu est cohérent, d’anticiper la suite en été, et d’ajuster sa gestion de trésorerie personnelle en conséquence.
L’essentiel en bref
Virement DGFiP du 15 janvier : quel montant pouvez-vous réellement attendre ce jeudi ?
- Vous recevez en général 60 % de vos crédits et réductions d’impôts habituels, sur la base de vos dépenses de l’année précédente.
- Pour connaître précisément votre montant de versement, consultez le document dédié dans votre espace sur impots.gouv.fr, et vérifiez votre RIB enregistré.
- Une erreur fréquente : croire être privé de droit alors que l’avance ne concerne qu’une liste limitée d’avantages fiscaux et se base sur les dépenses de l’année N-2.
- À garder en tête : le complément (ou la régularisation) interviendra à l’été suivant, après votre déclaration, dans le cadre plus global de vos impôts et de leur recouvrement.
Virement DGFiP du 15 janvier : à quoi correspond exactement ce versement d’impôts ?
Ce virement DGFiP de mi-janvier est une conséquence directe de la mise en place du prélèvement à la source. Le taux appliqué chaque mois sur votre salaire ou votre pension ne tient pas compte des crédits et réductions d’impôts dont vous bénéficiez. Sans mécanisme correctif, l’administration fiscale devrait vous rembourser une somme importante à l’été, ce qui imposerait aux ménages d’avancer la trésorerie pendant de longs mois.
Pour éviter cet effet ciseau, le législateur a choisi de verser chaque année, autour du 15 janvier, une avance de 60 % sur certains avantages fiscaux récurrents. Le solde – positif ou négatif – est régularisé l’été suivant, une fois vos revenus et dépenses déclarés. Ce dispositif s’inscrit dans un mouvement plus large de modernisation des paiements publics et des flux entre l’État et les contribuables, dans la lignée des évolutions détaillées sur les nouveaux modes de paiement en 2026.
Concrètement, ce virement n’est donc pas un « cadeau » imprévu, mais un acompte sur vos impôts, calculé à partir de vos habitudes déclarées les années précédentes. Le point clé à retenir : ce que vous recevez en janvier sera systématiquement pris en compte au moment du calcul définitif, quelques mois plus tard.
Comment fonctionne le calcul des 60 % : exemple concret
Pour illustrer, prenons le cas de Claire, qui a versé 600 euros de dons à une association d’aide alimentaire en 2024, ouvrant droit à une réduction d’impôt dite « Coluche » à 75 %. Sa note d’impôt a ainsi été diminuée de 450 euros pour l’année suivante. En supposant que ces dons soient récurrents, le fisc estime qu’elle bénéficiera d’un avantage similaire au titre de 2025.
Sur cette base, l’administration fiscale lui versera donc, le jeudi 15 janvier, une avance de 270 euros, soit 60 % de 450 euros. L’été, lors du calcul définitif, la différence sera ajustée selon le montant réel de ses dons 2025. Ce schéma s’applique de la même manière aux emplois à domicile, frais de garde, ou investissements locatifs ouvrant droit à réduction.
Cette mécanique est simple sur le papier, mais elle implique une condition clé : avoir déjà bénéficié de ces avantages l’année précédente. Sans historique, il n’y a pas d’avance, même si les dépenses fiscales sont bel et bien engagées l’année suivante.
Pour celles et ceux qui souhaitent aller plus loin sur le contexte budgétaire de l’État et la logique de ces flux financiers, il est utile de rapprocher ce dispositif de l’évolution des pratiques de recouvrement et de remboursement, notamment via les nouveaux outils numériques largement déployés depuis quelques années.
Jeudi 15 janvier : quand le virement de l’administration fiscale tombe réellement sur votre compte
La date officielle de versement annoncée par la DGFiP est le jeudi 15 janvier. C’est ce jour-là que l’ordre de virement est émis par le Trésor public. En pratique, les délais interbancaires font que certains foyers verront l’argent crédité dès le jeudi, d’autres le vendredi, voire le samedi au plus tard.
Pour éviter tout stress inutile, il est important de garder en tête que la date du 15 concerne l’émission, pas nécessairement l’arrivée instantanée sur votre compte. Si le document disponible dans votre espace impots.gouv.fr mentionne bien un versement, celui-ci doit apparaître dans les jours qui suivent, sauf problème de RIB ou de compte clos.
Ce fonctionnement s’inscrit dans le calendrier plus large de la fiscalité des particuliers, avec plusieurs jalons clés répartis sur l’année. Anticiper ces dates permet d’organiser sa trésorerie, au même titre que le suivi des différents moyens de paiement décrits dans les analyses dédiées aux évolutions des paiements en France.
Comment identifier le virement DGFiP sur votre relevé bancaire
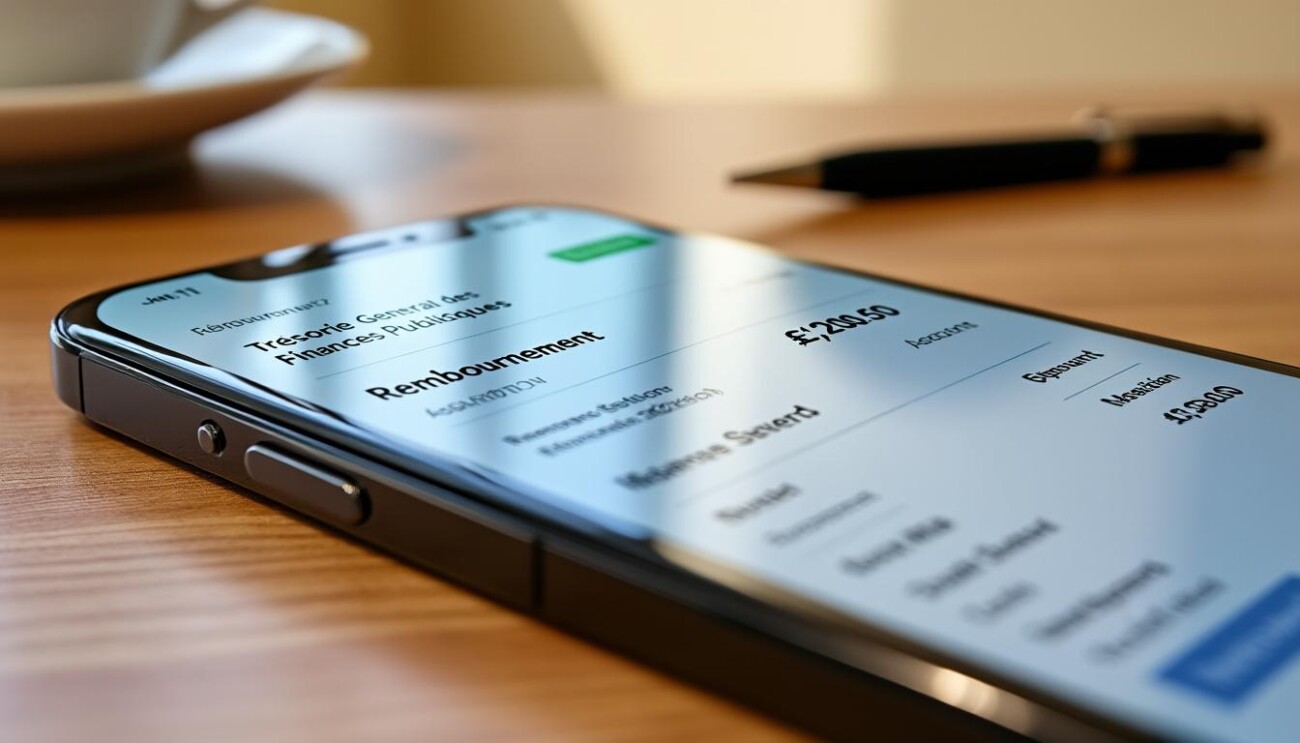
Sur votre relevé ou votre application bancaire, le virement apparaît généralement avec un libellé du type « AVANCE CREDIMPOT » ou mentionnant la DGFiP / Finances publiques. Il s’agit d’un virement SEPA classique, comme pour tout autre paiement reçu.
Un point pratique : certains ménages n’ayant pas communiqué d’IBAN à l’administration fiscale ne reçoivent pas de virement, mais un chèque envoyé par courrier. Celui-ci arrive en général d’ici la fin du mois de janvier et peut être déposé ou encaissé via les applications mobiles de plusieurs banques.
Dans tous les cas, si vous êtes annoncé comme bénéficiaire, l’argent – par virement ou par chèque – doit se matérialiser rapidement. En cas d’absence totale de trace après plusieurs jours, une vérification s’impose sur votre espace impots.gouv.fr, puis éventuellement via un contact avec votre service des impôts des particuliers.
Un simple contrôle de votre IBAN et du document « Montant de l’avance de réductions et crédits d’impôt » dans votre espace fiscal résout la majorité des interrogations. Ce réflexe évite de confondre un éventuel retard technique avec une absence pure et simple de droit à l’avance.
Montant du virement du 15 janvier : comment savoir combien vous allez toucher ?
Le montant exact que vous allez percevoir ce jeudi est indiqué sur un document officiel accessible depuis votre espace personnel sur impots.gouv.fr. Il porte un intitulé du type : « Impôt sur le revenu 2025 – Montant de l’avance de réductions et crédits d’impôt ». Ce document récapitule la somme que la DGFiP vous versera, et la nature des avantages fiscaux pris en compte.
Au niveau national, l’avance moyenne tourne autour de 600 euros par foyer bénéficiaire. Certains reçoivent beaucoup moins (quelques dizaines d’euros), d’autres bien davantage, notamment en cas d’emploi à domicile important ou de dispositifs d’investissement locatif type Pinel ou Censi-Bouvard. La clé est de comparer ce montant avec vos dépenses et leurs plafonds fiscaux, pour vérifier que l’ordre de grandeur est cohérent.
Dans une optique de bonne gestion de patrimoine, cette somme peut être intégrée à votre budget annuel comme un flux récurrent. Elle peut servir par exemple à rembourser une partie d’un crédit, à alimenter un fonds d’urgence ou à être investie via des supports adaptés à votre profil de risque, dans la logique d’une stratégie globale abordée dans les contenus d’Investmania sur l’optimisation des flux financiers et moyens de paiement.
Les principaux crédits et réductions d’impôts concernés par l’avance
L’avance de janvier ne porte pas sur l’ensemble de vos avantages fiscaux, mais sur une liste bien précise. Voici les principaux dispositifs pris en compte :
- Crédit d’impôt pour l’emploi à domicile (ménage, garde d’enfants, soutien scolaire, assistance aux personnes âgées ou handicapées, etc.).
- Crédit d’impôt pour frais de garde de jeunes enfants de moins de 6 ans.
- Crédit d’impôt pour cotisations syndicales.
- Réductions d’impôt pour dons aux associations reconnues d’utilité publique ou d’intérêt général (dont les dons « Coluche »).
- Réduction d’impôt pour dépenses liées à la dépendance (hébergement en Ehpad ou établissement de soins de longue durée).
- Réductions d’impôt pour investissements locatifs (Pinel, Duflot, Scellier, Censi-Bouvard, LMNP Censi-Bouvard, dispositifs outre-mer, Girardin logement social).
Si votre avantage entre dans une de ces catégories et que vous en bénéficiez régulièrement, il y a de fortes chances que vous fassiez partie des ménages qui voient un virement ce jeudi. Dans le cas contraire, l’absence de versement n’est pas forcément une erreur : votre avantage fiscal peut simplement ne pas être éligible à cette avance.
Tableau récapitulatif : ce que couvre (ou non) le virement DGFiP du 15 janvier
Pour clarifier rapidement la situation, le tableau ci-dessous synthétise les principaux cas de figure et leur impact sur le versement de janvier.
| Type d’avantage fiscal | Éligible à l’avance de janvier ? | Particularités / remarques |
|---|---|---|
| Emploi à domicile (crédit d’impôt) | Oui, sauf avance immédiate | Si vous utilisez l’« avance immédiate » du crédit d’impôt, pas d’acompte en janvier. |
| Frais de garde d’enfants < 6 ans | Oui | Calcul basé sur les dépenses de l’année précédente, dans la limite des plafonds. |
| Dons aux associations / œuvres | Oui | Comprend les dons ouvrant droit aux taux majorés (ex : 75 % pour certains organismes). |
| Investissements locatifs Pinel, Duflot, etc. | Oui | Uniquement pour les dispositifs en cours et déjà déclarés les années passées. |
| Dépenses de travaux énergétiques (type MaPrimeRénov’) | Non | Le bénéfice se matérialise via d’autres mécanismes, pas via l’avance de janvier. |
| Nouveau don ou nouvel emploi à domicile en 2025 | Non pour l’année de démarrage | Aucune avance en janvier suivant l’année de mise en place, faute d’historique. |
Ce tableau permet de vérifier en un coup d’œil si votre situation justifie un virement en début d’année ou si l’avantage se concrétisera uniquement lors du calcul définitif de vos impôts.
Reste à percevoir : comment sera versé le solde de vos crédits et réductions d’impôts ?
L’avance de janvier n’est qu’une première étape. Le calcul définitif de vos crédits et réductions d’impôts intervient après la déclaration de revenus au printemps, sur la base de vos dépenses réellement engagées. L’été suivant, la DGFiP procède à la régularisation : soit un complément vous est versé, soit une partie de l’avance est récupérée si le montant final est inférieur.
Reprenons Claire, qui reçoit 270 euros en janvier, correspondant à 60 % d’une réduction de 450 euros calculée l’année précédente. Si en réalité, ses dons 2025 ne s’élèvent plus qu’à 500 euros, sa réduction d’impôt finale sera de 375 euros. Ayant déjà perçu 270 euros, elle touchera donc seulement 105 euros à l’été. Inversement, si elle avait augmenté ses dons, le complément serait supérieur.
Cette mécanique impose une règle simple de gestion : ne jamais considérer l’avance de janvier comme un gain définitif tant que la régularisation n’a pas eu lieu. La somme reçue doit être intégrée dans votre budget en gardant à l’esprit qu’une partie peut, dans certains cas, être « rattrapée » lorsque le fisc finalise le calcul de vos impôts.
Anticiper sa trésorerie en intégrant le calendrier fiscal
Pour les ménages qui jonglent entre dépenses contraintes et placements, ces flux fiscaux ont un impact direct sur la trésorerie. Beaucoup ont pris l’habitude de considérer l’avance de janvier comme un coup de pouce pour absorber les assurances, frais scolaires ou soldes de factures d’énergie. D’autres l’utilisent au contraire pour renforcer une épargne de sécurité ou amorcer un projet d’investissement.
Une approche pragmatique consiste à tenir un calendrier détaillé des entrées et sorties majeures (salaires, impôts, remboursements, primes, etc.). Couplé aux évolutions des moyens de paiement et à la généralisation des virements instantanés évoqués dans les analyses sur les paiements en 2026, cela permet d’éviter les découverts coûteux et de mieux placer les excédents temporaires.
En résumé, le virement du 15 janvier ne doit pas être vu isolément, mais comme un élément d’un flux financier annuel où chaque échéance fiscale joue un rôle spécifique.
Pourquoi certains foyers ne reçoivent aucun virement DGFiP en janvier ?
Ne rien voir arriver sur son compte le jeudi 15 janvier peut être frustrant, surtout si l’on a engagé des dépenses ouvrant droit à crédit d’impôt. Pourtant, plusieurs explications parfaitement logiques existent. La première : l’avance ne concerne qu’une partie des dispositifs fiscaux, comme on l’a vu plus haut. Si votre avantage n’est pas dans la liste éligible, tout se jouera à l’été.
Deuxième scénario fréquent : l’avantage est nouveau. Par exemple, Julien a embauché pour la première fois une aide à domicile en 2025. Il bénéficiera bien du crédit d’impôt, mais aucune avance en janvier suivant, car la DGFiP n’a pas encore de référence historique sur ses dépenses. Le mécanisme ne se déclenchera potentiellement que l’année d’après, s’il reconduit cette dépense.
Enfin, il existe un seuil technique : la DGFiP ne procède ni à un versement ni à un prélèvement si le montant est inférieur à 8 euros. Certains ménages remplissent bien les critères, mais la somme calculée est si faible qu’aucune avance n’est envoyée. En pratique, la totalité de l’avantage sera alors traitée lors de la régularisation estivale.
Cas particulier de l’avance immédiate pour l’emploi à domicile
Un cas mérite une attention particulière : les foyers ayant opté pour l’avance immédiate du crédit d’impôt emploi à domicile. Avec ce dispositif, l’avantage fiscal est appliqué en temps réel, directement sur le coût facturé (par exemple, via les plateformes CESU ou des services agréés). Le reste à charge est ainsi déjà réduit chaque mois.
Pour ces contribuables, percevoir en plus un virement en janvier reviendrait à profiter deux fois du même avantage. C’est pourquoi l’administration fiscale ne verse aucune avance dans ce cas. La contrepartie est positive : la trésorerie est soulagée tout au long de l’année, sans attendre ni janvier ni l’été.
Ce choix illustre une tendance de fond à l’instantanéité dans la gestion des flux fiscaux et sociaux, parallèle aux évolutions plus globales des modes de paiement analysées sur les innovations de paiement et de remboursement. Chaque ménage a intérêt à choisir l’option la plus adaptée à sa manière de gérer son budget mensuel.
Les bons réflexes pour sécuriser votre virement d’impôts de janvier
Pour éviter les mauvaises surprises – virement bloqué, chèque perdu, montant incohérent –, quelques réflexes simples peuvent faire la différence. Ces vérifications prennent quelques minutes, mais peuvent vous épargner des semaines de démarches avec l’administration fiscale.
Checklist pratique avant et après le 15 janvier
Voici une liste de points à contrôler pour s’assurer que tout est en ordre :
- Vérifier son IBAN dans l’espace impots.gouv.fr et s’assurer qu’il correspond à un compte toujours ouvert.
- Consulter le document « Montant de l’avance de réductions et crédits d’impôt » et relever la somme annoncée.
- Comparer cette somme avec vos dépenses fiscales habituelles (dons, emploi à domicile, investissement locatif, etc.).
- Surveiller ses relevés bancaires entre le 15 et le 20 janvier pour identifier le virement ou, à défaut, l’arrivée d’un chèque.
- En cas d’anomalie persistante, contacter son service des impôts des particuliers avec les références du document téléchargé.
Adopter ce type de routine annualisée permet non seulement de sécuriser le versement, mais aussi de mieux comprendre comment vos choix (dons, services à la personne, placements immobiliers) se traduisent concrètement dans vos impôts et votre trésorerie.
Disclaimer
Disclaimer :
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.
FAQ – Questions fréquentes
Comment savoir si je fais partie des 9 millions de foyers qui reçoivent un virement DGFiP en janvier ?
La manière la plus fiable est de vous connecter à votre espace personnel sur impots.gouv.fr. Si vous êtes éligible, un document intitulé « Impôt sur le revenu – Montant de l’avance de réductions et crédits d’impôt » apparaît dans la rubrique Documents. Il précise le montant à verser et la date d’émission. Sans ce document, deux cas sont possibles : soit vous n’êtes pas concerné par les dispositifs ouvrant droit à l’avance, soit le montant calculé est trop faible (moins de 8 euros) pour donner lieu à un versement en janvier.
Pourquoi le montant versé ne correspond-il pas à ce que j’avais en tête ?
L’avance de janvier correspond à 60 % des crédits et réductions d’impôts dont vous avez bénéficié au titre des dépenses de l’année précédente, et non de l’année en cours. Si vos dons, vos dépenses d’emploi à domicile ou vos investissements locatifs ont varié, l’estimation de l’administration fiscale peut être différente de vos attentes. Le solde – en plus ou en moins – sera ajusté lors de la régularisation de l’été, après votre déclaration de revenus.
Que faire si aucun virement n’apparaît alors que le document mentionne un versement ?
Commencez par vérifier la date d’émission du virement et laissez passer quelques jours, le temps que les délais bancaires jouent pleinement. Contrôlez également que l’IBAN indiqué dans votre espace fiscal correspond bien à un compte actif. Si, au bout d’une semaine, aucune trace n’apparaît, contactez votre service des impôts des particuliers en leur fournissant une copie du document « Montant de l’avance de réductions et crédits d’impôt » pour vérification.
Je bénéficie de l’avance immédiate pour l’emploi à domicile, vais-je quand même recevoir un virement en janvier ?
Non. Si vous avez opté pour l’avance immédiate du crédit d’impôt pour l’emploi à domicile, l’avantage fiscal est déjà imputé en temps réel sur vos factures, ce qui réduit immédiatement votre reste à charge. L’administration fiscale ne verse donc pas d’acompte supplémentaire en janvier, afin d’éviter un double bénéfice sur le même crédit d’impôt.
L’avance de janvier peut-elle être récupérée par le fisc si mes dépenses diminuent ?
Oui. L’avance est calculée sur la base de vos dépenses antérieures, avec l’hypothèse qu’elles se maintiennent. Si, lors de votre déclaration, il apparaît que vous avez moins dépensé (moins de dons, réduction d’heures d’emploi à domicile, fin d’un dispositif d’investissement locatif, etc.), le montant final de vos avantages fiscaux sera plus bas. L’administration fiscale tiendra alors compte de l’avance perçue en janvier et pourra soit réduire un remboursement futur, soit, dans certains cas, générer un solde à payer.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.







Commentaires