
Sommaire
- 1 Payer en cryptomonnaie en France : ce que la réglementation autorise vraiment
- 2 Où payer en cryptomonnaie en 2026 : commerces, e-commerce et usages locaux
- 3 Comment payer en cryptomonnaie au quotidien : portefeuille numérique, QR code et confirmation blockchain
- 4 Fiscalité des paiements en cryptomonnaie : ce qui déclenche l’impôt (et ce qui ne le déclenche pas)
- 5 Avantages, limites et bonnes pratiques pour payer en cryptomonnaie sans mauvaise surprise
- 6 FAQ – Questions fréquentes
Longtemps cantonné aux initiés, le fait de payer en cryptomonnaie s’installe doucement dans le quotidien en France, entre expérimentations de grandes enseignes, usages touristiques et adoption par des commerçants de proximité. L’élan est réel, mais il reste encadré par une réalité simple : l’euro est la seule monnaie ayant cours légal, et les cryptoactifs n’ont pas le statut de monnaie. Résultat, l’usage progresse, tout en restant minoritaire, notamment à cause de la volatilité, des contraintes de sécurité et d’un point souvent sous-estimé au départ : la fiscalité applicable aux achats. Dans la pratique, tout se joue sur l’outil choisi (wallet ou carte), le réseau utilisé (et ses délais), et la manière dont le commerçant encaisse (crypto conservée ou conversion immédiate en euros).
Le terrain a changé depuis 2023 : moins de 3% des Français déclaraient alors avoir déjà payé en cryptoactifs, mais les signaux d’adoption se multiplient. Des initiatives visibles (comme l’acceptation d’actifs numériques par Printemps depuis fin 2024, ou Corsair via un prestataire) cohabitent avec des usages plus locaux (paiement en bitcoin pour des transports à Toulouse, commerces à Cannes). Pour s’y retrouver en 2026, l’enjeu n’est pas de “suivre la mode”, mais de comprendre les règles, les étapes et les pièges, afin d’utiliser la blockchain comme un moyen de paiement… sans se créer une usine à gaz administrative.
En bref
- Payer en cryptomonnaie en France est possible si le commerçant l’accepte, mais il doit toujours proposer une option en euros.
- Le paiement se fait le plus souvent via QR code, parfois via des solutions proches du sans contact.
- La fiscalité peut s’appliquer lorsque les cryptoactifs sont convertis en euros pour régler des achats (suivi des cessions, seuil d’exonération à connaître).
- La sécurité dépend surtout de l’hygiène numérique (sauvegardes, vérifications d’adresse, réseau utilisé).
- Des outils existent pour suivre ses opérations et éviter les erreurs, surtout si les transactions deviennent fréquentes.
Payer en cryptomonnaie en France : ce que la réglementation autorise vraiment
Le cadre est clair : l’euro est la seule monnaie ayant cours légal en France (Code monétaire et financier, article L111-1). Concrètement, un commerçant ne peut pas imposer un paiement en actifs numériques et doit être capable d’encaisser en euros. En parallèle, il reste libre d’accepter des cryptoactifs, au même titre qu’il peut accepter une devise étrangère.
Autre point souvent mal compris : les cryptoactifs ne sont pas considérés comme une monnaie à part entière par les autorités. Ils se situent hors du champ des garanties des institutions financières. Cette nuance explique pourquoi la réglementation insiste sur la prudence côté consommateur, et sur des process robustes côté commerçant (prestataires, conversion, traçabilité comptable).
Pour suivre l’actualité des évolutions de cadre et de supervision, la lecture des dossiers Investmania dédiés est utile, notamment la doctrine PSAN et l’évolution du cadre PACTE/MiCA. Cela aide à relier l’usage “en caisse” aux exigences imposées aux acteurs qui fournissent les rails de paiement.
Ce que cela change concrètement pour un particulier et un commerçant
Pour un particulier, la conséquence la plus pratique est la suivante : il faut distinguer l’acceptation commerciale (le magasin dit oui) du cadre administratif (ce que cela implique ensuite pour déclarer, archiver, prouver). Sans cette séparation, le paiement “simple” devient vite un casse-tête.
Pour un commerçant, l’arbitrage se fait souvent entre deux options : conserver des cryptoactifs (exposition à la volatilité) ou demander une conversion immédiate en euros. Dans la distribution, c’est généralement la seconde option qui rassure, car elle colle aux habitudes de gestion de trésorerie.
Sur le terrain, l’expérience montre qu’un dispositif bien intégré (QR code en caisse, conversion automatique, ticket clair) est décisif : si le passage en caisse prend plus de deux minutes, l’usage retombe. La promesse doit rester celle d’un paiement fluide, sinon le client revient à la carte bancaire.
Où payer en cryptomonnaie en 2026 : commerces, e-commerce et usages locaux
En France, l’adoption est en croissance, mais l’usage reste minoritaire à l’échelle de la population. Quelques cas concrets illustrent toutefois un changement : Printemps a ouvert le paiement en actifs numériques dans une partie de son réseau de magasins depuis fin 2024 ; Corsair a proposé un paiement crypto sur son site via un prestataire ; et certaines villes ont servi de laboratoires, comme Toulouse (paiement en bitcoin pour le réseau Tisséo) ou Cannes, où des commerces ont cherché à attirer une clientèle internationale.
Pour trouver des adresses, des cartes collaboratives existent, dont BTC Map, souvent utilisée pour repérer rapidement des points de vente acceptant bitcoin. Dans la pratique, les secteurs les plus dynamiques restent la restauration, l’hôtellerie et des boutiques à forte présence touristique.
Les grandes enseignes avancent souvent par tests pilotes. L’objectif est de mesurer l’impact opérationnel (temps en caisse, support client), mais aussi le panier moyen. Plusieurs retours sectoriels indiquent que les paiements en crypto peuvent correspondre à un profil de consommateur différent, avec des habitudes d’achat spécifiques. Insight utile : l’acceptation n’est pas qu’une question de technologie, c’est aussi du marketing… à condition de maîtriser le risque et les coûts.
Comment vérifier qu’un point de vente accepte vraiment les transactions crypto
Le réflexe le plus fiable consiste à demander quelle solution de paiement est utilisée : wallet à wallet, prestataire de conversion, ou carte crypto. Cette question simple révèle le niveau de maturité du dispositif et les points de friction possibles.
Il est également utile de vérifier si le commerçant affiche des indications claires sur le terminal (devises acceptées, réseau utilisé, conditions de confirmation). Un affichage flou est souvent le signe d’un test “non stabilisé”, et donc d’une expérience irrégulière.
Dernier point : si un commerce accepte “70 cryptos” mais ne sait pas expliquer lesquelles sont réellement utilisées en caisse, mieux vaut anticiper un plan B en euros. Dans les paiements, la redondance reste une bonne pratique.
Comment payer en cryptomonnaie au quotidien : portefeuille numérique, QR code et confirmation blockchain
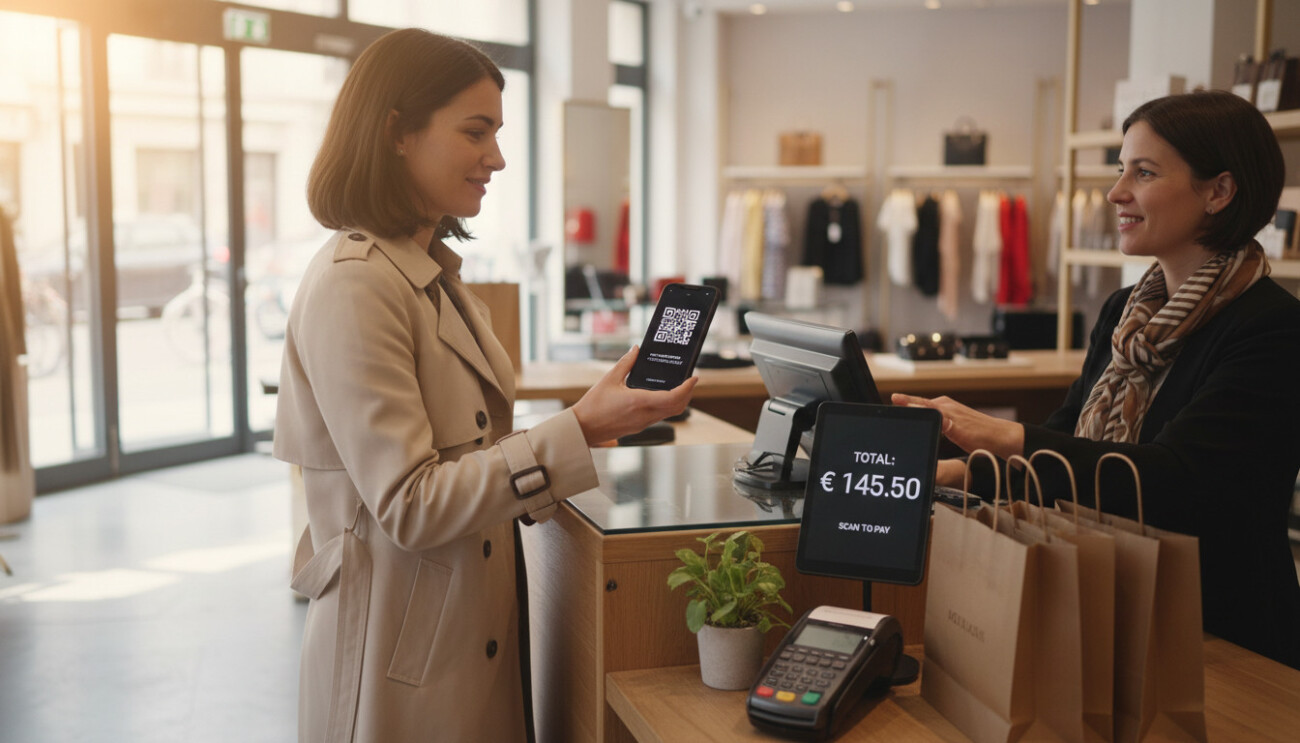
Un paiement crypto repose sur un élément central : le portefeuille numérique. Il peut s’agir d’une application mobile (souvent utilisée pour démarrer) ou d’un dispositif plus sécurisé. Dans les usages courants, le scénario le plus fréquent reste le QR code : le commerçant affiche une demande de paiement, le client scanne, vérifie le montant, puis valide.
Selon le réseau, la confirmation sur la blockchain peut être quasi immédiate… ou plus lente lors des périodes de congestion. Dans la vraie vie, l’expérience en caisse dépend donc autant de la technologie que du contexte (affluence, réseau mobile, charge du réseau). Pour de petits montants, certains commerçants acceptent parfois une validation “non confirmée”, en assumant un risque limité.
Étapes simples pour limiter les erreurs (et les pertes irréversibles)
La première règle est de traiter chaque paiement comme un virement : une fois envoyé, il est généralement irréversible. Une erreur d’adresse ou de réseau peut suffire à perdre des fonds. L’expérience d’investisseur montre que la majorité des incidents viennent d’une précipitation au moment du scan, surtout quand la file d’attente augmente.
- Vérifier le réseau utilisé (le mauvais réseau est une cause classique d’échec).
- Contrôler le montant en euros et en crypto avant validation.
- Commencer par un petit paiement lors de la première utilisation dans un commerce.
- Activer les protections du wallet (code, biométrie) et sauvegarder la phrase de récupération hors ligne.
Un point souvent négligé : la “simplicité” d’un paiement ne doit jamais faire oublier l’hygiène de sécurité. Ce n’est pas la blockchain qui “protège” contre une erreur humaine, mais la méthode de vérification. Insight final : un paiement crypto réussi est surtout un paiement préparé.
Fiscalité des paiements en cryptomonnaie : ce qui déclenche l’impôt (et ce qui ne le déclenche pas)
C’est l’angle qui freine le plus l’usage quotidien : en France, utiliser des cryptoactifs pour payer peut constituer une cession au sens fiscal, notamment lorsque les cryptoactifs sont convertis en euros pour régler l’achat. Si une plus-value existe entre le prix d’acquisition et la valeur au moment du paiement, elle entre dans le calcul imposable.
Le régime rappelle un principe important : les plus-values de cession d’actifs numériques sont imposables lorsque le total annuel des cessions dépasse 305 euros (article 150 VH bis du CGI). Au-delà, les gains relèvent du PFU (flat tax) à 30%. Cette mécanique explique pourquoi multiplier les petites dépenses peut devenir pénible sur le plan déclaratif.
Pour approfondir la partie déclaration, un point de départ utile est le guide Investmania pour déclarer des gains en cryptomonnaie, particulièrement si les transactions se répètent dans l’année.
Deux façons d’encaisser côté commerçant, deux implications pratiques
Sur le marché, deux modes coexistent :
| Mode de paiement | Comment la transaction se fait | Impact pratique | Point d’attention |
|---|---|---|---|
| Wallet à wallet | Envoi direct d’un portefeuille vers un autre via la blockchain | Le vendeur doit gérer un wallet ; moins d’intermédiaires | Gestion opérationnelle et risque de volatilité si conservation |
| Conversion en euros | Le prestataire convertit et crédite le commerçant en euros | Trésorerie stabilisée, proche d’un paiement carte | Traçabilité et traitement fiscal côté particulier si cession imposable |
Dans certains déploiements, seule une minorité de marchands conserve réellement les cryptoactifs (exemple : une part limitée des marchands équipés par certains prestataires). C’est logique : la conversion réduit l’exposition à la volatilité et simplifie la comptabilité. Insight final : pour généraliser l’usage, l’écosystème tend à “masquer” la crypto au vendeur… tout en laissant la charge fiscale côté acheteur.
Avantages, limites et bonnes pratiques pour payer en cryptomonnaie sans mauvaise surprise
Les avantages existent : paiements internationaux potentiellement plus fluides, diversité des moyens de règlement, et parfois des frais compétitifs selon le réseau. La confidentialité peut aussi être perçue comme un atout, même si elle n’est ni totale ni automatique : de nombreuses transactions restent traçables, et les plateformes appliquent des contrôles.
Les limites, elles, sont concrètes : volatilité (budget difficile à prévoir), complexité technique (clés, sauvegardes, réseaux), et absence de “filet” comparable à une opposition carte. Une transaction envoyée au mauvais destinataire ne se récupère pas par un simple appel au support.
Cas pratique : un paiement réussi… et un paiement raté (leçons utiles)
Dans un restaurant, un paiement par QR code peut être très fluide si le réseau est stable et si le client a déjà configuré son portefeuille numérique. Le temps total peut descendre sous la minute, ce qui rend l’usage crédible en situation réelle. À l’inverse, un paiement peut échouer si le mauvais réseau est sélectionné ou si les frais sont mal paramétrés, et la situation devient vite inconfortable au moment de régler.
La meilleure approche reste pragmatique : payer en crypto comme on paierait avec un moyen “technique”, en gardant une solution euro disponible, et en limitant les usages tant que le suivi fiscal n’est pas maîtrisé. Pour rester à jour sur l’écosystème (cours, tendances, dynamiques), une ressource utile est le point Investmania sur les cours des cryptomonnaies en 2026.
Disclaimer
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.
FAQ – Questions fréquentes
Un commerçant peut-il refuser l’euro si le client veut payer en cryptomonnaie ?
Non. En France, l’euro est la seule monnaie ayant cours légal. Un commerçant peut accepter des cryptoactifs, mais il doit pouvoir encaisser en euros et ne peut pas imposer un règlement en actifs numériques.
Combien de temps prend une transaction sur la blockchain au moment de payer ?
Cela dépend de la cryptomonnaie et de l’état du réseau. En magasin, un paiement par QR code peut aller de quelques dizaines de secondes à plusieurs minutes. Lors des pics d’activité, certaines confirmations peuvent être plus lentes, ce qui influence l’expérience en caisse.
Payer en cryptomonnaie déclenche-t-il une imposition en France ?
Cela peut. Lorsque l’opération est traitée comme une cession imposable (notamment en cas de conversion en euros pour régler l’achat), la plus-value éventuelle peut entrer dans le calcul taxable. Le seuil d’exonération s’apprécie sur le total annuel des cessions (305 euros), puis application du PFU le cas échéant.
Wallet mobile ou carte crypto : quelle différence pour payer au quotidien ?
Le wallet mobile sert à envoyer directement des cryptoactifs (souvent via QR code) et suppose de gérer les réseaux et confirmations. La carte crypto fonctionne comme une carte bancaire : la plateforme convertit généralement la crypto en euros au moment du paiement, ce qui simplifie l’usage en magasin, mais ajoute un intermédiaire.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.















Commentaires