
Sommaire
- 1 Renforcer la protection des clients : bénéfices directs pour l’épargnant
- 2 Cartographie des produits structurés : ce que cela change pour l’investisseur
- 3 Fonds d’investissement alternatifs et régulation financière : anticiper les risques
- 4 Perspectives 2025‑2026 : priorités européennes et implications pour les marchés financiers
- 5 Checklist pratique pour particuliers et conseillers
- 6 FAQ – Questions fréquentes
Bilan 2024 du Pôle Assurance, Banque et Épargne : le rapport public revient sur la protection des clients, la cartographie des produits structurés et les priorités européennes pour renforcer l’épargne et l’investissement.
L’essentiel en bref
[Quel bilan pour le Pôle Assurance, Banque et Épargne et quelles perspectives pour les marchés financiers ?]
- Récapitulatif : le Pôle commun AMF‑ACPR a renforcé la surveillance des pratiques commerciales et dressé une cartographie détaillée des produits structurés pour mieux protéger les épargnants.
- Outil concret : consulter le rapport annuel ACPR‑AMF et le baromètre épargne pour suivre les tendances et adapter sa stratégie d’épargne.
- Erreur à éviter : négliger les alertes sur les produits non autorisés — se référer aux listes publiées sur les contrôles et exclusions pour éviter les risques inutiles.
- Bonus : note sur la régulation européenne à venir, avec l’Union de l’épargne et de l’investissement et la directive Accessibilité au centre des priorités 2025‑2026.
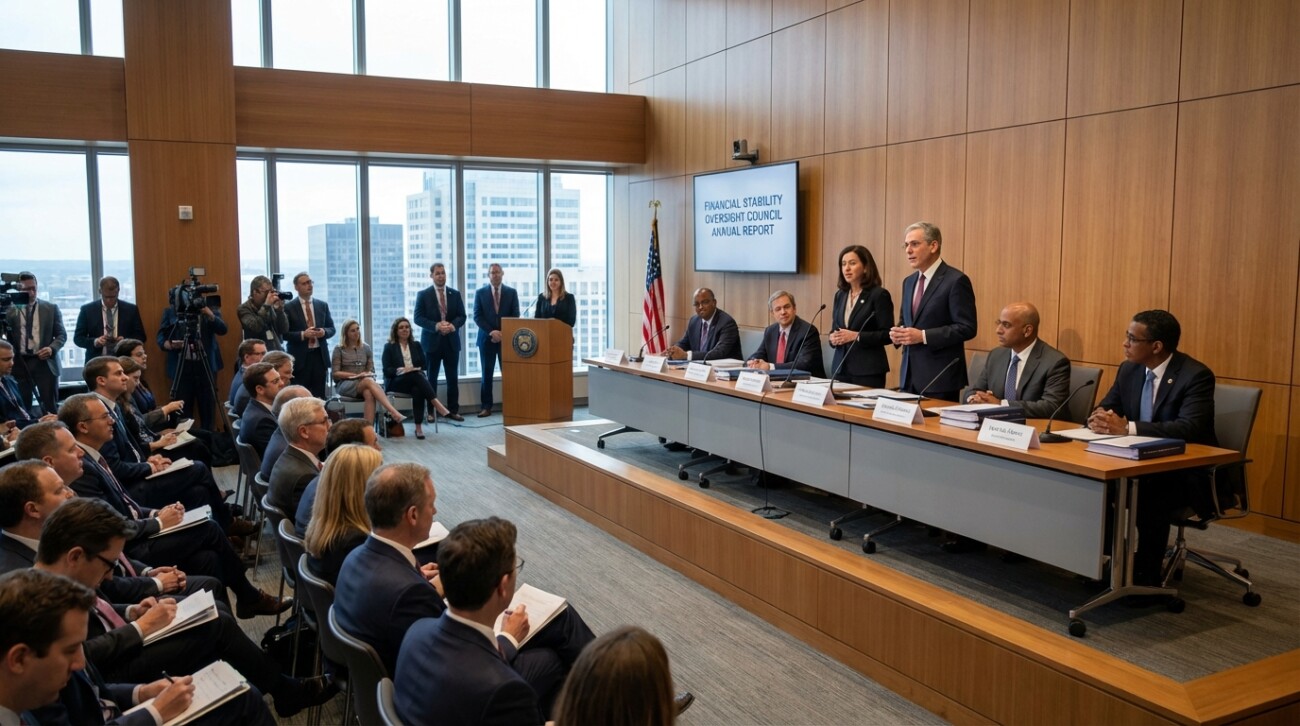
Le rapport d’activité 2024 du Pôle commun Assurance, Banque et Épargne, présenté par les secrétaires généraux et les directeurs en charge de la protection des épargnants, fait office de boussole. L’exercice a combiné contrôle des pratiques commerciales, cartographie du marché des produits structurés et examen des fonds d’investissement alternatifs. Les enjeux européens — simplification du parcours client, Accessibilité et Union de l’épargne — dessinent les priorités proches. Ce bilan offre des éléments concrets pour les particuliers et les professionnels : comment mieux lire les risques, identifier les produits encadrés et anticiper les changements réglementaires.
Renforcer la protection des clients : bénéfices directs pour l’épargnant
Les résultats 2024 mettent en lumière des actions ciblées pour limiter les dérives commerciales et clarifier l’information fournie aux souscripteurs. Le Pôle s’est attaché à harmoniser les pratiques entre banques et assureurs afin d’améliorer la lisibilité des offres.
Concrètement, cela se traduit par une plus grande transparence sur les frais, une vigilance accrue sur les produits complexes et des mesures pédagogiques destinées aux épargnants. Ces initiatives visent à réduire les litiges et à renforcer la confiance sur les marchés financiers.
- Exemple : une banque régionale a revu son offre de produits structurés après échanges avec le Pôle, simplifiant la documentation client et limitant les clauses peu lisibles.
- Outil pratique : suivre la rubrique sur les acteurs non autorisés et les alertes publiées par les autorités pour éviter les placements à risque.
Insight : une régulation plus pédagogique améliore l’efficacité des comportements d’épargne.
Cartographie des produits structurés : ce que cela change pour l’investisseur
La cartographie menée en 2024 offre une vision systémique des produits structurés présents sur le marché. Elle permet d’identifier les segments à risque et d’établir des priorités de contrôle.
Pour l’épargnant, la lecture de cette cartographie facilite la comparaison entre produits et la compréhension des scénarios de performance et de perte. Les acteurs du secteur doivent désormais mieux qualifier et communiquer les caractéristiques des produits complexes.
Outils et étapes pour s’orienter
Commencer par vérifier l’autorisation du produit et l’ampleur des garanties. Ensuite, estimer la sensibilité aux marchés et la liquidité. Enfin, comparer les coûts totaux et les scénarios de stress.
- Vérifier l’émetteur et la documentation réglementaire.
- Simuler des scénarios de marché pour évaluer la perte maximale possible.
- Consulter les analyses indépendantes et l’actualité sur les allocutions publiques pour anticiper les changements réglementaires.
Phrase‑clé : mieux cartographier, c’est réduire les surprises pour l’investisseur.
Fonds d’investissement alternatifs et régulation financière : anticiper les risques
Le rapport souligne les défis liés aux fonds alternatifs : meilleure traçabilité, transparence des risques et alignement sur les nouvelles normes européennes. Les autorités veulent clarifier le cadre pour éviter les arbitrages réglementaires nuisibles aux clients.
Pour les conseillers et les gestionnaires, l’exigence est simple : documenter les profils de risque, améliorer l’information précontractuelle et suivre les indicateurs de liquidité.
- Cas pratique : un gestionnaire a revu sa communication sur les conditions de rachat, réduisant les incompréhensions des souscripteurs et les demandes au médiateur.
- Ressource : lire les analyses sur la durabilité et les régulations DDA/MiFID pour intégrer les nouveaux standards ESG dans la sélection des fonds (durabilité et régulations).
Insight : clarifier les règles aujourd’hui limite les risques systémiques demain.
Perspectives 2025‑2026 : priorités européennes et implications pour les marchés financiers
Les priorités annoncées pour 2025‑2026 incluent l’Union de l’épargne et l’investissement, la directive Accessibilité et la simplification du parcours client. Ces chantiers visent à renforcer la capacité des marchés financiers à canaliser l’épargne vers l’investissement productif.
Au niveau pratique, cela signifie une meilleure standardisation des informations, des outils numériques plus accessibles et une régulation favorisant la comparabilité des offres. Les professionnels doivent s’y préparer dès maintenant pour éviter des ajustements coûteux.
- À retenir : la règlementation européenne forcera des évolutions de gouvernance produits et des reportings plus fins.
- Action immédiate : intégrer les recommandations du rapport et mettre en place des tableaux de bord de conformité.
Phrase‑clé : anticiper la convergence européenne, c’est rester compétitif et protéger l’épargnant.
Checklist pratique pour particuliers et conseillers
Une liste concrète pour vérifier la solidité d’un placement et la conformité d’un conseiller :
- Confirmer l’autorisation de l’acteur et la publication des conditions : utiliser les listes officielles et les ressources d’actualité.
- Analyser la clarté de la documentation : information sur frais, scénarios, risques et conditions de sortie.
- Vérifier la compatibilité du produit avec l’horizon et le profil de risque.
- Consulter des sources indépendantes et les rapports annuels pour comparer les pratiques.
Insight final : une vigilance simple et régulière réduit significativement le risque d’erreur d’allocation.
| Sujet | Actions 2024 | Perspectives 2025‑2026 |
|---|---|---|
| Protection des épargnants | Renforcement des contrôles et campagnes pédagogiques | Standardisation des informations précontractuelles |
| Produits structurés | Cartographie du marché et ciblage des risques | Clarification réglementaire et reporting |
| Fonds alternatifs | Surveillance des pratiques commerciales | Harmonisation européenne et exigences de liquidité |
| Innovation & digital | Analyses sur accessibilité et parcours client | Outils numériques pour la comparabilité |
Pour approfondir : consulter des dossiers thématiques sur Investmania, par exemple des guides pour investir en bourse ou des alertes sur les crypto‑actifs et le forex (risques forex/crypto). Des études de cas et analyses sectorielles aident à transposer les recommandations du Pôle dans la gestion quotidienne.
Action simple à réaliser maintenant : vérifier un produit sur deux sources indépendantes, comparer les frais et consigner les scénarios de perte maximale avant toute souscription.
FAQ – Questions fréquentes
Que couvre le rapport 2024 du Pôle Assurance, Banque et Épargne ?
Le rapport dresse le bilan des actions menées en matière de protection des clients, cartographie les produits structurés et détaille les priorités réglementaires pour faciliter l’épargne et l’investissement.
Comment un particulier peut-il utiliser ces informations ?
Vérifier l’autorisation des acteurs, comparer la documentation produit, simuler des scénarios et suivre les publications officielles pour éviter les placements non conformes.
Quelles sont les priorités réglementaires à court terme ?
Simplification du parcours client, Union de l’épargne et de l’investissement, directive Accessibilité et clarification du cadre des fonds alternatifs.
Où trouver des ressources pratiques pour se former ?
Les dossiers thématiques et rapports publiés sur des plateformes spécialisées comme Investmania ainsi que les communiqués officiels de l’AMF et de l’ACPR.
Disclaimer : Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.
Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.







Commentaires