
Sommaire
- 1 Décision de juillet 2026 : ce que les investisseurs doivent comprendre
- 2 Sanctions financières contre Uzès Gestion et ses dirigeants : repères pour les épargnants
- 3 Réglementation et rôle de la Commission des Sanctions : un cadre plus exigeant
- 4 Comment interpréter une décision de la Commission des Sanctions en tant qu’investisseur
- 5 FAQ – Questions fréquentes
La Commission des Sanctions a rendu en juillet 2026 une décision marquante visant la société Uzès Gestion et plusieurs de ses dirigeants, dont Jean-Marie Godet et Christian Maugey, aux côtés de MM. A et MM. B. Cette affaire illustre comment la surveillance des sociétés de gestion se traduit concrètement lorsque la réglementation n’est pas respectée de manière suffisamment rigoureuse. Les manquements retenus, associés à des sanctions financières, rappellent que la gouvernance, le contrôle des risques et la conformité ne sont pas des sujets purement formels, mais des éléments centraux pour la protection des investisseurs.
Pour un épargnant qui délègue la gestion de son portefeuille, ou pour un professionnel en charge d’OPCVM et de FIA, comprendre ce type de décision permet de mieux évaluer le sérieux des acteurs avec lesquels il travaille. Dans le cas Uzès Gestion, la qualification de dirigeants effectifs de Jean-Marie Godet et Christian Maugey a joué un rôle clé : leur implication dans la vie de la société, les décisions opérationnelles, la validation de conventions et de propositions commerciales ont été examinées finement. Cette affaire s’inscrit dans une série de dossiers récents où la Commission des Sanctions renforce ses exigences envers les sociétés de gestion, comme on a pu le voir dans d’autres affaires analysées par Investmania, par exemple celles concernant des sanctions visant des sociétés de gestion de portefeuille ou encore les grandes décisions emblématiques de 2026. Pour les investisseurs, l’enjeu est simple : mieux comprendre ce qui se joue derrière ces décisions, afin de mieux apprécier la qualité de leur intermédiaire financier.
- Renforcement de la responsabilité des dirigeants effectifs : la Commission des Sanctions attribue clairement les manquements aux personnes qui pilotent réellement la société.
- Focus sur la gouvernance et les contrôles internes : la gestion déléguée ne suffit pas, la société doit prouver l’effectivité de ses contrôles.
- Sanctions financières significatives : Uzès Gestion, Jean-Marie Godet et Christian Maugey écopent d’amendes cumulées importantes, assorties d’avertissements.
- Impact pour les porteurs de parts : pas de remise en cause automatique des fonds, mais un signal clair sur la qualité de la conformité.
- Message à l’ensemble du marché : les décisions de juillet 2026 s’inscrivent dans une ligne continue de fermeté à l’égard des sociétés de gestion et de leurs dirigeants.
Décision de juillet 2026 : ce que les investisseurs doivent comprendre
Dans cette affaire, la Commission des Sanctions a considéré que plusieurs manquements étaient imputables à la société Uzès Gestion dans l’exercice de son activité de gestion de portefeuille. Le cœur du dossier porte sur l’organisation de la société, la façon dont les décisions de gestion sont prises et contrôlées, ainsi que sur la traçabilité des diligences réalisées, notamment vis-à-vis des distributeurs et prestataires.
La décision mentionne notamment le rôle structurant de Jean-Marie Godet et Christian Maugey dans la vie de la société, au-delà de simples fonctions formelles. Leur intervention dans la validation de documents commerciaux, la conclusion de conventions avec des prestataires ou encore la réflexion stratégique sur les fonds gérés a été déterminante pour les qualifier de dirigeants effectifs. Les sanctions financières prononcées à leur encontre, ainsi que contre Uzès Gestion, traduisent cette analyse : lorsque des dysfonctionnements sont constatés, la responsabilité remonte jusqu’aux personnes qui dirigent réellement l’activité.
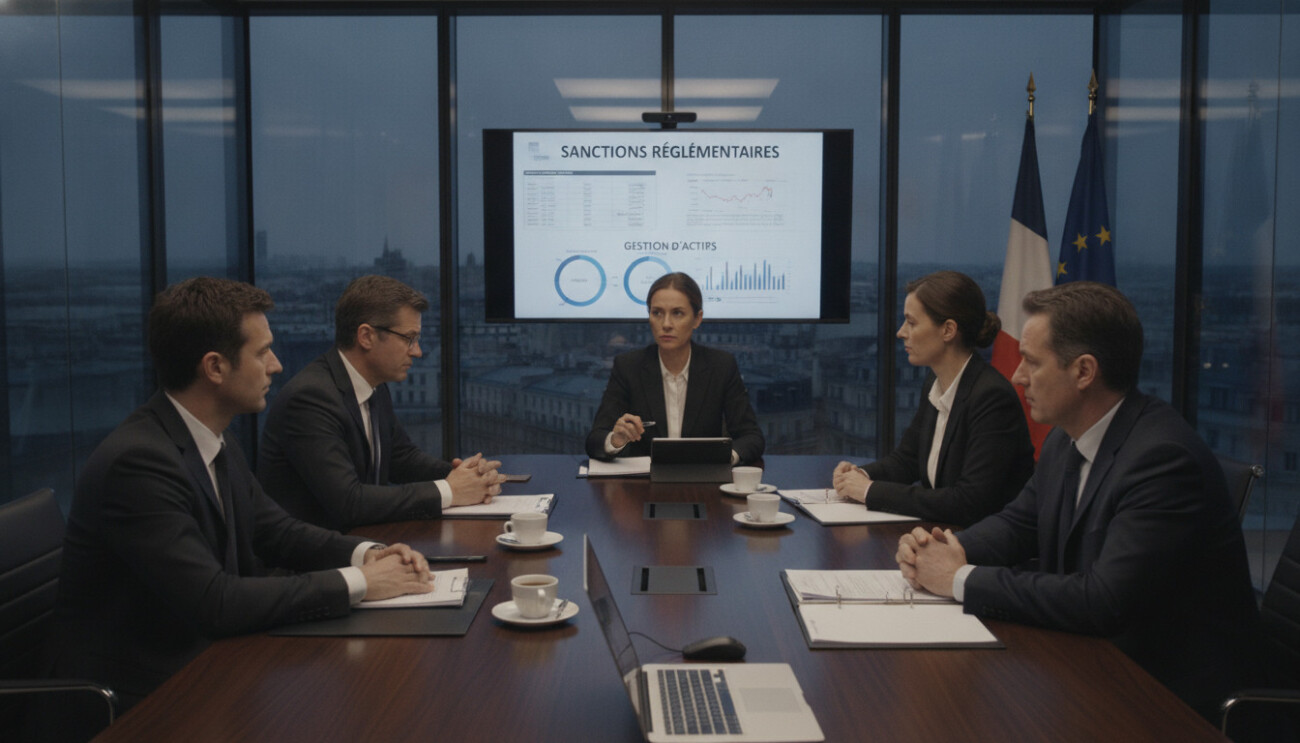
Pour un investisseur, cette approche a une conséquence directe : elle confirme que l’AMF cherche à identifier, dans chaque structure, qui détient effectivement le pouvoir de décision. Ce pouvoir s’accompagne d’obligations renforcées et d’un risque de sanction en cas de manquement. Autrement dit, l’étiquette sur l’organigramme ne suffit pas ; c’est l’implication réelle dans la gestion qui compte.
Responsabilité des dirigeants effectifs : un changement de focale
La décision Uzès Gestion illustre une évolution déjà visible dans d’autres affaires récentes : la Commission des Sanctions ne s’arrête pas à la désignation théorique des dirigeants. Elle examine les faits, les actes de gestion au quotidien, la signature des contrats, les échanges avec les distributeurs et les prestataires.
Dans cette logique, Jean-Marie Godet et Christian Maugey ont été considérés comme les dirigeants effectifs, car ils participaient à la réflexion stratégique, validaient des opérations clés et engageaient la société par leur signature. Les sanctions financières qui leur sont infligées ne portent pas uniquement sur une “fonction”, mais sur un rôle opérationnel démontré. MM. A et MM. B apparaissent également dans la décision, ce qui montre que la Commission des Sanctions peut analyser l’ensemble de la chaîne de responsabilité.
Pour un professionnel de la gestion, cet épisode rappelle que la fonction de dirigeant effectif ne peut pas être “partagée” de façon floue. Pour un investisseur particulier, c’est un indicateur : une société de gestion qui communique clairement sur sa gouvernance, la répartition des responsabilités et les dispositifs de contrôle envoie généralement un signal positif.
Sanctions financières contre Uzès Gestion et ses dirigeants : repères pour les épargnants
Dans sa décision de juillet 2026, la Commission des Sanctions a infligé des sanctions financières d’ampleur variable à la société Uzès Gestion et à certains de ses dirigeants. Les montants diffèrent selon la nature des manquements retenus et le degré de responsabilité identifié. Chaque sanction est assortie d’un avertissement, ce qui renforce le caractère pédagogique et dissuasif de la décision.
Sans entrer dans les détails juridiques, il est important de comprendre que ces sanctions ne visent pas directement les porteurs de parts des fonds, mais la société de gestion et les personnes physiques responsables. Elles envoient un message clair au marché : la défaillance des contrôles internes, une gouvernance imprécise ou des vérifications incomplètes vis-à-vis des distributeurs ne sont plus tolérées. D’autres affaires récentes, comme celles relatives à des sanctions dans la gestion de portefeuille ou à des prestataires de services d’investissement, suivent la même logique de fermeté graduée.
Que signifient ces sanctions pour un investisseur concret ?
Pour un investisseur comme “Marc”, qui détient des parts de fonds gérés par différentes sociétés de gestion, ce type de décision ne signifie pas automatiquement qu’il doit vendre ses parts. Le signal principal est plutôt un appel à vérifier la solidité de la gouvernance du gestionnaire et la qualité des informations disponibles : rapports annuels, niveau de transparence sur les risques, communication en cas d’incident.
Les points de vigilance incluent notamment :
- La réactivité de la société lorsqu’une décision de sanction est publiée (communication, plan d’action, renforcement des contrôles).
- La clarté des documents fournis aux investisseurs sur la stratégie de gestion, les risques et les frais.
- La réputation globale de la structure, en croisant plusieurs sources d’information (presse, analyses spécialisées, décisions publiques).
Pour un professionnel, cette affaire rappelle l’importance de documenter chaque étape du processus de contrôle. Comme l’a montré l’AMF dans d’autres dossiers, un contrôle simplement théorique, ou limité aux distributeurs les plus coopératifs, ne suffit pas à démontrer la conformité exigée. La preuve doit être concrète, traçable et exhaustive.
Réglementation et rôle de la Commission des Sanctions : un cadre plus exigeant
La Commission des Sanctions s’inscrit dans le dispositif global de la réglementation financière française, aux côtés des autres missions de l’AMF : réguler, superviser, informer et protéger les investisseurs. Dans des dossiers comme celui de la société Uzès Gestion, elle examine si les règles de bonne conduite, de contrôle interne, de gouvernance et d’information des investisseurs ont été respectées.
Depuis plusieurs années, la tendance est à un renforcement progressif des exigences. Cela se traduit par davantage de contrôles, des attentes plus élevées en matière de gestion des conflits d’intérêts, de suivi des réseaux de distribution et de traçabilité des décisions. Les décisions successives de la Commission des Sanctions en 2026, que ce soit pour des sociétés de gestion, des prestataires ou des conseillers, composent un paysage cohérent de supervision plus serrée, comme en témoignent d’autres affaires traitées par Investmania, notamment sur le verdict de plusieurs décisions emblématiques de 2026.
Pour les investisseurs, cette exigence accrue joue un rôle de filet de sécurité. Elle ne supprime pas le risque de marché, mais elle vise à limiter le risque de dysfonctionnement organisationnel et de mauvaise gouvernance. La clé est de comprendre la différence entre ces deux types de risques pour mieux arbitrer ses choix d’investissement.
Exemple fictif : quand la gouvernance fait la différence
Imaginons deux sociétés de gestion, Alpha Gestion et Beta Gestion, de taille comparable et investies sur des segments proches. Alpha Gestion dispose d’une gouvernance claire : deux dirigeants effectifs identifiés, un comité des risques actif, des comptes rendus réguliers, et un suivi systématique des distributeurs. Beta Gestion, en revanche, cumule les fonctions, délègue une partie de ses tâches sans suivi formalisé et ne documente pas ses contrôles.
Si un incident survient (mauvaise commercialisation d’un fonds, défaut d’information sur les risques), Alpha Gestion peut prouver rapidement les diligences réalisées, limiter l’impact et ajuster ses procédures. Beta Gestion, elle, aura du mal à démontrer qu’elle a bien respecté ses obligations. Dans un scénario proche de l’affaire Uzès Gestion, c’est cette seconde structure qui serait le plus exposée aux sanctions financières et aux avertissements de la Commission des Sanctions.
Ce que cela signifie concrètement pour un investisseur, c’est que la qualité de la gouvernance est un critère aussi important que la performance historique d’un fonds. Un gestionnaire performant mais mal organisé s’expose à des décisions de sanction, avec des répercussions possibles sur son image, ses flux de collecte et potentiellement sa capacité à gérer dans la durée.
Comment interpréter une décision de la Commission des Sanctions en tant qu’investisseur
Face à une décision comme celle visant Uzès Gestion, la tentation peut être de réagir à chaud. Pourtant, une lecture structurée aide à replacer l’information dans un cadre rationnel. L’objectif n’est pas de dramatiser, mais de comprendre en quoi les manquements relevés touchent – ou non – la protection des porteurs de parts et la qualité de la gestion.
Quelques questions simples peuvent guider cette analyse :
- La décision porte-t-elle sur la gouvernance, sur la commercialisation, sur la gestion financière, ou sur plusieurs volets à la fois ?
- Les manquements sont-ils ponctuels ou structurels ? Autrement dit, s’agit-il d’un incident isolé ou d’une organisation durablement déficiente ?
- La société a-t-elle communiqué un plan d’action crédible ? Renforcement de la conformité, changements dans la direction, nouvelles procédures.
- Le régulateur a-t-il assorti la sanction d’interdictions, de restrictions d’activité, ou uniquement d’amendes et d’avertissements ?
Pour un professionnel, ces questions nourrissent la due diligence sur ses contreparties. Pour un particulier, elles permettent de relativiser l’information : toutes les décisions ne se valent pas en termes de gravité ou d’impact. Le principal point de vigilance reste de s’assurer que la société prend au sérieux les critiques formulées et s’engage dans des actions correctives tangibles.
Comparaison de quelques caractéristiques clés
Le tableau ci-dessous résume de manière pédagogique différents éléments que l’on retrouve fréquemment dans des décisions de la Commission des Sanctions visant des sociétés de gestion, en les rapprochant du cas Uzès Gestion.
| Élément examiné | Enjeux pour la société de gestion | Impact potentiel pour l’investisseur |
|---|---|---|
| Gouvernance et dirigeants effectifs (ex. Jean-Marie Godet, Christian Maugey) | Clarifier qui décide réellement et qui porte la responsabilité opérationnelle. | Visibilité sur la stabilité de la direction et la capacité à gérer les risques. |
| Contrôles internes et conformité | Mettre en place des dispositifs concrets, documentés et régulièrement mis à jour. | Réduction du risque de manquements réglementaires affectant les produits. |
| Suivi des distributeurs et prestataires | Aller au-delà d’un contrôle purement théorique ou limité à quelques partenaires. | Meilleure protection contre les mauvaises pratiques commerciales. |
| Sanctions financières et avertissements | Incitation forte à corriger les faiblesses constatées. | Signal de vigilance, sans remise en cause automatique des fonds détenus. |
| Plan d’action post-décision | Rétablir la confiance du marché et des autorités. | Indicateur du sérieux de la société dans la durée. |
Ces repères ne remplacent pas une analyse détaillée, mais fournissent un cadre de lecture stable, utile à la fois pour interpréter le cas Uzès Gestion et les autres décisions qui continueront d’être rendues.
FAQ – Questions fréquentes
Cette décision de la Commission des Sanctions remet-elle en cause automatiquement les fonds gérés par Uzès Gestion ?
Non. Une décision de la Commission des Sanctions visant une société de gestion et certains de ses dirigeants concerne d’abord le respect de la réglementation et de la gouvernance. Elle n’implique pas, en elle-même, que les fonds soient mal gérés ou qu’ils doivent être cédés immédiatement. Un investisseur doit plutôt examiner la nature des manquements, la réaction de la société (plan d’action, changements organisationnels) et, si besoin, se faire accompagner pour apprécier l’impact global sur sa situation.
En quoi la qualification de dirigeant effectif est-elle déterminante dans cette affaire ?
Dans le cas Uzès Gestion, la Commission des Sanctions a considéré que Jean-Marie Godet et Christian Maugey, au-delà de leurs titres, jouaient un rôle central dans la réflexion stratégique, la décision de gestion et la signature de conventions. Cette implication a conduit à leur imputer certains manquements et à prononcer des sanctions financières à leur encontre. Pour l’ensemble du marché, cela signifie que les personnes qui exercent réellement le pouvoir de décision peuvent être tenues directement responsables, même si d’autres personnes figurent aussi dans l’organigramme.
Comment un investisseur particulier peut-il suivre ce type de décision ?
Un investisseur peut consulter les décisions rendues par la Commission des Sanctions, ainsi que les analyses pédagogiques proposées par des médias spécialisés comme Investmania. Il est utile de croiser ces informations avec les documents fournis par la société de gestion (rapports annuels, prospectus, information aux porteurs). En cas de doute sur l’interprétation d’une décision, il est recommandé de demander un avis professionnel adapté à sa situation personnelle, sans se limiter aux titres ou aux montants des sanctions.
Les sanctions financières sont-elles le seul outil à la disposition de la Commission des Sanctions ?
Les sanctions financières et les avertissements sont fréquents, mais la Commission des Sanctions peut aussi décider d’autres mesures, comme des blâmes ou des interdictions temporaires d’exercer certaines fonctions. Le choix dépend de la gravité des manquements et du contexte. Chaque décision est donc spécifique, ce qui renforce l’intérêt d’une lecture attentive plutôt que d’une interprétation basée uniquement sur le montant de l’amende.
Cette affaire annonce-t-elle un durcissement général de la réglementation ?
La décision de juillet 2026 s’inscrit plutôt dans la continuité d’un mouvement de renforcement de la supervision des sociétés de gestion. Le cadre réglementaire évolue par étapes, mais la tendance de fond est claire : gouvernance plus structurée, contrôles internes plus robustes, meilleure traçabilité des décisions. Pour les investisseurs, cela se traduit par une protection accrue sur le plan organisationnel, même si le risque de marché reste inhérent à tout investissement.
Source : AMF – https://www.amf-france.org/fr

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.



Commentaires