
Sommaire
- 1 Un prix Marie-Josèphe-Vanel qui place le droit des actionnaires au centre de la régulation
- 2 La thèse de Vincent Ramonéda : actionnaires minoritaires et opérations sur capital
- 3 Ce que cette distinction académique change pour les investisseurs
- 4 Repères essentiels sur le prix Marie-Josèphe-Vanel et ses enjeux
- 5 FAQ – Questions fréquentes
La récompense décernée à Vincent Ramonéda pour sa thèse de droit sur les actionnaires minoritaires dans les sociétés cotées dépasse largement le cadre universitaire. En s’intéressant aux opérations sur capital et à l’équilibre des pouvoirs entre dirigeants, actionnaires de contrôle et minoritaires, ces travaux éclairent une zone de tension centrale pour tout investisseur en actions : comment s’assurer que les décisions stratégiques majeures ne se fassent pas au détriment des petits porteurs ? L’attribution du prix Marie-Josèphe-Vanel, un prix prestigieux créé par l’AMF pour encourager la recherche juridique en régulation financière, signale que ces questions ne sont plus seulement théoriques, mais au cœur des préoccupations du régulateur et des marchés.
Le travail de Vincent Ramonéda met en lumière de nouveaux outils conceptuels, comme la notion de « minorité dissidente », pour repenser les droits des actionnaires qui s’opposent à certaines opérations sur capital. Pour un investisseur individuel ou un professionnel de la gestion d’actifs, comprendre ces dynamiques est devenu stratégique, au même titre que suivre l’évolution de la gouvernance d’un émetteur ou les débats sur le vote des résolutions en assemblée générale, comme on l’a vu dans de récents dossiers sensibles liés au vote des actionnaires institutionnels. À l’heure où les marchés sont traversés par d’autres transformations structurelles – de l’essor des instruments financiers liés aux crypto-actifs à la montée en puissance de l’activisme actionnarial – cette distinction académique souligne le rôle clé que joue le droit dans la protection de l’épargne et la stabilité des marchés.
En bref
- Un nouveau prix de thèse en droit créé par l’AMF en 2025 pour renforcer les liens entre régulation financière et monde universitaire.
- Vincent Ramonéda est distingué pour une thèse consacrée aux actionnaires minoritaires et aux opérations sur capital dans les sociétés cotées.
- Les travaux analysent les devoirs des dirigeants et des actionnaires de contrôle envers les minoritaires, ainsi que les droits des petits porteurs.
- La notion de « minorité dissidente » ouvre la voie à une réflexion sur des mécanismes de retrait réservés inspirés de certains droits étrangers.
- Pour les investisseurs, ces recherches éclairent les enjeux de gouvernance, de dilution, de protection des droits et de qualité de l’information lors des opérations sur capital.
Un prix Marie-Josèphe-Vanel qui place le droit des actionnaires au centre de la régulation
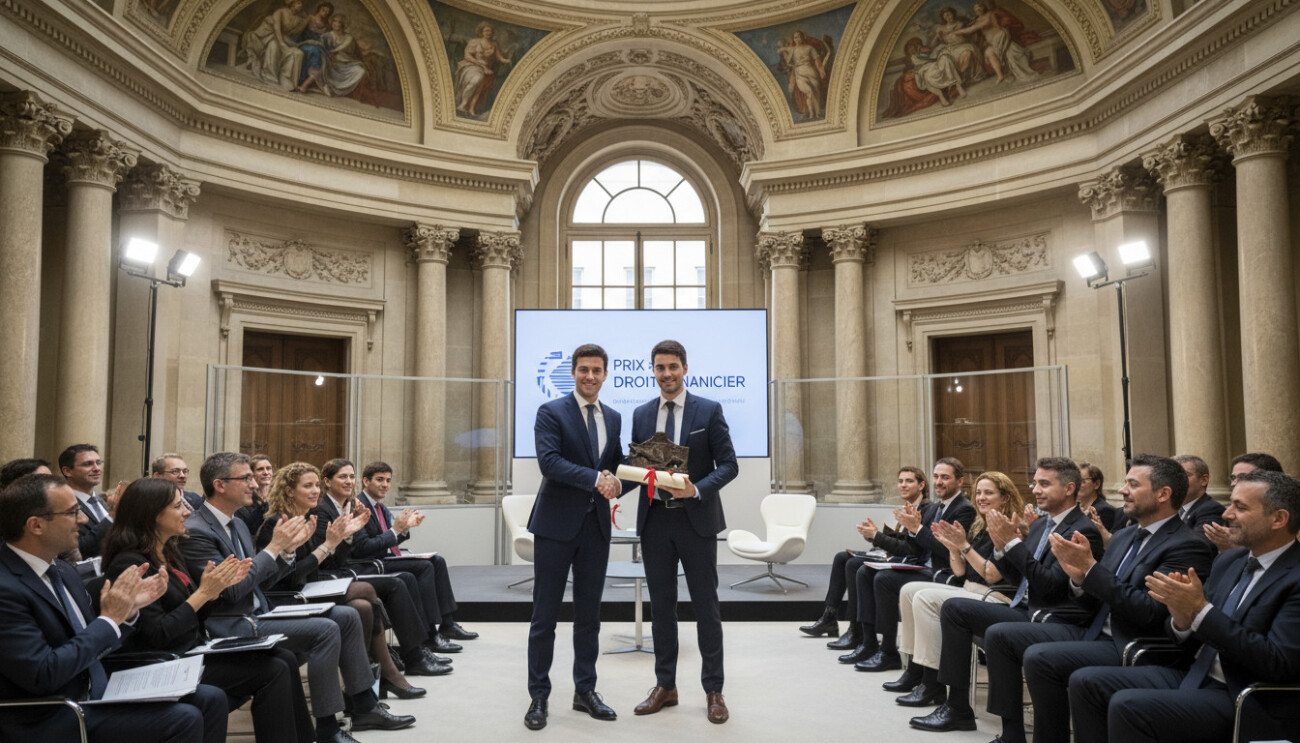
Le prix Marie-Josèphe-Vanel a été créé en 2025 par l’AMF afin d’encourager des travaux de recherche juridique directement liés à ses missions de protection de l’épargne, de bonne information des investisseurs et de bon fonctionnement des marchés financiers. Il s’agit d’une distinction académique attribuée tous les deux ans à une thèse de droit présentant un intérêt opérationnel pour la régulation.
Pour sa première édition, ce prix prestigieux distingue la thèse de Vincent Ramonéda, soutenue en décembre 2023 à l’université Paris 1 Panthéon-Sorbonne et consacrée aux actionnaires minoritaires et aux opérations sur capital dans les sociétés cotées. Le montant de 5 000 euros attaché à la récompense traduit une volonté de valoriser concrètement ces travaux, mais l’enjeu principal réside dans la visibilité donnée à ces sujets auprès des praticiens et des investisseurs.
À travers ce prix, l’AMF s’inscrit dans un mouvement plus large de rapprochement entre autorités de régulation et monde académique, que l’on observe également dans d’autres domaines, comme la finance durable ou les marchés de dérivés. À titre de parallèle, certains travaux de recherche récents sur le comportement de vote des actionnaires lors des assemblées ont déjà un impact tangible sur les pratiques, comme l’illustrent les débats autour de la gouvernance de grandes valeurs cotées, évoqués dans des analyses telles que les enjeux de vote des investisseurs institutionnels.
Ce type de prix montre que la frontière entre recherche théorique et pratique de marché devient plus poreuse : c’est un signal important pour tous les investisseurs attentifs aux évolutions du cadre juridique.
Pourquoi la régulation s’intéresse autant aux minoritaires
Le sujet retenu pour cette première édition n’est pas anodin. Le traitement des investisseurs lors des opérations sur capital – augmentations de capital, offres publiques, fusions, réorganisations – touche directement à la protection des actionnaires minoritaires. Ces opérations peuvent modifier en profondeur la structure du capital, la répartition du pouvoir de vote et la valeur des titres détenus.
Pour un investisseur individuel, ces événements peuvent se traduire par une dilution, une perte de contrôle sur certaines décisions ou, au contraire, une opportunité de renforcer sa position. Pour un investisseur professionnel, ils constituent des points critiques d’analyse de la gouvernance et du risque juridique associé à une société cotée.
Le choix d’honorer une thèse centrée sur ces questions signale que la régulation française considère les opérations sur capital comme un terrain clé pour concilier financement des entreprises, attractivité de la place financière et protection des épargnants.
La thèse de Vincent Ramonéda : actionnaires minoritaires et opérations sur capital
La thèse de Vincent Ramonéda porte sur les « actionnaires minoritaires et opérations sur capital dans les sociétés cotées ». Elle analyse les devoirs des dirigeants et des actionnaires de contrôle à l’égard des minoritaires, ainsi que les droits dont disposent ces derniers pour se protéger dans les situations sensibles.
Ces travaux ne se limitent pas à un inventaire des textes. Ils examinent la manière dont les mécanismes existants fonctionnent concrètement, leurs limites et les pistes d’évolution possibles. L’un des apports mis en avant est la mise en lumière de la notion de « minorité dissidente », qui désigne la fraction des actionnaires s’étant opposée à une opération précise, avec la question de savoir si cette catégorie ne devrait pas bénéficier de protections spécifiques.
La « minorité dissidente » : un concept clé pour les investisseurs
La notion de minorité dissidente repose sur une idée simple : tous les minoritaires ne se comportent pas de la même manière. Certains suivent les décisions de la majorité, d’autres s’y opposent explicitement lors des votes en assemblée générale. La thèse suggère d’examiner ce groupe particulier d’actionnaires opposés à une opération donnée, pour évaluer l’opportunité de leur accorder des droits spécifiques, comme un droit de retrait réservé.
Dans plusieurs pays, des mécanismes comparables existent déjà, permettant à des actionnaires qui n’acceptent pas une modification profonde de leur investissement (fusion, retrait de cote, restructuration) de céder leurs titres dans des conditions encadrées. Ces mécanismes visent à éviter que des minoritaires se retrouvent « captifs » d’une stratégie qu’ils ont clairement rejetée.
Pour un investisseur, disposer d’un cadre de protection mieux défini en cas de désaccord majeur avec une opération sur capital renforce la lisibilité du risque associé à l’investissement en actions. Ce type de réflexion est particulièrement pertinent dans un contexte de marchés volatils et de recompositions fréquentes des groupes cotés.
Exemple fictif : quand une opération sur capital divise les actionnaires
Imaginons la société cotée AlphaTech, dans laquelle un investisseur individuel détient une petite participation. AlphaTech annonce une fusion avec une autre entreprise, entraînant un changement significatif de son modèle économique. Lors de l’assemblée générale, une partie des actionnaires, dont cet investisseur, vote contre la résolution autorisant l’opération.
Dans le cadre actuel, si la résolution est adoptée conformément aux règles de majorité, l’opération s’impose à tous les actionnaires, y compris ceux qui ont voté contre. La notion de minorité dissidente consisterait à identifier ce groupe d’opposants et à étudier, sur le plan juridique, la possibilité de leur offrir un mécanisme de retrait encadré. Sans présumer de l’issue des débats, cette réflexion montre comment la recherche peut ouvrir de nouvelles pistes pour articuler majorité et protection des minoritaires.
Pour un investisseur comme celui d’AlphaTech, savoir si un tel droit existe ou pourrait être introduit modifie la manière d’anticiper le risque lié aux grandes opérations stratégiques. C’est précisément ce type d’enjeu que les travaux de Vincent Ramonéda mettent en avant.
Ce que cette distinction académique change pour les investisseurs
La mise en avant de cette distinction académique par l’AMF n’implique pas une modification immédiate du cadre réglementaire. En revanche, elle signale des axes de réflexion prioritaires pour les années à venir, auxquels les investisseurs ont intérêt à être attentifs, au même titre qu’aux évolutions plus techniques de la régulation des instruments dérivés ou des crypto-actifs.
Comme pour l’essor de nouveaux segments de marché – par exemple le développement des investissements thématiques ou des produits liés à la transition énergétique – la prise en compte des droits des minoritaires dans les opérations sur capital peut progressivement faire évoluer les pratiques des émetteurs, puis, éventuellement, le droit positif.
Points de vigilance concrets pour un actionnaire minoritaire
Pour un investisseur, quelques réflexes pratiques se dégagent de ces travaux et des préoccupations du régulateur, sans constituer pour autant un conseil personnalisé :
- Suivre attentivement les convocations et documents d’assemblée générale, en particulier lorsqu’il est question d’augmentations de capital, d’apports partiels d’actifs, de fusions ou de retrait de cote.
- Analyser les effets possibles des opérations sur la structure du capital (dilution, évolution des droits de vote, concentration du contrôle).
- Comparer la situation de protection des minoritaires avec ce qui existe dans d’autres juridictions, pour mieux apprécier le niveau de risque juridique.
- Identifier les dispositifs de sortie existants (offres publiques, rachats d’actions, droits de retrait prévus par la réglementation ou les statuts).
Ces éléments relèvent de l’information générale. Chaque situation d’investissement doit être appréciée au regard du profil, des objectifs et des contraintes propres à l’investisseur.
Une recherche juridique au croisement du droit et de la pratique de marché
La particularité du travail de Vincent Ramonéda est d’avoir été mené parallèlement à une activité d’avocat, puis prolongé par un recrutement comme maître de conférences en droit privé à l’université de Rouen. Cette articulation entre pratique professionnelle et recherche juridique contribue à faire émerger des analyses directement mobilisables par les acteurs de marché.
Dans le paysage plus large des distinctions accordées à des chercheurs ou praticiens en droit financier, ce prix se situe au même niveau de reconnaissance que d’autres prix spécialisés décernés dans des domaines connexes, parfois soutenus par de grandes institutions, y compris des académies sectorielles comme l’académie de Médecine Francaise dans son propre champ d’expertise scientifique. L’objectif est similaire : favoriser la circulation des connaissances entre la recherche et les praticiens.
Pour un investisseur, suivre ce type de récompense permet d’anticiper les thèmes qui pourraient structurer les prochaines évolutions réglementaires, au même titre qu’un suivi des grandes tendances macroéconomiques ou des innovations de marché, comme celles analysées dans notre panorama de la finance numérique et des crypto-actifs.
Repères essentiels sur le prix Marie-Josèphe-Vanel et ses enjeux
Pour situer ce prix dans l’écosystème de la régulation financière et en mesurer l’intérêt pour les investisseurs, les éléments suivants peuvent servir de repères synthétiques.
| Élément | Caractéristique principale | Intérêt pour les investisseurs |
|---|---|---|
| Nature du prix | Prix de thèse de droit en régulation financière décerné par l’AMF | Met en avant des recherches susceptibles d’influencer le cadre juridique applicable aux marchés |
| Périodicité | Attribution tous les deux ans | Permet de suivre régulièrement les thèmes de recherche jugés stratégiques par le régulateur |
| Premier lauréat | Vincent Ramonéda, pour sa thèse sur les actionnaires minoritaires et les opérations sur capital | Focus spécifique sur la protection des minoritaires et la gouvernance des sociétés cotées |
| Montant de la récompense | 5 000 euros | Incitation symbolique et financière à poursuivre une recherche juridique utile au marché |
| Enjeux de fond | Équilibre entre financement des entreprises, contrôle des actionnaires de référence et droits des minoritaires | Aide à mieux comprendre les risques liés aux opérations sur capital et aux changements de contrôle |
Ces repères n’ont pas vocation à orienter une décision d’investissement, mais à fournir un cadre de compréhension des signaux envoyés par la régulation lorsqu’elle met en avant certaines recherches.
FAQ – Questions fréquentes
Que récompense exactement le prix Marie-Josèphe-Vanel attribué à Vincent Ramonéda ?
Le prix Marie-Josèphe-Vanel distingue une thèse de droit portant sur des questions directement liées à la régulation financière. Dans le cas de Vincent Ramonéda, il s’agit d’un travail consacré aux actionnaires minoritaires et aux opérations sur capital dans les sociétés cotées, avec une analyse des devoirs des dirigeants et des actionnaires de contrôle envers les minoritaires, ainsi que des droits de ces derniers. Le prix vient reconnaître la qualité scientifique de la recherche et sa pertinence pour les missions de l’AMF, sans pour autant modifier en soi le droit en vigueur.
En quoi cette distinction est-elle importante pour un investisseur en actions ?
Pour un investisseur, la thématique abordée par la thèse primée éclaire des situations très concrètes : augmentations de capital, fusions, restructurations, retrait de cote, etc. Ces opérations peuvent affecter la valeur, la liquidité et les droits attachés aux titres détenus. Le fait que l’AMF mette en avant cette recherche indique que les droits des actionnaires minoritaires et leur traitement lors de ces opérations constituent une priorité de réflexion, ce qui peut, à terme, influencer les pratiques de marché et éventuellement le cadre juridique.
La notion de « minorité dissidente » crée-t-elle un nouveau droit pour les actionnaires ?
La notion de « minorité dissidente » mise en lumière par la thèse de Vincent Ramonéda est d’abord un concept d’analyse juridique. Elle désigne la part des actionnaires qui s’est opposée à une opération spécifique en assemblée générale. Cette notion n’emporte pas automatiquement la création d’un droit nouveau en droit positif français. Elle sert en revanche de base pour réfléchir à d’éventuels mécanismes de protection, tels qu’un droit de retrait réservé, sur le modèle de ce qui existe dans certains pays étrangers. Toute évolution en ce sens relèverait d’éventuelles réformes du cadre législatif ou réglementaire.
Le prix Marie-Josèphe-Vanel a-t-il un impact immédiat sur la réglementation boursière ?
L’attribution du prix n’entraîne pas, à elle seule, une modification des textes applicables aux marchés financiers. Il s’agit d’une distinction académique destinée à valoriser des travaux de recherche jugés pertinents pour les missions de l’AMF. Cependant, ces travaux peuvent nourrir les réflexions du régulateur, du législateur et des praticiens, et donc contribuer indirectement, à moyen ou long terme, à l’évolution des règles ou des pratiques de marché.
Comment un investisseur peut-il utiliser ce type d’information dans sa propre stratégie ?
Les informations relatives à ce prix et à la thèse primée relèvent de l’information générale. Elles peuvent aider un investisseur à mieux identifier des zones de risque juridique et de gouvernance, par exemple lors d’opérations sur capital ou de changements de contrôle. Elles ne constituent pas un conseil personnalisé. Chaque investisseur doit apprécier ses décisions en fonction de sa situation, de ses objectifs et de sa tolérance au risque, éventuellement avec l’accompagnement d’un professionnel réglementé.
Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.



Commentaires