
Sommaire
- 1 Produits structurés : pourquoi leur compréhension est devenue un enjeu majeur
- 2 Lisibilité, glossaire, frais : ce que le groupe de travail met en avant
- 3 Conseil, gouvernance des produits et formation : ce qui change pour la distribution
- 4 Produits structurés et cadre réglementaire : une brique dans une stratégie plus large
- 5 FAQ – Questions fréquentes
Les produits structurés se sont imposés dans le paysage de la finance de détail, portés par la recherche de rendement dans un environnement de taux et de marchés financiers volatile. Mais ces instruments restent complexes, difficiles à décoder pour beaucoup d’épargnants, alors même qu’ils sont de plus en plus présents dans les portefeuilles. Une analyse approfondie menée par un groupe de travail sous l’égide de l’AMF met en lumière un enjeu central : comment rendre ces produits plus lisibles, plus transparents et mieux encadrés dans leur commercialisation auprès du grand public.
Derrière ce travail se joue un sujet très concret pour tout investisseur : la capacité à comprendre ce que l’on achète réellement, les scénarios de gain possibles, mais aussi les risques financiers encourus. L’étude s’intéresse à la qualité des brochures commerciales, à la clarté des documents d’information et à la manière dont le conseil est délivré par les distributeurs. Elle s’inscrit dans un mouvement plus large de renforcement de la réglementation et de la protection de l’épargnant, déjà visible sur d’autres segments comme la durabilité ou les instruments financiers liés aux crypto-actifs. Pour les particuliers comme pour les professionnels, l’enjeu est de taille : mieux comprendre ces mécanismes pour en faire un outil d’investissement maîtrisé, et non un produit opaque ajouté par habitude dans un portefeuille.
En bref
- Lisibilité des produits structurés : un groupe de travail piloté par l’AMF a analysé des brochures commerciales afin d’identifier des bonnes pratiques pour rendre ces produits plus compréhensibles aux particuliers.
- Information claire, exacte et non trompeuse : les exigences issues de MIF 2 et du règlement PRIIPs sont rappelées, avec un accent sur la qualité du document d’informations clés (DIC).
- Focus sur les notions techniques : termes comme « sous-jacents », simulations de performance, mécanisme de décrément et frais de distribution doivent être expliqués de façon pédagogique.
- Rôle du conseil en investissement : l’étude insiste sur la gouvernance des produits, la vérification de l’adéquation et la formation des distributeurs.
- Outil de réflexion, pas nouvelle règle : ce travail ne modifie pas la doctrine de l’AMF, mais nourrit ses réflexions et celles des acteurs du marché sur la distribution de ces produits complexes.
Produits structurés : pourquoi leur compréhension est devenue un enjeu majeur
Les produits structurés sont des instruments financiers qui combinent généralement une obligation et un ou plusieurs dérivés, le tout adossé à des sous-jacents (indices, actions, paniers d’indices, etc.). Ils proposent des mécanismes de rendement conditionnels, des protections partielles du capital ou des coupons variables. Sur le papier, ils répondent à une demande : accéder à des stratégies de marché sophistiquées sans gérer soi-même des options.
Dans la pratique, la mécanique contractuelle est souvent difficile à appréhender. Un même produit peut réagir très différemment selon le scénario de marché, la date d’observation, le niveau de barrière ou la présence d’un mécanisme de remboursement anticipé. C’est précisément cette complexité qui justifie l’attention accrue des autorités, déjà visible dans d’autres domaines comme la mise en conformité des produits avec les nouvelles exigences de durabilité.
Pour illustrer ces enjeux, l’exemple d’« Antoine », investisseur particulier expérimenté, est révélateur. Séduit par un produit offrant un coupon attractif et une « protection du capital jusqu’à -40 % », il découvre, en période de forte correction des marchés, que la combinaison de conditions (barrières, dates d’observation, décrément de l’indice) rend le comportement du produit bien plus risqué qu’il ne l’imaginait. Ce type de situation montre l’importance d’une information claire dès la souscription.
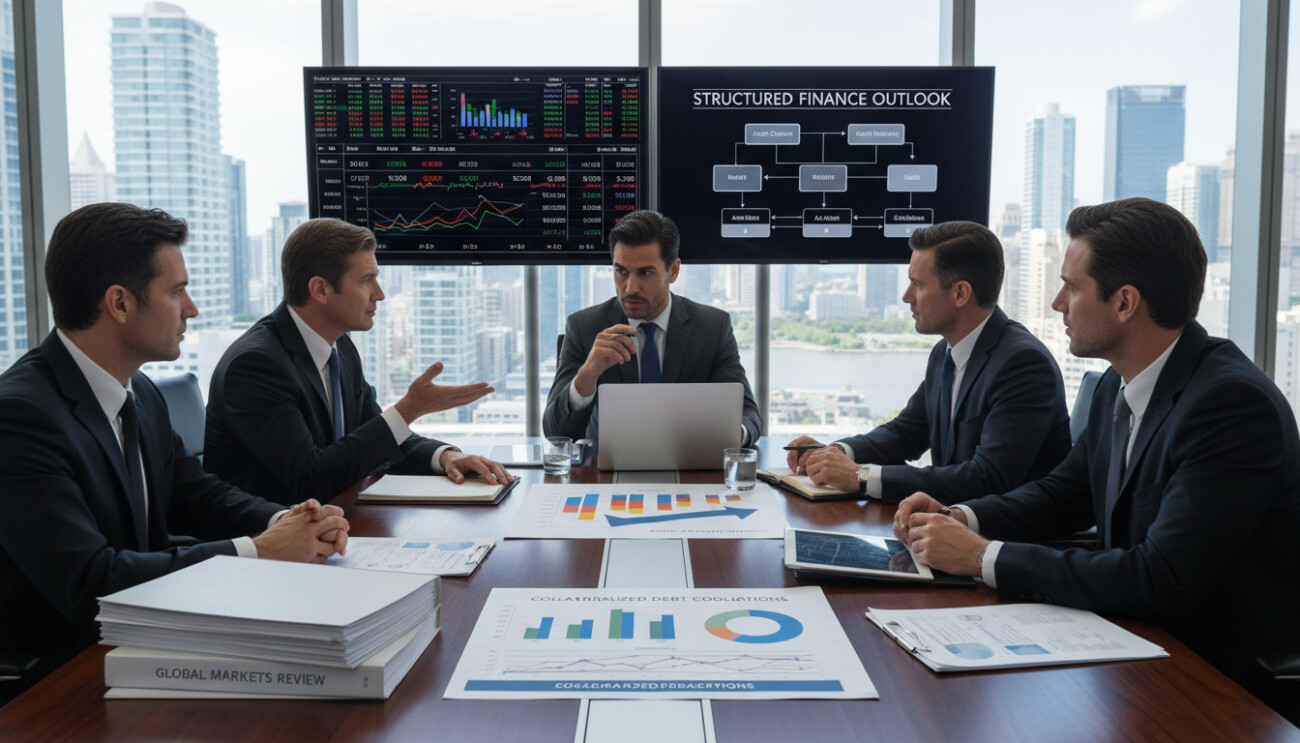
Pourquoi l’information sur les produits structurés est au cœur de la protection de l’épargnant
Dans le cadre de MIF 2 et du règlement PRIIPs, le distributeur doit fournir une information claire, exacte et non trompeuse, notamment via un document d’informations clés (DIC). L’analyse menée pour l’AMF montre que, malgré ce cadre, l’investisseur se retrouve parfois face à des brochures commerciales très denses, avec des termes techniques peu explicités et des scénarios présentés de façon inégale.
Les points de vigilance identifiés portent par exemple sur la mise en avant de scénarios favorables sans explication suffisamment détaillée des scénarios défavorables, ou encore sur l’usage de graphiques pouvant laisser croire à une stabilité de rendement qui n’est pas garantie. Pour un investisseur, la question centrale devient : la brochure permet-elle réellement de comprendre les mécanismes du produit ou se contente-t-elle de les évoquer rapidement ?
Ce que cela signifie concrètement pour un investisseur : avant toute souscription, il est essentiel de vérifier si les documents reçus permettent de répondre à quelques questions simples — que se passe-t-il si les marchés montent faiblement, stagnent ou baissent fortement ? À quelle échéance ? Dans quelles conditions peut-il y avoir perte en capital ? Le principal point de vigilance reste la cohérence entre la présentation commerciale et les risques réels du produit.
Lisibilité, glossaire, frais : ce que le groupe de travail met en avant
Le groupe de travail constitué de membres de plusieurs commissions consultatives de l’AMF (épargnants, gestion, investisseurs institutionnels, organisation des marchés) a examiné concrètement des brochures commerciales. L’objectif : identifier des bonnes pratiques pour améliorer la compréhension des produits structurés distribués aux particuliers, hors assurance-vie.
Les travaux s’articulent autour de plusieurs axes clés : les questions que se pose spontanément l’épargnant, le traitement des sous-jacents et de leurs simulations, les précisions à apporter sur certains mécanismes techniques comme le décrément, et la transparence sur les frais. L’ensemble vise à faire en sorte que les documents répondent réellement aux interrogations pratiques d’un investisseur, plutôt que de se limiter à une description juridique du produit.
Les questions de l’épargnant au centre de la présentation
Une des recommandations fortes est de structurer la présentation commerciale autour des questions que se pose l’épargnant : « À quoi sert ce produit ? », « Dans quels cas puis-je perdre de l’argent ? », « Que se passe-t-il si le marché évolue peu ? ». L’idée est de sortir d’une logique purement descriptive pour se rapprocher d’un questionnement concret.
Dans la pratique, un support peut par exemple intégrer des encadrés du type : « Ce produit est-il adapté à un horizon de placement court ? », ou « Quel est l’impact d’une forte baisse de l’indice sous-jacent ? ». Cette organisation par thèmes permet à l’investisseur de repérer rapidement les informations qui lui sont essentielles.
Point clé à retenir : plus la brochure répond directement aux interrogations naturelles de l’investisseur, plus la perception des risques et du fonctionnement du produit est fidèle à la réalité.
Sous-jacents, simulations et mécanisme de décrément
L’utilisation du terme « sous-jacents » et la manière de présenter les indices ou actions support du produit constituent un autre sujet majeur. Le groupe de travail insiste sur la nécessité d’expliquer clairement la nature de ces sous-jacents, leur historique de volatilité et les limites des simulations de performance.
Les simulations, en particulier, sont source de confusion si elles ne sont pas correctement encadrées. Elles peuvent donner l’impression d’une trajectoire probable, alors qu’elles ne sont qu’une illustration. Une présentation rigoureuse doit rappeler qu’il s’agit de scénarios hypothétiques, et non de prévisions.
Le mécanisme de décrément, utilisé pour certains indices, mérite également une explication spécifique. Il consiste, schématiquement, à intégrer un « prélèvement » récurrent (par exemple un dividende théorique) qui pèse sur la valeur de l’indice. Pour un investisseur comme Antoine, cela peut signifier qu’un indice de référence baissera progressivement même si les actions qui le composent évoluent peu. Si ce point n’est pas compris, la perception du risque de perte en capital peut être erronée.
Transparence sur les frais de distribution
La présentation des frais de distribution est un autre volet essentiel. Le groupe de travail souligne l’importance de détailler clairement les différentes composantes de coûts : marges de structuration, commissions de distribution, frais éventuels de sortie anticipée, etc. Sans cette information, il est difficile pour un investisseur d’évaluer la part de la performance réservée au distributeur ou à l’émetteur.
Une meilleure transparence s’inscrit d’ailleurs dans un mouvement plus large de renforcement de la protection des investisseurs, que l’on retrouve dans d’autres travaux, par exemple le bilan conjoint AMF-ACPR sur la supervision des marchés financiers et de l’épargne. L’objectif est de réduire les zones grises et d’aligner la présentation commerciale sur les exigences de la réglementation.
Ce qu’il faut retenir : la clarté sur les frais ne se limite pas à une obligation réglementaire, c’est un élément structurant pour comparer un produit structuré à d’autres solutions d’investissement plus classiques.
Vers un glossaire commun pour les produits structurés
Le groupe de travail propose également que les associations professionnelles élaborent un glossaire des principaux termes techniques utilisés dans les brochures commerciales. L’idée est de définir de manière harmonisée des notions comme « barrière de protection », « observation autocall », « sous-jacent », « décrément », afin d’éviter les interprétations divergentes d’un acteur à l’autre.
Pour l’épargnant, un tel glossaire faciliterait la comparaison entre plusieurs émetteurs ou distributeurs et permettrait de gagner en autonomie dans la compréhension des mécanismes. Pour les professionnels, il offrirait un référentiel commun pour la formation des équipes commerciales.
Un point de vigilance reste néanmoins la mise en pratique : la création d’un glossaire ne suffit pas, encore faut-il qu’il soit effectivement utilisé dans les brochures, de manière visible et accessible.
Conseil, gouvernance des produits et formation : ce qui change pour la distribution
L’étude ne se limite pas à la seule question des documents d’information. Elle consacre aussi une partie importante à la gouvernance des produits et à la manière dont le conseil en investissement est fourni. En d’autres termes : pour qui le produit est-il vraiment conçu, et comment s’assurer qu’il est proposé aux bons investisseurs ?
Dans le prolongement de MIF 2, la notion de marché cible (target market) reste centrale. Pour un produit structuré donné, les distributeurs doivent identifier les profils pour lesquels il est adapté : horizon d’investissement, capacité à supporter des pertes, expérience en matière d’instruments complexes, etc. L’analyse pour l’AMF rappelle que ce travail doit être rigoureux et documenté.
Rappels structurants sur la gouvernance des produits structurés
Le rapport du groupe de travail contient des rappels sur les obligations des émetteurs et distributeurs en matière de gouvernance de produits. Cela inclut notamment :
- la définition d’un marché cible positif et négatif (investisseurs pour lesquels le produit est adapté ou non) ;
- la cohérence entre les caractéristiques du produit et la stratégie de distribution ;
- le suivi régulier du produit après sa mise sur le marché, pour vérifier qu’il continue de correspondre au public visé.
Pour un acteur de la distribution, cela implique d’aller au-delà d’une simple fiche produit standardisée. Il s’agit d’analyser en profondeur la structure du produit et de la mettre en perspective avec le profil des clients. Pour l’investisseur, cet encadrement vise à réduire le risque de se voir proposer un instrument inadapté à sa situation.
Vérification de l’adéquation dans le cadre du conseil en investissement
Dans le cas où un service de conseil en investissement est fourni, la question de l’« adéquation » (suitability) devient centrale. Le groupe de travail rappelle que le distributeur doit vérifier que le produit structuré est adapté aux objectifs, à la situation financière et à la tolérance au risque du client.
Concrètement, pour un client comme Antoine, cela signifie que son conseiller ne peut pas se limiter à présenter un rendement potentiel attractif. Il doit évaluer si la complexité du produit, la possibilité de perte en capital et l’horizon de placement sont compatibles avec son profil. Si Antoine a un horizon court et une faible tolérance au risque, l’offre d’un produit structuré avec barrière de protection à un niveau très bas sera difficilement justifiable.
Ce que cela change pour l’investisseur : il devient légitime de demander au conseiller pourquoi ce produit, précisément, est jugé adapté à son profil et quelles alternatives auraient pu être envisagées.
Formation des distributeurs et montée en compétence
L’étude formule aussi des pistes en matière de formation des distributeurs. La bonne compréhension des produits structurés ne peut pas reposer uniquement sur les documents marketing ; elle suppose que les conseillers et intermédiaires disposent d’un niveau de maîtrise suffisant pour expliquer les mécanismes, les risques et les limites de ces instruments.
Cette exigence rejoint un mouvement plus général de professionnalisation des acteurs de la distribution, illustré par l’essor de dispositifs de formation continue, y compris pour les responsables de la conformité et du contrôle interne, comme le montrent les initiatives récentes autour de la formation des RCCI et RCSI dans les sociétés de gestion et prestataires de services d’investissement.
L’enjeu, pour le marché, est double : renforcer la confiance des investisseurs dans les produits proposés et limiter les risques de mauvaise vente, qui peuvent conduire à des litiges ou à une détérioration de l’image des produits structurés dans leur ensemble.
Produits structurés et cadre réglementaire : une brique dans une stratégie plus large
Les réflexions publiées autour des produits structurés ne constituent pas une nouvelle doctrine de l’AMF et ne modifient pas son guide existant relatif aux communications promotionnelles sur ces titres de créance. Elles s’inscrivent plutôt comme un apport à une stratégie plus globale de supervision et d’amélioration de la qualité de l’information financière.
Ces travaux dialoguent avec ceux du Pôle commun AMF-ACPR sur les produits structurés, ainsi qu’avec ceux de l’Observatoire des produits d’épargne financière (OPEF) au sein du Comité consultatif du secteur financier. Ils viennent également compléter d’autres chantiers réglementaires, par exemple sur les instruments financiers liés aux crypto-actifs, ou sur l’intégration des préférences de durabilité dans le conseil.
Une pièce du puzzle dans l’évolution de la finance de détail
Depuis plusieurs années, l’encadrement des marchés financiers a évolué vers davantage de transparence, de suivi des risques et de protection de l’épargnant. Les produits structurés n’échappent pas à cette tendance, au même titre que les OPC, les ETF ou encore les produits financiers complexes liés à la cryptomonnaie.
Cette dynamique s’accompagne d’une multiplication des sources d’information pour les investisseurs, qu’il s’agisse de rapports, de décisions de supervision ou de ressources pédagogiques. Des contenus dédiés à la compréhension des innovations, comme l’essor des ETF liés aux crypto-actifs ou aux nouvelles formes de tokenisation, s’inscrivent dans le même objectif : donner des repères dans un environnement de plus en plus sophistiqué.
Pour les investisseurs, la leçon principale est que la complexité d’un instrument n’est pas un défaut en soi, mais qu’elle doit être mise en regard d’un effort de pédagogie et d’une capacité réelle à appréhender les mécanismes en jeu.
Repères pratiques pour les investisseurs face aux produits structurés
Au-delà du cadre institutionnel, il est utile de dégager quelques repères opérationnels pour la décision d’investissement dans ces produits. Sans constituer un conseil personnalisé, ils peuvent servir de grille de lecture.
| Élément clé | Questions à se poser | Point de vigilance principal |
|---|---|---|
| Profil de risque | Le produit est-il compatible avec ma tolérance aux pertes et mon horizon ? | Ne pas se laisser guider uniquement par le coupon ou le rendement affiché. |
| Sous-jacents et scénarios | Compris-je les indices/actions support et leurs comportements possibles ? | Scénarios défavorables parfois moins mis en avant que les scénarios favorables. |
| Mécanismes techniques | Saisis-je les conséquences des barrières, du décrément, de l’autocall ? | Un détail technique mal compris peut transformer le profil de risque. |
| Frais et coûts | Les frais de distribution et de structuration sont-ils clairement indiqués ? | Des frais élevés peuvent réduire fortement la performance effective. |
| Conseil et alternatives | Pourquoi ce produit plutôt qu’une autre solution (fonds, ETF, etc.) ? | Vérifier la cohérence du produit avec la stratégie globale de portefeuille. |
Utiliser ce type de grille permet d’aborder les produits structurés avec un regard plus critique et mieux informé, en ligne avec les objectifs de la réglementation et des travaux de l’AMF.
Source : AMF
FAQ – Questions fréquentes
Que recouvre exactement la notion de produits structurés pour un investisseur particulier ?
Les produits structurés sont des instruments financiers construits à partir d’un support obligataire et d’un ou plusieurs dérivés (le plus souvent d’options), adossés à des sous-jacents comme des indices ou des actions. Ils offrent des profils de rendement conditionnels (par exemple un coupon si un indice reste au-dessus d’un certain niveau) et une protection partielle ou totale du capital, parfois seulement à l’échéance. Pour un investisseur particulier, ils permettent de mettre en œuvre des stratégies complexes sans gérer directement des dérivés, mais au prix d’une structure plus difficile à appréhender et de risques financiers spécifiques.
L’étude du groupe de travail de l’AMF change-t-elle les règles en vigueur sur les produits structurés ?
Non. Les réflexions issues du groupe de travail ne constituent pas une nouvelle doctrine et ne modifient pas le guide existant de l’AMF sur les communications promotionnelles relatives aux titres de créance structurés. Elles apportent des pistes de bonnes pratiques et nourrissent la réflexion des autorités et des acteurs du marché sur la lisibilité, la transparence et la qualité du conseil. Le cadre reste principalement fixé par MIF 2, le règlement PRIIPs et les textes nationaux applicables.
Comment un investisseur peut-il évaluer s’il comprend vraiment un produit structuré ?
Un bon test consiste à vérifier si l’on est capable d’expliquer, avec ses propres mots, ce qui se passe pour le produit dans plusieurs scénarios : marchés en hausse modérée, en stagnation, en baisse importante, et ce à différentes dates (avant et à l’échéance). Il est également utile de pouvoir décrire le rôle des principaux paramètres : sous-jacent, barrières, dates d’observation, mécanisme d’autocall, protection du capital. Si certaines notions restent floues malgré la lecture des documents, il peut être pertinent de demander des explications complémentaires au conseiller ou de renoncer à la souscription.
Quel est l’impact concret des recommandations sur la relation entre l’investisseur et son conseiller ?
Les recommandations renforcent l’exigence de transparence et de pédagogie dans la relation de conseil. Concrètement, le conseiller doit être en mesure de justifier le choix d’un produit structuré au regard du profil du client, d’expliquer les mécanismes et les risques sans se limiter à des arguments marketing, et de présenter clairement les frais. Elles confortent aussi l’investisseur dans son droit de poser des questions sur la logique du produit, le marché cible et les scénarios défavorables.
Ces travaux concernent-ils uniquement les produits structurés hors assurance-vie ?
L’analyse menée pour l’AMF se concentre sur les titres de créance structurés distribués au grand public hors assurance-vie, notamment à travers les brochures commerciales examinées. Cependant, les principes de lisibilité, de transparence sur les risques et de qualité du conseil sont transposables, dans leur logique, à d’autres canaux de distribution ou enveloppes, sous réserve des spécificités réglementaires propres à chacun (comme l’assurance-vie). Ils s’inscrivent dans une approche globale d’amélioration de la protection des épargnants sur l’ensemble des marchés financiers.

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.



Commentaires