
Sommaire
- 1 Succession et PEA : pourquoi les titres du défunt ne peuvent pas aller sur le PEA de l’héritier
- 2 Comment se déroule concrètement la transmission des titres d’un PEA au décès
- 3 Quelles options pour l’héritier qui veut garder les mêmes placements dans son PEA ?
- 4 Comparer les cadres : PEA du défunt, compte succession et PEA de l’héritier
- 5 FAQ – Questions fréquentes
Lors d’une succession, la question du devenir des titres financiers logés dans un PEA revient régulièrement. Beaucoup d’héritiers souhaitent conserver ces titres, parfois par attachement au défunt, parfois pour préserver une stratégie de placements de long terme. Pourtant, la règle est stricte : il existe une impossibilité juridique de transférer directement ces titres sur le PEA d’un héritier, même lorsqu’il s’agit du conjoint survivant. Cette réalité surprend et peut modifier en profondeur la manière dont une famille organise la transmission de son patrimoine financier.
Un cas récent illustre bien la confusion possible : une veuve s’est vue annoncer par sa banque qu’elle pourrait récupérer les titres du PEA de son mari sur son propre plan, avant d’apprendre trois mois plus tard que cette opération était en fait interdite. Entre règles fiscales, fonctionnement technique du PEA et impact sur les droits de succession, comprendre le cadre exact est devenu incontournable. Pour un investisseur, anticiper ces contraintes permet d’éviter les mauvaises surprises et de mieux piloter sa stratégie patrimoniale, notamment lorsque le PEA occupe une place importante dans les placements du foyer.
En bref :
- Le PEA est automatiquement clos au décès du titulaire : il ne peut pas être repris ni continué par un héritier.
- Aucun transfert direct de titres financiers du défunt vers le PEA d’un héritier n’est autorisé, quelle que soit la situation familiale.
- Les titres sont basculés sur un compte succession puis, au mieux, sur un compte-titres ordinaire au nom de l’héritier.
- Pour détenir ces titres dans son propre PEA, l’héritier doit les vendre, verser le produit sur son plan (dans la limite des plafonds), puis les racheter.
- Les impacts fiscaux et patrimoniaux (plus-values, moins-values, droits de succession) doivent être analysés avant toute décision.
- Anticiper de son vivant l’organisation de ses placements facilite une transmission plus lisible pour les proches.
Succession et PEA : pourquoi les titres du défunt ne peuvent pas aller sur le PEA de l’héritier
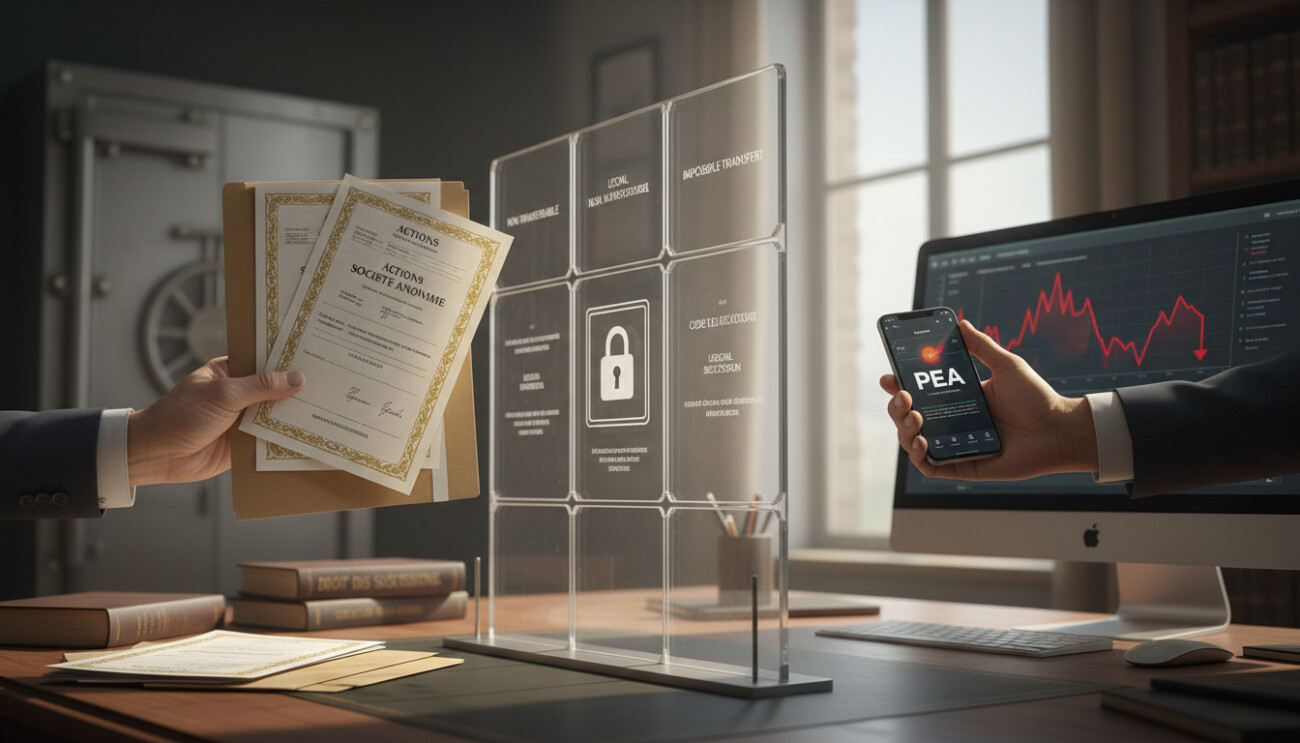
Le point de départ est simple mais souvent mal compris : le plan d’épargne en actions est une enveloppe fiscale personnelle. Elle est liée à un titulaire unique et encadrée par des règles strictes de fonctionnement. Au décès, le PEA cesse d’exister en tant que plan : il est clos d’office par l’établissement financier.
Dans la pratique, les titres financiers (actions, parts de fonds éligibles, etc.) ne sont pas vendus automatiquement. Ils sont déplacés sur un compte dit « succession » en attendant que les héritiers donnent leurs instructions. Cela signifie que le patrimoine financier subsiste, mais en dehors de l’enveloppe fiscale du PEA.
Ce cadre explique pourquoi un transfert direct vers un autre PEA est impossible. Un plan ne peut pas recevoir des titres déjà existants dans le patrimoine de l’héritier : il ne peut accueillir que des titres achetés via son propre compte-espèces. C’est une règle de fonctionnement de base du PEA, et non une appréciation au cas par cas.
Étude de cas : quand la promesse de transfert se heurte à la réglementation
Pour mesurer les enjeux très concrets, prenons le cas fictif mais inspiré d’une situation réelle : Mme L. vient de perdre son mari. Celui-ci détenait un PEA bien fourni dans la banque Z. Lors d’un premier échange, un conseiller lui indique qu’il sera possible de transférer les titres du PEA de son mari vers son propre plan, afin qu’elle poursuive la stratégie d’investissement familiale.
Trois mois plus tard, le service succession de la même banque revient vers Mme L. pour lui expliquer que cette opération est en réalité interdite. Le premier échange reposait sur une information erronée. La banque lui présente alors des excuses mais maintient que la réglementation du PEA ne permet pas ce type de transmission « de plan à plan ».
Pour Mme L., le revirement est difficile à accepter. Elle comptait conserver les mêmes titres, dans le même cadre fiscal, et se retrouve face à un mécanisme bien plus contraignant. Cette situation met en lumière un point clé : même lorsque l’établissement a initialement laissé penser qu’un transfert direct était possible, le cadre légal prime, et l’opération ne peut pas être réalisée.
Comment se déroule concrètement la transmission des titres d’un PEA au décès
Une fois le titulaire du PEA décédé, plusieurs étapes se succèdent. Comprendre ce cheminement permet de mieux se repérer et d’éviter des décisions hâtives qui pourraient peser sur le patrimoine des héritiers.
Première étape : la clôture automatique du PEA. Le teneur de compte calcule les éventuels prélèvements sociaux dus et les déduit. L’enveloppe fiscale disparaît, mais les titres restent en portefeuille sur un compte succession. Ce compte a vocation à être liquidé ou transféré au fur et à mesure des instructions données par les ayants droit.
Du compte succession au compte-titres de l’héritier
Ensuite, les titres du défunt peuvent être attribués aux héritiers dans le cadre du partage successoral. Lorsqu’un héritier reçoit des actions issues de ce compte succession, ces titres peuvent être transférés sur un compte-titres ordinaire ouvert à son nom.
C’est exactement ce qui arrive dans la majorité des cas. L’héritier devient propriétaire direct des titres, mais hors PEA. Il peut les conserver, les vendre, ou les arbitrer au sein de son compte-titres. Ce compte ordinaire ne bénéficie pas des mêmes avantages fiscaux que le PEA, mais il ne subit pas non plus les mêmes restrictions.
Ce qu’il faut retenir : la transmission des titres se fait, mais elle ne se fait pas dans le cadre du PEA de l’héritier. L’impossibilité porte uniquement sur le transfert dans l’enveloppe fiscale, pas sur la propriété des actions elle-même.
Pourquoi un PEA ne peut pas recevoir des titres déjà détenus
Le cœur du sujet tient au fonctionnement même du plan. Un PEA repose sur un couple compte-espèces / compte-titres. Les versements en numéraire arrivent sur le compte-espèces, puis sont utilisés pour acheter des titres qui seront inscrits au compte-titres associé au PEA.
La règle est la suivante : le compte-espèces doit être débité à chaque acquisition de titres pour le plan. Un PEA ne peut donc pas « accueillir » des titres qui ont déjà été acquis auparavant en dehors de ce circuit, que ce soit via une succession, un don ou un autre compte.
Concrètement, transférer directement des titres hérités dans un PEA reviendrait à contourner ce mécanisme. C’est précisément ce que la réglementation interdit, d’où la position très ferme des établissements lorsqu’ils corrigent une information initialement trop optimiste.
Quelles options pour l’héritier qui veut garder les mêmes placements dans son PEA ?
Face à cette impossibilité de transfert direct, un héritier qui souhaite conserver le même portefeuille dans son PEA dispose d’une seule voie possible, en plusieurs étapes. Elle est plus lourde qu’un simple mouvement de titres, mais permet parfois de retrouver une situation proche de celle du défunt en termes de stratégie de placements.
La solution consiste à transformer les titres hérités en liquidités, puis à les réinvestir dans le cadre du PEA de l’héritier, sous réserve de respecter les plafonds de versement.
Le schéma en pratique : vente, versement, rachat
Voici, de manière simplifiée, le chemin à suivre lorsqu’un héritier veut, autant que possible, « reconstituer » les titres du défunt dans son propre PEA :
- Étape 1 : vente des titres hérités sur le compte-titres ordinaire ou le compte succession.
- Étape 2 : versement du produit de la vente sur le compte-espèces du PEA de l’héritier, dans la limite du plafond légal de versements.
- Étape 3 : rachat des mêmes titres (ou de titres équivalents) via le PEA, aux conditions de marché du moment.
- Étape 4 : suivi des conséquences fiscales éventuelles (plus-value, moins-value) générées par la vente hors PEA.
Certains établissements peuvent, dans certains dossiers, proposer un geste commercial, par exemple en prenant en charge des frais de courtage pour compenser une information erronée fournie initialement. Mais ce type de geste n’a pas d’impact sur le cadre réglementaire : il ne transforme pas une opération interdite en opération possible.
Effets fiscaux possibles : plus-value, moins-value et droits de succession
Lors de la vente des titres hérités en vue de nourrir le PEA de l’héritier, une plus-value ou une moins-value peut apparaître, selon l’écart entre la valeur de cession et la valeur retenue à l’entrée dans le patrimoine de l’héritier. Dans certains cas, la vente génère une légère moins-value, ce qui peut conduire à une absence d’imposition immédiate sur ce mouvement précis.
Il ne faut pas confondre cette fiscalité de cession avec les droits de succession. Ces derniers s’appliquent sur la valeur du patrimoine transmis (dont les titres issus du PEA du défunt), indépendamment de la façon dont l’héritier réorganise ensuite ses placements. Les choix de vente ou de conservation interviennent après la liquidation de la succession, sur un plan patrimonial distinct.
Ce double niveau – droits de succession d’un côté, fiscalité sur les cessions de titres de l’autre – justifie une analyse attentive, surtout lorsque le portefeuille est significatif. Une mauvaise compréhension de ces mécanismes peut conduire à des décisions précipitées, parfois irréversibles.
Comparer les cadres : PEA du défunt, compte succession et PEA de l’héritier
Pour visualiser les différences entre les différentes situations possibles autour d’un décès, un tableau synthétique peut aider à structurer les idées. Il ne remplace pas un examen individualisé, mais permet de clarifier les grandes lignes.
| Situation | Statut du PEA / compte | Où sont les titres financiers ? | Peut-on transférer vers le PEA de l’héritier ? |
|---|---|---|---|
| Avant le décès du titulaire | PEA actif | Dans le PEA du titulaire (compte-titres associé) | Non, aucun transfert de titres d’un PEA vers un autre |
| Après le décès, avant partage | PEA clos, compte succession ouvert | Sur le compte succession au nom de la succession du défunt | Non, transfert seulement vers un compte-titres ordinaire |
| Après attribution des titres à l’héritier | Compte-titres ordinaire au nom de l’héritier | Sur le compte-titres de l’héritier (hors PEA) | Non, seule une vente suivie d’un rachat via le PEA est possible |
| Après vente et réinvestissement | PEA de l’héritier | Sur le PEA de l’héritier, après achat via le compte-espèces | Oui, mais uniquement sous forme de rachat des titres avec des liquidités |
Ce tableau illustre que le PEA du défunt et celui de l’héritier sont deux univers distincts. Les titres passent d’abord par la succession, puis, le cas échéant, par un compte-titres ordinaire. Le PEA de l’héritier n’entre en jeu qu’au stade du réinvestissement, jamais au moment de la transmission elle-même.
Ce que cela implique pour organiser sa transmission patrimoniale
Pour un investisseur qui détient une part importante de son patrimoine en PEA, ces règles doivent être prises en compte dans la réflexion patrimoniale. Il n’est pas possible de « léguer » un PEA en tant que tel, ni de garantir à un proche qu’il pourra reprendre l’enveloppe et les titres à l’identique dans son propre plan.
Cette contrainte pousse à réfléchir à la place respective du PEA et des autres supports (assurance vie, compte-titres ordinaire, immobilier, etc.) dans une stratégie de transmission. Chaque enveloppe a ses propres règles de dénouement au décès, ses atouts et ses limites.
La clé pour les investisseurs comme pour les héritiers est de ne pas découvrir ces aspects au dernier moment, mais de les intégrer en amont dans la manière de structurer les placements et la succession globale.
Source : AMF
FAQ – Questions fréquentes
Peut-on transférer directement les titres du PEA d’un défunt vers le PEA de son héritier ?
Non. La réglementation encadrant le plan d’épargne en actions interdit le transfert direct de titres déjà acquis vers un PEA. Au décès, le PEA du défunt est automatiquement clos et les titres sont placés sur un compte succession, puis éventuellement sur un compte-titres ordinaire au nom de l’héritier. Le PEA de l’héritier ne peut recevoir que des titres achetés au moyen de son propre compte-espèces.
Que deviennent les titres financiers logés dans un PEA au décès de son titulaire ?
Le décès entraîne la clôture du PEA et le calcul des éventuels prélèvements sociaux. Les titres restent en portefeuille mais sont transférés sur un compte succession ouvert au nom de la succession du défunt. Ils peuvent ensuite être attribués aux héritiers et transférés sur leurs propres comptes-titres ordinaires, sans passer par leur PEA.
Comment un héritier peut-il détenir dans son PEA les titres hérités du PEA du défunt ?
La seule voie consiste à vendre les titres hérités depuis le compte succession ou le compte-titres ordinaire, à verser le produit de cette vente sur le compte-espèces de son PEA (dans la limite du plafond de versement), puis à racheter les mêmes titres ou des titres équivalents via le PEA. Il ne s’agit donc pas d’un transfert direct, mais d’une cession suivie d’un réinvestissement.
Les droits de succession tiennent-ils compte du fait que les titres viennent d’un PEA ?
Les droits de succession portent sur la valeur du patrimoine transmis, incluant les titres qui étaient auparavant logés dans le PEA du défunt. Le fait que ces titres proviennent d’un PEA n’empêche pas leur intégration dans l’actif successoral. Ensuite, les choix faits par les héritiers (vente, conservation, réinvestissement via un PEA) relèvent d’une autre logique fiscale, liée aux plus-values ou moins-values réalisées.
Le conjoint survivant bénéficie-t-il d’un traitement différent pour le transfert des titres d’un PEA ?
Sur le point précis du transfert de titres vers un PEA, le conjoint survivant ne dispose pas d’une dérogation particulière : il ne peut pas plus qu’un autre héritier recevoir directement les titres du PEA du défunt sur son propre plan. En revanche, il peut, comme les autres ayants droit, faire transférer les titres sur un compte-titres ordinaire à son nom, puis décider de les vendre ou de les conserver selon sa stratégie patrimoniale.

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.








Commentaires