
Sommaire
- 1 Webinaire Listing Act : un rendez-vous clé pour les entreprises cotées
- 2 Listing Act et marché boursier : ce que la réforme change pour les entreprises
- 3 Réglementation financière, abus de marché et transparence : ce que le Listing Act ajuste
- 4 Quel impact concret pour les investisseurs particuliers et professionnels ?
- 5 FAQ – Questions fréquentes
Le Listing Act est en train de redessiner en profondeur le cadre réglementaire des marchés de capitaux en Europe. Pour les entreprises cotées, en particulier les petites et moyennes capitalisations, l’enjeu est double : profiter d’une simplification réglementaire bienvenue tout en préservant un haut niveau de transparence et de protection des investisseurs. Ce texte européen revoit notamment les règles liées au règlement Prospectus et au règlement Abus de marché (MAR), avec un impact direct sur les introductions en bourse, les levées de fonds et la communication financière au quotidien.
Dans ce contexte, un Webinaire dédié au Listing Act, organisé par l’autorité de supervision des marchés en France pour les sociétés déjà présentes sur le marché boursier, vient éclairer ces évolutions. Programmé le 1er décembre et pensé en priorité pour les small et mid caps, ce rendez-vous doit permettre aux directions financières, secrétariats généraux et services juridiques de mieux comprendre comment adapter leurs pratiques de conformité. Pour un investisseur, particulier comme professionnel, ces ajustements ne sont pas anecdotiques : ils conditionnent l’accès à l’information, la qualité des documents mis à disposition (prospectus, informations permanentes) et, en dernière analyse, la lisibilité du risque attaché à chaque émetteur.
- Focus sur les PME et ETI cotées : le Listing Act vise à leur faciliter l’accès au marché boursier.
- Simplification des prospectus : documents plus ciblés, mais maintien d’exigences de transparence.
- Évolutions du régime Abus de marché : ajustement des obligations de communication et d’initiés.
- Webinaire du 1er décembre : format pédagogique, centré sur les besoins opérationnels des émetteurs.
- Impact direct pour les investisseurs : meilleure lisibilité des opérations de marché et du profil de risque.
Webinaire Listing Act : un rendez-vous clé pour les entreprises cotées
Le Webinaire consacré au Listing Act s’adresse principalement aux entreprises cotées déjà présentes sur un marché réglementé ou un système multilatéral de négociation. L’objectif est de présenter de manière structurée les principales évolutions introduites par ce nouveau cadre réglementaire, avec un fil directeur : faciliter la vie des émetteurs sans affaiblir la confiance des investisseurs.
L’événement est conçu comme une session de sensibilisation, avec une forte dimension pratique. Il est animé par les équipes en charge des émetteurs et de la régulation internationale, ce qui doit permettre de croiser vision opérationnelle et approche européenne. Deux séries de questions-réponses sont prévues pour que les sociétés puissent clarifier des points concrets : calendrier, processus internes, articulation avec leur organisation actuelle de conformité.
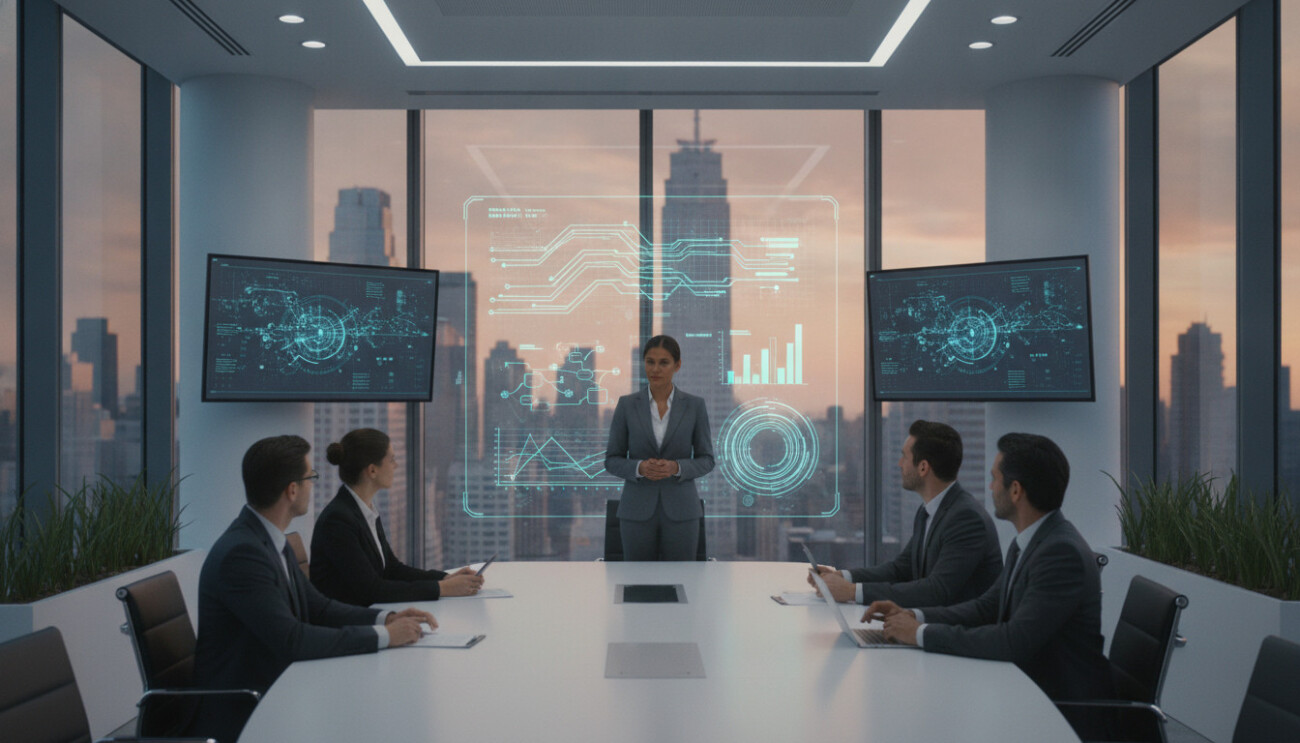
Une structure de webinaire adaptée aux enjeux de simplification réglementaire
Le déroulé du Webinaire suit une logique progressive. Une intervention d’ouverture pose d’abord le cadre général : pourquoi le Listing Act a été adopté, comment il s’inscrit dans l’évolution plus large de la réglementation financière européenne et quel est le calendrier d’entrée en application des différentes mesures.
La présentation se concentre ensuite sur deux blocs majeurs : les nouvelles règles de Prospectus et les ajustements du régime d’Abus de marché (MAR). Entre les deux, des temps d’échange permettent aux émetteurs d’exposer leurs difficultés concrètes ou leurs interrogations, par exemple sur la façon de documenter une levée de fonds ou de gérer des informations privilégiées dans un contexte de marché volatil.
Pour un investisseur qui s’intéresse à la structure des marchés, ce type de rendez-vous est un signal : il montre que les règles évoluent dans le sens d’une plus grande efficacité, tout en conservant des garde-fous sur la qualité de l’information disponible. C’est un repère utile pour suivre la mutation des marchés de capitaux européens, au même titre que les grands chantiers sur les abus de marché déjà suivis dans des analyses comme les contentieux européens récents.
Listing Act et marché boursier : ce que la réforme change pour les entreprises
Le Listing Act ne se limite pas à des ajustements techniques. Il reconfigure les conditions d’accès au marché boursier pour les sociétés qui souhaitent lever des capitaux, qu’il s’agisse d’une première admission ou d’opérations secondaires. L’un des fils conducteurs de la réforme est la réduction de la charge administrative, souvent considérée comme un frein pour les émetteurs de taille moyenne.
Une entreprise comme la société fictive « HexaIndustries », PME industrielle déjà cotée à Paris, pourrait par exemple envisager plus sereinement une augmentation de capital. Avec des obligations d’information mieux ciblées et des formats de prospectus allégés dans certains cas, la direction financière peut consacrer davantage de temps à la stratégie qu’à la compilation documentaire, tout en restant dans un cadre exigeant de transparence.
Prospectus : vers une information plus ciblée mais toujours structurée
Le volet Prospectus du Listing Act vise à rendre les documents d’offre plus lisibles et plus proportionnés au type d’opération. Pour les émetteurs récurrents, certaines obligations peuvent être adaptées, dans la mesure où le marché dispose déjà d’une base d’information solide à leur sujet.
Pour un investisseur, le principal enjeu est la qualité de l’information précontractuelle. La simplification réglementaire ne doit pas se traduire par des zones d’ombre sur les risques, la structure du capital ou l’usage des fonds levés. C’est pourquoi le Listing Act cherche à équilibrer allègement administratif pour l’émetteur et lisibilité renforcée pour le lecteur du prospectus.
Les changements sur les prospectus s’articulent aussi avec la montée en puissance d’autres segments de marché et produits, des actions traditionnelles jusqu’aux instruments financiers liés aux crypto-actifs, traités sur des plateformes spécialisées. Les enjeux de transparence et de documentation ne sont pas identiques à ceux des marchés de crypto-actifs – comme ceux suivis via des plateformes analysées dans des dossiers tels que l’avis sur Bitstamp – mais ils répondent au même objectif : permettre une lecture claire du risque avant toute décision d’investissement.
Réglementation financière, abus de marché et transparence : ce que le Listing Act ajuste
Le second volet majeur du Listing Act porte sur le règlement Abus de marché (Market Abuse Regulation, MAR). Il encadre notamment la gestion et la diffusion des informations privilégiées, les listes d’initiés, les déclarations des dirigeants et la lutte contre la manipulation de cours ou les opérations d’initiés.
Pour une société déjà cotée, ce cadre est au cœur de sa stratégie de conformité. Pour un investisseur, il contribue directement à la confiance dans le fonctionnement du marché : un dispositif clair réduit le risque que certains participants bénéficient d’un avantage informationnel injustifié, au détriment des autres.
Alléger sans fragiliser : la ligne de crête du Listing Act
Les ajustements introduits par le Listing Act sur MAR cherchent à prendre en compte la réalité opérationnelle des émetteurs, en particulier les plus petits, pour lesquels la gestion des listes d’initiés, des déclarations et des calendriers de communication peut être très lourde. L’idée est de rendre ces obligations plus proportionnées, tout en maintenant une exigence forte de transparence sur les informations susceptibles d’influencer significativement le cours.
Dans la pratique, cela peut par exemple signifier une clarification des situations où une information peut être légitimement différée, ou une simplification de certains formats de reporting. Pour un investisseur, l’important est que l’information-clé, celle qui affecte réellement la valorisation, reste diffusée de manière rapide, claire et accessible.
| Aspect | Avant le Listing Act | Avec le Listing Act | Effet pour l’investisseur |
|---|---|---|---|
| Prospectus pour levées de fonds récurrentes | Format souvent lourd et très détaillé, peu différencié selon les opérations | Formats plus proportionnés, centrés sur les éléments nouveaux et matériels | Accès plus rapide aux informations clés, meilleure lisibilité des opérations |
| Obligations MAR pour petites capitalisations | Charge administrative importante, procédures complexes | Simplification de certains processus, ajustements ciblés | Moins de risque d’erreur procédurale, cadre de conformité plus robuste |
| Accès au marché boursier | Perçu comme coûteux et lourd pour les PME | Entrée potentiellement plus accessible, procédures rationalisées | Univers d’investissement élargi avec davantage d’émetteurs cotés |
Ce tableau illustre un point essentiel : le Listing Act n’est pas une dérégulation, mais une tentative de mieux calibrer la réglementation financière. Pour l’investisseur, l’enjeu sera d’accompagner cette évolution en restant attentif à la structure et au contenu des nouveaux documents d’information, et en suivant les analyses spécialisées sur le sujet, comme celles consacrées aux effets du Listing Act sur les marchés financiers.
Quel impact concret pour les investisseurs particuliers et professionnels ?
Pour un investisseur individuel, la réforme peut paraître lointaine, car elle n’affecte pas directement le passage d’un ordre en Bourse ou l’accès à un compte-titres. Pourtant, elle conditionne en profondeur la qualité de l’information disponible avant une souscription, une participation à une augmentation de capital ou l’analyse d’un émetteur.
Pour un investisseur professionnel, gérant d’actifs ou analyste, le Listing Act modifie l’environnement dans lequel sont menées les due diligences et les analyses de risque. Un cadre de conformité et de transparence mieux structuré, mais moins pesant pour les émetteurs, peut se traduire par un flux plus régulier d’opérations de marché et une plus grande diversité de sociétés accessibles.
Ce que cela signifie concrètement dans la pratique
Reprenons la société fictive « HexaIndustries ». Dans le nouveau cadre, elle décide de lancer une augmentation de capital pour financer une nouvelle ligne de production. Le prospectus, plus ciblé, met l’accent sur les risques spécifiques du projet, l’impact attendu sur la structure financière et la stratégie industrielle, plutôt que de répéter des éléments déjà abondamment connus du marché.
L’investisseur particulier qui envisage de souscrire dispose d’un document plus lisible, avec une hiérarchisation plus claire des informations. L’investisseur professionnel, de son côté, peut intégrer cette opération dans ses modèles en bénéficiant d’une meilleure visibilité sur l’usage exact des fonds et sur les hypothèses retenues par la société.
- Pour les particuliers : lecture plus fluide des documents, mais nécessité de conserver une approche critique et de comparer plusieurs sources.
- Pour les professionnels : environnement plus propice aux opérations de marché, mais importance accrue de la sélection des émetteurs.
- Pour tous : le rôle des régulateurs reste central pour contrôler le respect des nouvelles règles et sanctionner les abus.
Dans un univers où coexistent actions, obligations et crypto-actifs, des rubriques comme celles dédiées aux nouveaux jetons ou à l’achat de Bitcoin Cash (guide d’achat de Bitcoin Cash) montrent à quel point la qualité de l’information initiale est déterminante. Le Listing Act poursuit le même objectif sur le segment plus traditionnel des entreprises cotées : donner aux investisseurs les moyens de comprendre ce qu’ils achètent, sans les noyer dans une documentation inutilement complexe.
FAQ – Questions fréquentes
À qui s’adresse en priorité le Webinaire sur le Listing Act ?
Le Webinaire est principalement destiné aux sociétés déjà cotées, en particulier les petites et moyennes capitalisations. Il vise leurs directions financières, juridiques, secrétariats généraux et équipes de conformité, afin de les aider à comprendre comment adapter leurs pratiques aux nouvelles règles issues du Listing Act sur les prospectus et l’abus de marché.
Le Listing Act réduit-il la protection des investisseurs ?
Le Listing Act ne vise pas à diminuer la protection des investisseurs, mais à simplifier et proportionner les obligations pesant sur les émetteurs. Les exigences de transparence et d’information restent au cœur du dispositif. L’enjeu est d’éviter les formalités redondantes, tout en conservant les éléments indispensables à une bonne évaluation du risque par les investisseurs particuliers et professionnels.
Qu’est-ce qui change pour les prospectus d’augmentation de capital ?
La réforme introduit des formats de prospectus plus ciblés, notamment pour les sociétés déjà connues du marché qui réalisent des opérations récurrentes. L’objectif est de mettre en avant les éléments nouveaux ou significatifs de l’opération, plutôt que de répéter des informations déjà accessibles. Pour l’investisseur, cela se traduit par une documentation plus lisible, mais qui doit toujours être lue attentivement.
Les règles sur l’abus de marché sont-elles assouplies ?
Le Listing Act ajuste certaines obligations liées au règlement Abus de marché, en tenant compte des contraintes opérationnelles des émetteurs, surtout de petite taille. Il peut s’agir de simplifications de processus ou de clarifications sur la gestion des informations privilégiées. Cependant, l’interdiction des opérations d’initiés et de la manipulation de marché demeure totale, et le cadre de contrôle reste strict.
Quelles sont les implications pour un investisseur particulier ?
Pour un investisseur particulier, les implications sont surtout liées à la qualité et à la présentation de l’information mise à disposition lors des offres au public ou des opérations sur titres. Les documents devraient être plus structurés et plus faciles à lire, mais cela ne dispense pas d’analyser soigneusement les risques, de diversifier son portefeuille et, si nécessaire, de solliciter un conseil adapté à sa situation.
Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.




Commentaires