
Sommaire
- 1 Tempête Goretti et garantie tempête : ce que votre assurance habitation couvre vraiment
- 2 La clause méconnue sur la vitesse du vent : le détail qui peut annuler l’indemnisation
- 3 Comment les conditions générales et les risques d’exclusions influencent votre dédommagement
- 4 Les bons réflexes après un sinistre tempête pour sécuriser votre dossier d’assurance habitation
- 5 Que faire en cas de refus ou de contestation de l’indemnisation : rôle de la protection juridique
- 6 FAQ – Questions fréquentes
Avec des rafales dépassant localement les 200 km/h, la Tempête Goretti a rappelé brutalement que les aléas climatiques ne sont pas qu’un sujet de une de journal, mais un risque financier bien réel. Au-delà des toitures arrachées et des arbres déracinés, un autre danger guette les particuliers : une clause contractuelle souvent méconnue dans leur assurance habitation, capable de bloquer toute indemnisation si certaines conditions très précises ne sont pas remplies. Dans un contexte où les sinistres climatiques s’enchaînent, comprendre ce que recouvrent vraiment les termes “garantie tempête”, “vents violents” ou “risques exclusions” n’est plus une option.
Des milliers de foyers vont découvrir dans les prochains jours la face cachée de leurs conditions générales : obligation de prouver une vitesse minimale du vent, délais stricts pour déclarer le sinistre, exclusions liées à l’état du bâtiment ou à des travaux non conformes. Entre ceux qui seront correctement indemnisés et ceux qui verront leur dossier refusé, la différence se jouera souvent sur un détail contractuel mal compris. Cet article décrypte cette mécanique, montre comment l’éviter avec des réflexes simples, et propose une méthode concrète pour sécuriser au mieux son dédommagement, y compris en s’appuyant sur sa protection juridique en cas de litige avec l’assureur.
L’essentiel en bref
Comment la Tempête Goretti et une clause de votre assurance habitation peuvent-elles annuler votre indemnisation ?
- Une clause clé des contrats d’assurance habitation impose souvent de prouver que le vent a dépassé une certaine vitesse pour activer la garantie tempête, sous peine de refus d’indemnisation.
- Réflexe pratique : en cas de sinistre lié à la Tempête Goretti, demander rapidement un certificat d’intempérie de Météo-France et rassembler photos, témoignages et factures de vos biens endommagés.
- Erreur fréquente : ignorer les conditions générales et les risques exclusions (bâtiment mal entretenu, ouvertures non fermées, dépendances non déclarées), qui permettent à l’assureur de limiter voire refuser le dédommagement.
- À ne pas oublier : en cas de désaccord avec l’assureur, la garantie de protection juridique peut financer expertise, assistance et, si besoin, recours contre la décision de refus.
Tempête Goretti et garantie tempête : ce que votre assurance habitation couvre vraiment
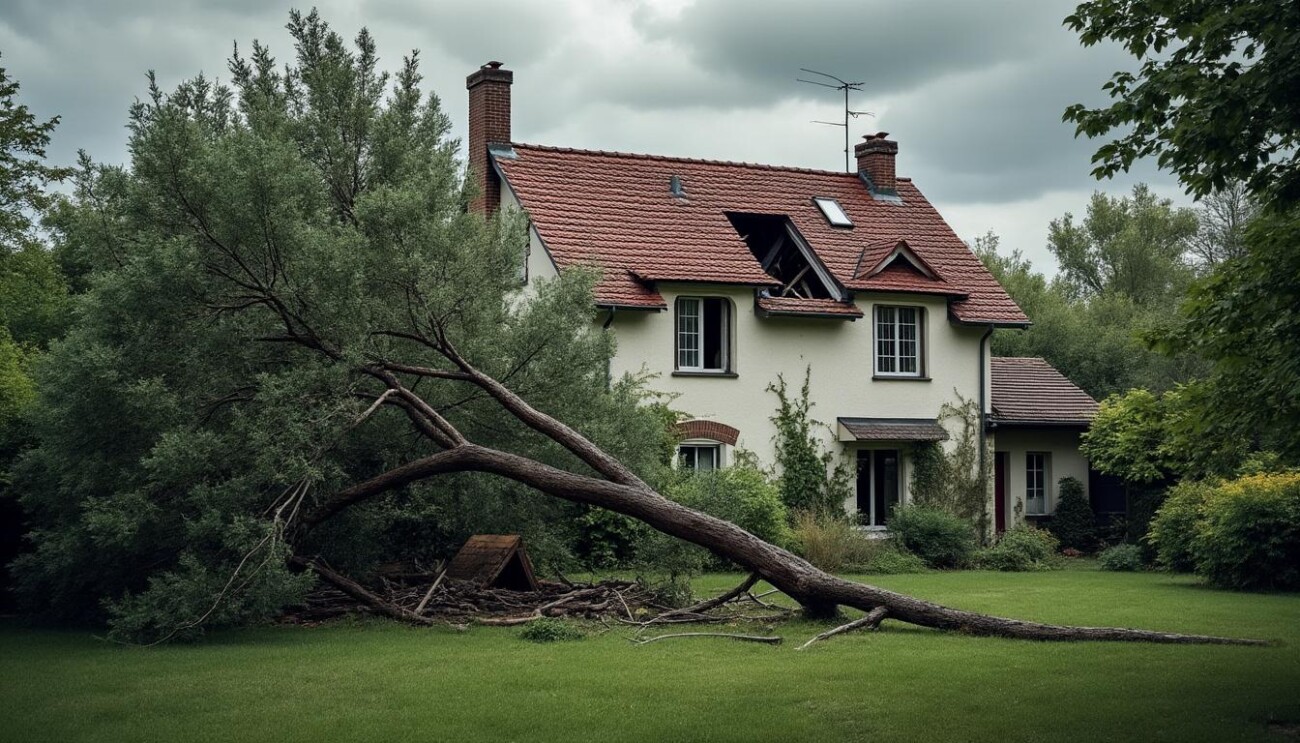
La plupart des contrats d’assurance habitation en France incluent une garantie tempête dans le “socle” multirisque. Cette garantie est conçue pour indemniser les dommages causés par le vent lorsqu’il atteint une intensité exceptionnelle : tuiles envolées, toit arraché, arbre tombé sur le garage, infiltration d’eau consécutive à une dégradation de la toiture, etc.
Lors de la Tempête Goretti, de nombreux assurés ont constaté des dégâts impressionnants : façades fissurées, vérandas éventrées, véhicules écrasés sous des branches. À ce stade, beaucoup pensent que “tempête = automatiquement pris en charge”. En réalité, la mécanique est plus subtile. L’indemnisation dépend d’une combinaison de critères : la nature du bien endommagé, sa localisation (bâtiment principal, dépendance, extérieur), la cause exacte du dommage et le respect d’une clause spécifique sur la force du vent.
Comment fonctionne la garantie tempête dans un contrat standard
Dans les contrats multirisques habitation, la garantie tempête vise généralement les dommages matériels causés directement par le vent ou indirectement par des objets projetés ou des chutes (tuiles, cheminées, arbres, panneaux). Les conséquences immédiates, comme les infiltrations d’eau après la détérioration du toit, sont souvent incluses, à condition qu’elles surviennent dans un délai limité après l’événement.
Autre point important : cette garantie s’applique en principe même en l’absence d’arrêté de catastrophe naturelle, contrairement aux inondations par débordement de cours d’eau par exemple. C’est précisément pour les épisodes de vents violents comme la Tempête Goretti que cette couverture a été pensée. Encore faut-il démontrer que l’événement répond bien à la définition contractuelle d’une “tempête”.
Les biens habituellement couverts… et ceux qui posent problème
Les habitations principales sont en général couvertes de façon assez large. Les difficultés surviennent davantage sur les annexes et extérieurs : abris de jardin, serres, carports, murs de clôture, volets, stores bannes ou installations légères ne bénéficient pas tous du même niveau de protection.
Certains contrats limitent par exemple l’indemnisation des abris démontables ou des constructions non déclarées. D’autres excluent les équipements de plein air dès lors qu’ils ne sont pas fixés de manière permanente. Dans le cas d’un assuré dont le carport a été soulevé puis projeté contre son véhicule pendant Goretti, la prise en charge peut varier fortement selon la rédaction exacte des conditions générales.
Comprendre précisément ce qui est intégré ou non dans le périmètre de la garantie tempête permet d’éviter de mauvaises surprises quand l’expert se déplace.
La clause méconnue sur la vitesse du vent : le détail qui peut annuler l’indemnisation
Au cœur du sujet se trouve une clause contractuelle que la plupart des assurés ne lisent jamais en détail : l’obligation de prouver que le vent a dépassé une certaine intensité pour que la garantie tempête soit activée. Cette condition figure discrètement dans les conditions générales des contrats d’assurance habitation, souvent sous la forme d’une vitesse minimale en km/h ou d’un niveau sur l’échelle de Beaufort.
Concrètement, si l’assureur estime que le vent n’a pas atteint le seuil défini dans le contrat, il peut refuser l’indemnisation même face à des dégâts réels et visibles. Pour les victimes de la Tempête Goretti, ce point est crucial : la violence spectaculaire de l’événement ne suffit pas en soi, il faut un élément de preuve objectif venant d’une source reconnue.
Pourquoi les assureurs exigent un seuil de vent précis
Les compagnies d’assurance s’appuient sur cette clause pour distinguer un “simple coup de vent” d’un épisode de “tempête” au sens assurantiel. Sans ce filtre, le coût des sinistres climatiques exploserait, avec un impact direct sur les primes payées par tous les assurés. D’un point de vue technique, ce seuil permet donc de cadrer le risque et d’éviter que des dommages liés à un mauvais entretien ou à des installations fragiles soient imputés à la météo.
Dans la pratique, les vitesses retenues sont souvent proches ou supérieures à 90 km/h, parfois associées à la force 10 sur l’échelle de Beaufort. Lors de la Tempête Goretti, certaines stations ont relevé plus de 200 km/h, mais d’autres zones ont été touchées par des rafales beaucoup moins fortes, tout en subissant des dégâts locaux. C’est précisément dans ces régions “intermédiaires” que la clause de vitesse peut devenir source de litige.
Le certificat d’intempérie : la pièce maîtresse à ne pas oublier
Pour prouver que le critère de vent est rempli, les contrats renvoient quasi systématiquement au recours à un certificat d’intempérie. Ce document est délivré par Météo-France, seule source officielle reconnue par la quasi-totalité des assureurs. Il indique notamment la vitesse maximale des rafales enregistrées à proximité de l’adresse concernée sur une période donnée.
Lorsqu’une toiture est abîmée à la suite de la Tempête Goretti, ne pas demander ce certificat peut faire perdre un temps précieux, voire conduire au refus pur et simple de prise en charge. L’assureur peut alors considérer qu’aucune preuve objective ne confirme l’intensité requise du vent, et conclure que les dommages sont liés à un vieillissement ou à un défaut d’entretien.
Dans toutes les situations de vents violents, ce réflexe doit devenir automatique : certificat d’intempérie, puis déclaration de sinistre dans les délais.

Comment les conditions générales et les risques d’exclusions influencent votre dédommagement
Au-delà de la question de la vitesse du vent, les conditions générales d’un contrat d’assurance habitation regorgent de risques exclusions qui pèsent lourd sur le niveau de dédommagement. C’est particulièrement vrai après un événement comme la Tempête Goretti, où l’expert mandaté par l’assureur va examiner autant l’origine du dommage que l’état du bien avant l’événement.
Un même toit arraché peut donner lieu à une indemnisation intégrale, partielle ou nulle selon que la toiture était entretenue, conforme aux normes ou manifestement vétuste. Dans bien des cas, la frontière entre dommage climatique et défaut d’entretien devient le cœur du débat.
Exclusions fréquentes à vérifier immédiatement dans votre contrat
Certaines formulations reviennent régulièrement d’un contrat à l’autre. Les identifier permet d’anticiper les arguments qui pourront être invoqués par l’assureur pour réduire ou refuser la prise en charge. Voici quelques exemples typiques :
- Mauvais état ou défaut d’entretien : toiture très ancienne, infiltrations préexistantes, fissures déjà signalées mais non réparées.
- Constructions non déclarées : abri de jardin, extension légère ou véranda ajoutés sans mise à jour du contrat d’assurance habitation.
- Ouvertures non protégées : fenêtres laissées grandes ouvertes, volets non fermés alors qu’une alerte météo avait été diffusée.
- Installations non conformes : pergolas, panneaux, antennes ou stores fixés sans respecter les normes de sécurité ou les préconisations du fabricant.
Lors de Goretti, un propriétaire dont l’abri de jardin a été pulvérisé pourra voir sa demande rejetée si l’abri n’apparaît pas dans le contrat, alors même que la violence de la tempête est incontestable. Lire et comprendre ces exclusions en amont reste la meilleure protection.
Tableau récapitulatif : ce que les clauses peuvent changer pour votre indemnisation
| Situation après la Tempête Goretti | Clause ou conditions appliquées | Impact possible sur le dédommagement |
|---|---|---|
| Toiture principale arrachée | Seuil de vitesse du vent + obligation d’entretien régulier | Indemnisation complète si certificat d’intempérie et entretien prouvé, réduction si toiture manifestement vétuste |
| Abris de jardin détruit | Déclaration préalable de la dépendance dans le contrat | Refus partiel ou total si l’abri n’est pas déclaré ou s’il dépasse la surface couverte |
| Mobilier extérieur endommagé (salon de jardin, barbecue) | Limitations de garantie sur les biens situés en extérieur | Indemnisation plafonnée ou inexistante selon le niveau de couverture souscrit |
| Infiltrations d’eau après arrachement de tuiles | Délai maximum entre le sinistre et l’apparition des dégâts | Prise en charge si les infiltrations sont immédiates, contestation possible si déclarées trop tard |
| Véhicule écrasé par un arbre | Garantie tempête du contrat auto, non du contrat habitation | Indemnisation via l’assurance auto si la garantie adéquate est souscrite, sinon aucun recours via l’habitation |
Ce type de grille permet de voir rapidement comment une même tempête peut donner lieu à des réponses très différentes selon la rédaction précise des clauses et la situation de l’assuré.
Les bons réflexes après un sinistre tempête pour sécuriser votre dossier d’assurance habitation
Une fois la Tempête Goretti passée, le temps joue contre l’assuré. Les contrats prévoient presque tous un délai de déclaration, souvent de quelques jours, au-delà duquel l’indemnisation peut être réduite, voire refusée. La façon dont les premières heures sont gérées influence fortement la suite du processus.
Pour ne pas se retrouver démuni face à la compagnie, il est utile de raisonner comme un “dossier à construire” : sécuriser, documenter, prouver. L’objectif est double : établir un lien clair entre les dommages et la tempête, et montrer que toutes les obligations de l’assuré ont été respectées.
Étapes clés à suivre dès que la sécurité est assurée
Dès lors que les lieux ne présentent plus de danger immédiat, une série d’actions concrètes permet de consolider le futur dossier :
- Photographier et filmer l’ensemble des dégâts, sous plusieurs angles, avant toute réparation, en incluant des vues d’ensemble et des gros plans.
- Conserver les éléments endommagés (tuiles, gouttières, morceaux de structure) lorsque c’est possible, afin de les montrer à l’expert.
- Rassembler les factures et preuves d’achat des biens touchés : mobilier, équipements, travaux récents, matériaux de toiture.
- Faire établir rapidement un certificat d’intempérie pour la zone concernée, via Météo-France.
- Informer l’assureur dans le délai prévu, par téléphone puis par confirmation écrite (courriel ou courrier), en décrivant précisément le sinistre.
Un assuré qui adopte ces réflexes a davantage de leviers pour répondre à d’éventuelles contestations, notamment lorsqu’un expert met en doute l’origine exacte des dégâts.
Réparations d’urgence et obligations de l’assuré
Les contrats d’assurance habitation imposent aussi à l’assuré de prendre toutes les mesures raisonnables pour éviter l’aggravation des dommages. Cela signifie qu’il peut (et doit) effectuer des réparations provisoires : bâchage de toiture, sécurisation d’une fenêtre brisée, évacuation d’éléments dangereux.
Ces interventions doivent être documentées : devis, factures, photos avant et après. Elles ne nuisent pas à l’indemnisation dès lors qu’elles sont justifiées par la nécessité de protéger le bien. Au contraire, un assureur peut reprocher à l’assuré de ne pas avoir limité l’ampleur du sinistre si aucune mesure n’a été prise malgré des risques évidents (pluie annoncée, vents persistants, etc.).
Préserver la sécurité et limiter l’aggravation des dégâts fait partie intégrante des obligations contractuelles, au même titre que la déclaration dans les délais.
Que faire en cas de refus ou de contestation de l’indemnisation : rôle de la protection juridique
Malgré un dossier bien préparé, il arrive que l’assureur invoque une clause contractuelle ou un point des conditions générales pour refuser ou limiter fortement le dédommagement. Après la Tempête Goretti, certains assurés découvriront ainsi que leur interprétation de la garantie tempête diffère de celle de leur compagnie.
Face à cette situation, la pire stratégie consiste à abandonner sans vérifier ses droits. La plupart des contrats multirisques habitation incluent aujourd’hui une garantie de protection juridique, parfois en option, parfois intégrée. C’est précisément dans ce type de litiges qu’elle prend tout son sens.
Comment utiliser concrètement la protection juridique
La protection juridique permet généralement :
- Une première analyse du contrat par un juriste, pour vérifier si le refus d’indemnisation est conforme aux clauses signées.
- La prise en charge des frais d’expertise indépendante lorsque l’évaluation des dommages par l’expert de l’assureur est contestée.
- L’accompagnement dans les démarches de réclamation, médiation, voire action en justice si nécessaire.
Dans un cas typique, un assuré estime que sa toiture, bien entretenue, a été arrachée uniquement par la violence de la tempête. L’assureur, lui, parle de vétusté avancée. Un expert mandaté via la protection juridique peut apporter un éclairage technique indépendant, souvent décisif pour trouver un accord ou pour appuyer un recours.
Étapes avant d’en arriver au contentieux
Avant de saisir tribunaux ou médiateurs, plusieurs niveaux de discussion peuvent être activés :
D’abord, adresser un courrier recommandé argumenté au service réclamations de l’assureur, en rappelant les faits, les pièces fournies (photos, certificat d’intempérie, factures) et les clauses du contrat qui soutiennent la demande. Ensuite, si la réponse reste insatisfaisante, contacter le médiateur de l’assurance, dont le rôle est précisément d’examiner ces litiges.
La protection juridique intervient en appui à chaque étape, pour structurer les arguments et éviter les écueils procéduraux. L’objectif n’est pas forcément le procès, mais d’augmenter clairement les chances d’obtenir une révision de la décision initiale.
Disclaimer
Disclaimer :
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.
FAQ – Questions fréquentes
La garantie tempête de mon assurance habitation est-elle obligatoire ?
Oui, en pratique la garantie tempête figure dans la quasi-totalité des contrats multirisques habitation proposés en France. Elle fait partie du socle de base qui couvre les dommages causés par les vents violents, comme ceux observés lors de la Tempête Goretti. En revanche, son périmètre précis (biens couverts, plafonds, exclusions) varie d’un assureur à l’autre, d’où l’importance de lire les conditions générales.
Comment prouver la force du vent pour être indemnisé après la Tempête Goretti ?
La preuve passe en priorité par un certificat d’intempérie délivré par Météo-France, seule source officiellement reconnue par les assureurs. Ce document indique les vitesses de vent relevées près de votre domicile sur la période de la tempête. Complété par des photos des dégâts, des témoignages de voisins et vos factures, il renforce considérablement votre dossier d’indemnisation.
Que faire si mon assureur refuse l’indemnisation en invoquant un défaut d’entretien ?
Il est recommandé de demander les motifs de refus par écrit, puis de rassembler tous les éléments montrant que votre bien était entretenu : factures de travaux, interventions de couvreur, diagnostics, photos antérieures. Vous pouvez ensuite solliciter votre garantie de protection juridique, qui pourra organiser une expertise indépendante et vous assister dans une réclamation ou une médiation contre l’assureur.
Les abris de jardin et dépendances sont-ils couverts en cas de tempête ?
Ils peuvent l’être, mais souvent sous conditions. La plupart des contrats exigent que ces dépendances soient déclarées et parfois assurées pour une valeur spécifique. Sans cette déclaration, l’indemnisation peut être fortement limitée, voire refusée. Il est donc essentiel de vérifier que vos annexes (garage, abri, atelier, véranda) figurent bien dans votre contrat d’assurance habitation.
Combien de temps ai-je pour déclarer un sinistre lié à une tempête ?
La plupart des contrats multirisques habitation prévoient un délai de déclaration de quelques jours ouvrés à compter du moment où vous avez connaissance du sinistre (souvent 5 jours, à vérifier dans vos conditions générales). Dépasser ce délai sans motif légitime peut entraîner une réduction ou un refus d’indemnisation. Il est donc conseillé de déclarer le sinistre au plus vite, même si le chiffrage exact des dommages n’est pas encore établi.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.







Commentaires