
Sommaire
- 1 Bulletin Épargne Info Service : quels enjeux pour l’investisseur en Mars 2026 ?
- 2 Régulation, supervision, protection : ce que cela change pour l’épargnant
- 3 Crypto-actifs, IA et nouveaux produits : les signaux à surveiller en finance
- 4 Épargne, taux d’intérêt et arbitrages de placements en 2026
- 5 Comparer les grands types de placements évoqués dans le bulletin
- 6 Rappels essentiels sur les droits, recours et information fiable
- 7 FAQ – Questions fréquentes
À mesure que les marchés se transforment et que les réglementations se précisent, les épargnants se retrouvent face à une même question : comment naviguer dans un environnement financier dense, où cohabitent Livret A, produits structurés, instruments financiers liés aux crypto-actifs et nouvelles obligations de transparence ? Ce Bulletin Épargne Info Service n°52 – Mars 2026 met en lumière les principaux signaux à suivre pour ajuster sa stratégie, comprendre les évolutions réglementaires et renforcer sa vigilance face aux promesses de rendement faciles.
Entre la remontée progressive des taux d’intérêt, l’essor de l’intelligence artificielle en finance, la multiplication des plateformes en ligne et le durcissement du cadre sur les acteurs non autorisés, chaque décision d’investissement s’inscrit désormais dans un contexte plus exigeant. Ce bulletin s’adresse autant aux particuliers qui gèrent leur épargne au quotidien qu’aux professionnels en quête de repères pour accompagner leurs clients. L’objectif est de relier les signaux réglementaires aux enjeux concrets : allocation de portefeuille, choix de placements, compréhension des risques et lecture plus fine des messages de protection diffusés par les autorités.
En bref
- Vigilance accrue sur les acteurs non autorisés proposant des placements à distance, notamment sur le Forex, les crypto-actifs et certains produits exotiques.
- Renforcement du cadre applicable aux instruments financiers liés aux crypto-actifs, avec un accent sur l’information et les risques pour l’épargnant.
- Montée en puissance de l’IA dans la gestion de l’épargne et de l’investissement, nécessitant une compréhension des limites et biais des outils automatiques.
- Évolution des comportements d’épargne sous l’effet des taux d’intérêt, de l’inflation et des nouvelles formes de placements (tokenisation, placements structurés, crowdfunding).
- Rappel des droits et recours à disposition des épargnants en cas de litige avec un intermédiaire financier ou de doute sur un produit.
Bulletin Épargne Info Service : quels enjeux pour l’investisseur en Mars 2026 ?
Ce numéro du Bulletin Épargne Info Service met en avant un constat simple : l’épargnant n’a jamais eu autant de choix… ni autant de points de vigilance. Entre placements traditionnels, produits complexes et instruments liés aux crypto-actifs, la frontière entre innovation utile et risque excessif devient parfois difficile à tracer.
Les autorités de marché rappellent leurs missions de réguler, superviser, informer et protéger. Pour un investisseur, cela se traduit par un flux régulier de mises en garde, de bilans de marché et de décryptages thématiques. L’enjeu, désormais, est de savoir transformer ces signaux institutionnels en décisions concrètes : ajuster la diversification, interroger un intermédiaire, renoncer à une offre jugée trop opaque ou renforcer sa culture financière à travers des ressources vérifiées, comme le baromètre épargne et investissement.
Un fil rouge : protéger son épargne sans renoncer à la performance
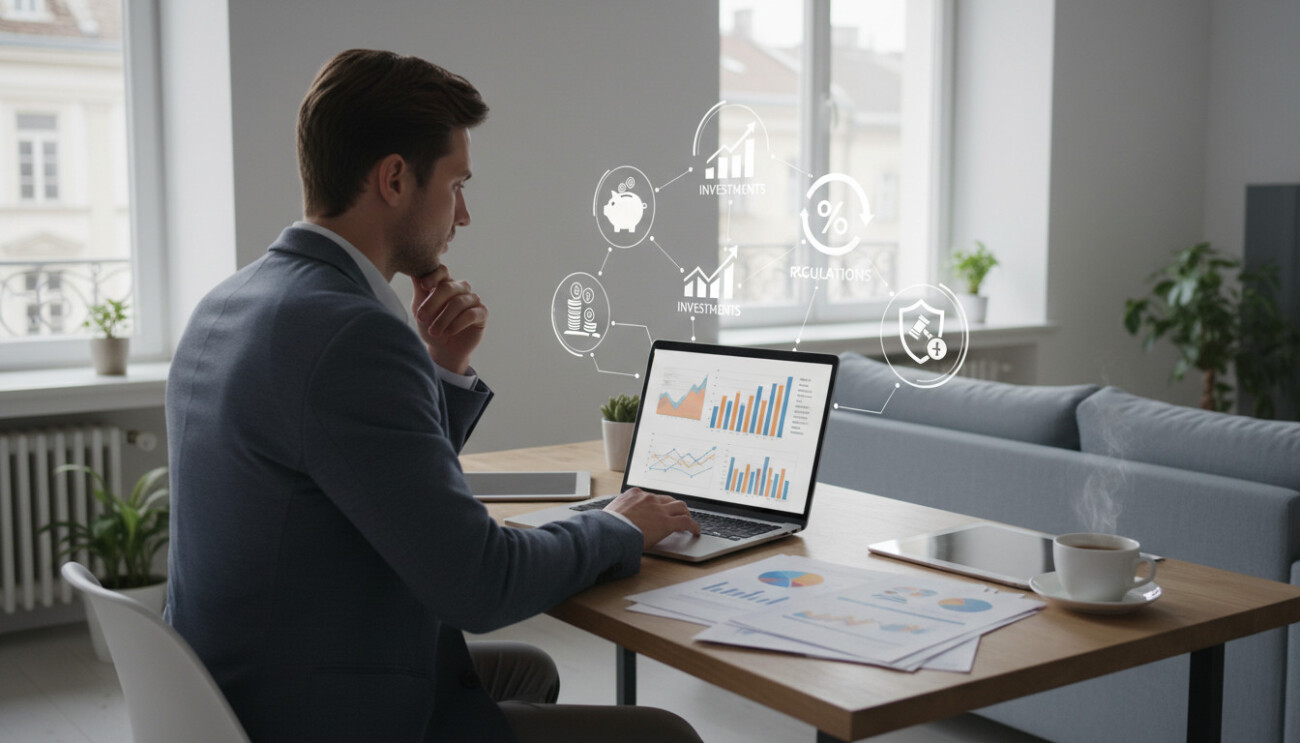
Le fil conducteur de ce bulletin peut se résumer ainsi : comment chercher du rendement sans s’exposer à des risques mal compris. L’exemple de Léa, 38 ans, illustre bien ce dilemme. Elle dispose d’une épargne de précaution placée sur des livrets réglementés, mais s’interroge sur la manière de compléter avec des placements en actions, des fonds indiciels et éventuellement une exposition modérée aux crypto-actifs.
Entre promesses de gains rapides vues sur les réseaux sociaux et discours rassurants de son conseiller bancaire, Léa cherche des repères neutres. Les informations issues des autorités de marché, combinées aux analyses pédagogiques de sites spécialisés, lui permettent de distinguer les produits adaptés à son horizon de placement, son profil de risque et ses connaissances financières. L’idée centrale : la protection de l’épargne n’est pas contradictoire avec la recherche de performance, à condition de comprendre réellement les risques pris.
Régulation, supervision, protection : ce que cela change pour l’épargnant
Les missions de régulation et de supervision ne sont pas qu’un cadre théorique. Elles se traduisent par des actions très concrètes qui concernent directement les porteurs de parts de fonds, les actionnaires individuels ou les utilisateurs de plateformes de trading. Dans un contexte où la frontière entre banque, fintech et acteurs purement numériques se brouille, l’identification des intermédiaires autorisés devient un réflexe essentiel.
Les campagnes de sensibilisation, les listes noires d’acteurs non autorisés ou encore les analyses de pratiques commerciales ont un objectif précis : réduire la probabilité pour un épargnant de se retrouver piégé dans une offre frauduleuse ou inadaptée. Une actualité récente sur l’alerte autour des acteurs non autorisés illustre cette dynamique : la vigilance reste une responsabilité partagée entre autorités, professionnels et publics.
Pourquoi la supervision des marchés concerne directement vos placements
La supervision des marchés financiers recouvre par exemple le contrôle des sociétés de gestion, des conseillers en investissements financiers ou encore des plateformes de financement participatif. Pour l’épargnant, cela a un effet immédiat : les produits mis sur le marché doivent respecter un certain nombre de règles d’information, de gestion des conflits d’intérêts et d’adéquation au profil du client.
Dans le cas de Léa, qui envisage d’ouvrir un PEA en ligne, la supervision signifie que l’intermédiaire choisi doit disposer des agréments nécessaires, respecter les règles de meilleure exécution et fournir des documents clairs sur les frais et les risques. En combinant ces garanties institutionnelles avec une lecture attentive des conditions tarifaires, elle renforce la sécurité de ses choix, même si aucun cadre ne peut supprimer totalement le risque de marché.
Crypto-actifs, IA et nouveaux produits : les signaux à surveiller en finance
Les instruments financiers liés aux crypto-actifs se sont installés dans le paysage, avec une régulation européenne qui progresse et un encadrement national qui se précise. Les autorités rappellent régulièrement les risques de volatilité, de perte en capital et d’arnaques, tandis que les acteurs traditionnels expérimentent la tokenisation de certains instruments financiers.
Dans ce contexte, les contenus pédagogiques se multiplient pour expliquer à quoi sert une cryptomonnaie dans l’économie réelle, comme le montre l’analyse sur le rôle économique des cryptomonnaies. L’épargnant doit distinguer les projets bénéficiant d’un encadrement réglementaire clair des offres opaques promettant des rendements garantis.
Intelligence artificielle et décisions d’investissement automatisées
L’IA en finance transforme les outils de conseil, de gestion de portefeuille et de détection des risques. Des robots-conseillers proposent des allocations clés en main, des applications évaluent le profil de risque en quelques minutes, et certains courtiers en ligne intègrent des modules prédictifs pour guider les décisions d’arbitrage.
Pour l’investisseur, ces outils peuvent être utiles à condition de comprendre leurs limites : ils se basent sur des modèles, peuvent être sensibles aux données utilisées et ne remplacent ni la connaissance personnelle des objectifs, ni la compréhension des produits. Le point de vigilance : ne pas surestimer la neutralité ou l’infaillibilité d’un algorithme, et rester capable de remettre en cause une allocation proposée si elle semble en décalage avec la tolérance au risque réelle.
Épargne, taux d’intérêt et arbitrages de placements en 2026
La remontée graduelle des taux d’intérêt modifie la hiérarchie traditionnelle des placements. Les produits à capital garanti et les comptes à terme redeviennent plus attractifs, tandis que certains investisseurs réévaluent leur exposition aux actions ou à l’immobilier. Les bulletins et baromètres d’épargne permettent de suivre l’évolution des comportements : davantage de diversification, mais aussi un retour vers des solutions jugées plus lisibles.
C’est dans ce contexte que des produits comme le plan d’épargne logement, l’épargne salariale ou les fonds indiciels sont réexaminés. Un récent focus sur le plan d’épargne logement illustre la manière dont un produit jugé daté peut retrouver un intérêt en période de taux plus élevés, sous réserve de bien analyser la fiscalité et la durée d’immobilisation.
Trois réflexes à adopter face aux offres de placements
Face à la diversité des propositions, quelques réflexes simples permettent de filtrer une grande partie des risques inutiles. Ils ne remplacent pas un conseil personnalisé, mais constituent une grille de lecture de base utile pour la majorité des épargnants.
- Vérifier systématiquement l’agrément de l’intermédiaire ou de la plateforme avant d’engager des fonds, en consultant les registres officiels.
- Lire attentivement la documentation (prospectus, DIC, conditions générales) en se concentrant sur les risques, les frais et l’horizon de placement recommandé.
- Se méfier des promesses de rendement élevé sans explication claire, en particulier lorsqu’elles sont associées à l’absence de risque ou à une disponibilité immédiate des fonds.
Appliqués de façon systématique, ces trois gestes simples réduisent significativement la probabilité de souscrire à un produit non compris ou inadapté.
Comparer les grands types de placements évoqués dans le bulletin
Pour aider à structurer la réflexion, le tableau suivant propose une vue d’ensemble de plusieurs catégories de placements couramment mentionnées dans les bulletins d’épargne, avec leurs principaux atouts et points de vigilance. Il ne s’agit pas de recommandations, mais d’un outil pour mieux organiser ses questions avant tout engagement.
| Type de placement | Objectif principal | Niveau de risque indicatif | Point de vigilance clé |
|---|---|---|---|
| Livrets réglementés et épargne de précaution | Disponibilité rapide, sécurité du capital | Faible | Rendement réel parfois inférieur à l’inflation |
| Fonds indiciels et actions via PEA ou compte-titres | Recherche de performance à long terme | Moyen à élevé | Volatilité court terme et discipline nécessaire |
| Produits structurés | Combiner protection partielle et potentiel de rendement | Variable selon la structure | Compréhension fine du scénario défavorable indispensable |
| Instruments liés aux crypto-actifs | Exposition à une classe d’actifs émergente | Élevé | Volatilité extrême et risque de perte totale |
| Financement participatif (crowdfunding) | Soutien de projets et diversification | Élevé sur chaque projet | Risque de défaut, horizon de placement long |
Ce type de grille permet à un investisseur de situer rapidement chaque produit dans son propre « paysage de risque », avant de chercher un accompagnement plus personnalisé si nécessaire.
Rappels essentiels sur les droits, recours et information fiable
Au-delà des produits, le bulletin met l’accent sur les droits et obligations de chaque partie : épargnants, intermédiaires et autorités. Un investisseur a le droit d’obtenir une information claire, non trompeuse, et adaptée à son niveau de connaissance. Il dispose également de recours en cas de litige, notamment via la médiation spécialisée lorsque le dialogue avec l’intermédiaire n’aboutit pas.
Les campagnes d’information, les bilans conjoints des autorités ou encore les ressources pédagogiques en ligne s’inscrivent dans ce mouvement. Les travaux récents sur la compréhension des droits et obligations des épargnants illustrent la volonté de rendre ce cadre plus lisible, sans jargon inutile. Pour l’investisseur, l’enjeu est d’intégrer ces droits comme un réflexe : demander des précisions, refuser de signer dans l’urgence, et conserver une trace écrite des échanges.
FAQ – Questions fréquentes
En quoi un bulletin Épargne Info Service peut-il aider concrètement un investisseur ?
Il permet d’identifier les principaux risques du moment (offres frauduleuses, produits mal compris, acteurs non autorisés) et de suivre les évolutions du cadre réglementaire qui impactent directement les placements. Ces informations restent générales : elles aident à poser les bonnes questions à son conseiller ou à son intermédiaire, mais ne remplacent pas un diagnostic personnalisé de sa situation financière.
Comment distinguer information générale et conseil personnalisé en matière de placements ?
L’information générale décrit un contexte, des règles ou des risques communs à l’ensemble des épargnants. Le conseil personnalisé, lui, tient compte de votre patrimoine, de vos objectifs, de votre horizon de placement et de votre tolérance au risque. Un bulletin d’information, un article ou une vidéo pédagogique ne peut donc pas dire quel produit vous convient, mais il peut vous aider à mieux comprendre ce que l’on vous propose.
Que faire avant de souscrire à un produit financier complexe ou innovant ?
Avant toute souscription, il est recommandé de vérifier l’agrément de l’intermédiaire, de lire attentivement les documents clés (notamment la partie risques et frais), de s’assurer de comprendre dans quels scénarios la perte en capital peut survenir, et de comparer avec d’autres solutions plus simples. En cas de doute persistant, il est prudent de différer la décision ou de demander un avis à un professionnel dûment autorisé.
Les instruments liés aux crypto-actifs sont-ils adaptés à tous les profils d’épargnants ?
Non. Ces instruments présentent généralement une forte volatilité et un risque élevé de perte en capital, y compris une perte totale. Ils sont en principe réservés aux investisseurs qui acceptent une forte incertitude sur la valeur de leurs placements, disposent d’une épargne de précaution suffisante et comprennent le fonctionnement des crypto-actifs. Pour beaucoup d’épargnants, une exposition nulle ou très limitée reste plus cohérente avec leurs objectifs.
Comment rester informé des mises en garde et évolutions réglementaires importantes ?
Il est possible de suivre régulièrement les bulletins d’épargne, les baromètres dédiés aux comportements des investisseurs, ainsi que les actualités financières publiées par des sites spécialisés. Croiser ces sources permet d’avoir une vision plus complète des tendances, des risques émergents et des changements de règles susceptibles d’influencer les produits proposés par les intermédiaires.
Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.



Commentaires