
Sommaire
- 1 Analyse des contrôles SPOT : un audit digital du parcours client
- 2 Parcours client digitalisé : les étapes clés analysées
- 3 Qualité des données et suivi client : un enjeu central des contrôles SPOT
- 4 Expérience client vs conformité : arbitrages et bonnes pratiques
- 5 Contrôles SPOT et autres chantiers de supervision : une cohérence d’ensemble
- 6 FAQ – Questions fréquentes
Comment s’assurer que la digitalisation des services financiers améliore réellement l’expérience client, sans dégrader l’information ni augmenter les risques ? Les récents contrôles SPOT menés sur le parcours client intégralement en ligne – de la première visite sur le site jusqu’au passage d’ordres sur instruments financiers – apportent un éclairage concret sur les pratiques de plusieurs établissements de crédit. L’enjeu est double : protéger les investisseurs non professionnels et vérifier que la technologie ne crée pas de zones d’ombre en matière d’information, de conseil et de conformité.
Au cœur de ces contrôles, un même fil rouge : la qualité du dispositif digital dans toutes ses dimensions, de l’ergonomie des écrans à la qualité des données collectées, en passant par le suivi client et la gestion des risques. Pour les investisseurs comme pour les professionnels, ces travaux constituent un véritable audit digital des parcours d’épargne et d’investissement. Ils montrent à quel point la présentation des produits, les questions posées aux clients, les alertes de risques ou encore les validations finales conditionnent la protection de l’épargnant. Comprendre ces enseignements permet de mieux évaluer la robustesse d’une plateforme et d’ajuster sa propre vigilance face aux interfaces toujours plus fluides.
En bref :
- Parcours client digitalisé scruté de bout en bout : quatre établissements de crédit fournissant des services d’investissement ont été examinés, de la page d’accueil jusqu’au passage d’ordres.
- Objectif central des contrôles SPOT : vérifier que la digitalisation ne dégrade pas la qualité, l’exhaustivité et la clarté de l’information fournie aux clients non professionnels.
- Focalisation sur la protection des épargnants : cohérence entre le profil de l’investisseur, les questions posées et les produits proposés, avec une attention particulière aux produits complexes.
- Enseignements clés pour les investisseurs : vérifier les messages de risque, la logique des questions de connaissance et d’expérience, et la transparence des coûts avant de valider un ordre.
- Enjeux pour les acteurs financiers : renforcer la optimisation digitale tout en améliorant la gestion des risques de conformité et la traçabilité du suivi client.
Analyse des contrôles SPOT : un audit digital du parcours client
Les contrôles SPOT sont des examens courts et ciblés des pratiques de marché. Dans cette campagne, ils ont porté spécifiquement sur les parcours digitalisés de souscription et de passage d’ordres pour des clients non professionnels, auprès de quatre établissements de crédit habilités à fournir des services d’investissement.
Ces missions ont suivi le trajet réel d’un investisseur : consultation d’informations générales, création d’un compte, remplissage de questionnaires, choix d’un instrument financier, puis passage d’un ordre. L’angle retenu n’est pas uniquement technique ; il s’agit de vérifier comment l’interface numérique influence les décisions des clients, la compréhension des risques et la qualité de l’expérience client. Pour les acteurs qui suivent de près les travaux de l’AMF, cette campagne s’inscrit dans la continuité d’autres analyses, par exemple sur la qualité de l’information fournie aux investisseurs ou sur la conformité des dispositifs de conseil.
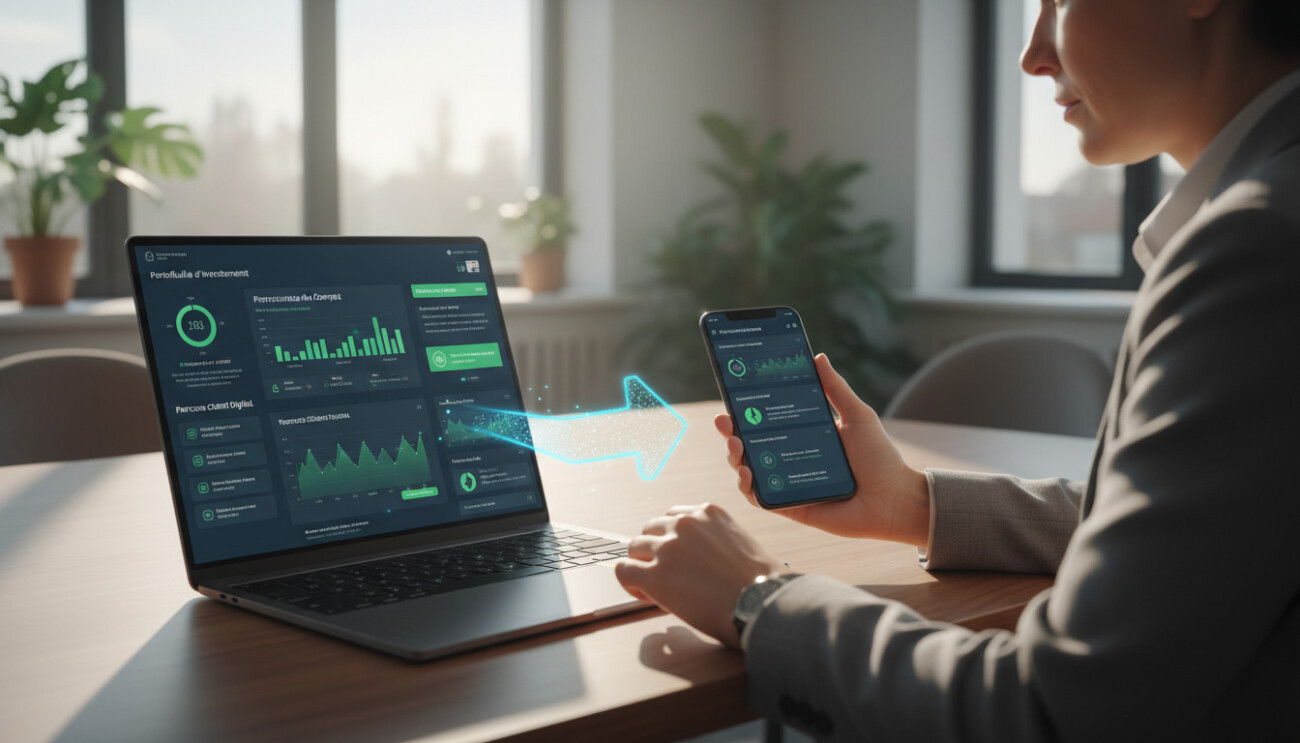
Pour un investisseur, ces contrôles jouent un rôle de filet de sécurité : ils recensent des bonnes et mauvaises pratiques, et poussent les établissements à ajuster leurs outils. Pour un professionnel, ils constituent une base d’analyse pour revoir le design des parcours et anticiper les attentes des autorités, dans une logique d’audit digital permanent.
Digitalisation et protection des investisseurs : un équilibre à trouver
La digitalisation des services financiers a rendu l’accès aux marchés plus simple, plus rapide et plus abordable. Mais un écran épuré peut aussi masquer une information essentielle, ou conduire un client à valider une opération sans avoir pris la mesure des risques. C’est précisément ce point d’équilibre que les contrôles ont cherché à apprécier.
Dans la pratique, un même message de risque peut être beaucoup moins visible dans une application mobile que sur une brochure papier. De même, un bouton « continuer » mis en avant peut inciter l’utilisateur à passer une étape cruciale de lecture. Pour les autorités de supervision, ces détails de conception ne sont pas anodins : ils influencent directement la décision de l’investisseur. Pour les établissements, il s’agit donc de concilier fluidité du parcours et robustesse de la gestion des risques.
Parcours client digitalisé : les étapes clés analysées
L’analyse des parcours client menée dans le cadre de ces contrôles suit une logique très opérationnelle. Chaque étape a été passée au crible pour vérifier la cohérence entre les obligations réglementaires, le discours affiché et l’expérience client réelle.
Présentation initiale des services et des instruments financiers
La première brique concerne l’information générale disponible avant toute ouverture de compte : nature des services proposés, description des instruments financiers, niveau de risque, frais et conditions. L’objectif est d’éviter qu’un épargnant découvre trop tard qu’il souscrit un produit complexe ou très volatil.
Un exemple concret : si une plateforme met en avant des instruments financiers liés à des marchés très volatils (par exemple des produits dérivés sur indices ou sur crypto-actifs réglementés), les contrôleurs vont observer la visibilité des avertissements de risque, la précision des explications et la clarté du vocabulaire. Un lexique trop technique, ou des risques relégués en note de bas de page, peuvent être problématiques.
Questionnaires de connaissance, d’expérience et de situation financière
Le cœur de la protection des investisseurs réside dans le recueil d’informations : niveau de connaissance des marchés, expérience passée, horizon de placement, capacité à supporter des pertes. Les contrôles se sont intéressés à la façon dont ces questions sont posées, à leur exhaustivité et à la manière dont les réponses sont exploitées.
Une qualité des données insuffisante peut, par exemple, conduire à proposer un instrument financier complexe à un investisseur qui ne comprend pas son fonctionnement. Les contrôleurs examinent alors si les questionnaires permettent réellement de distinguer différents profils, ou s’ils se limitent à quelques questions génériques décochées rapidement par l’utilisateur. L’évaluation porte aussi sur la traçabilité : les réponses sont-elles correctement conservées et utilisables pour le suivi client dans le temps ?
Messages d’alerte, suitability et cohérence des recommandations
Une fois le profil du client établi, se pose la question de la cohérence entre ce profil et les produits qu’il peut souscrire. Les contrôles SPOT vérifient notamment la présence d’alertes lorsque le client souhaite investir dans un produit jugé non approprié à son niveau de connaissance ou d’expérience.
Dans un scénario typique, un investisseur peu expérimenté tente de passer un ordre sur un produit à effet de levier. Le système doit alors générer un message clair, visible, expliquant que le produit ne semble pas adapté, et lui proposer soit de renoncer, soit de confirmer en toute connaissance de cause. Les contrôleurs examinent la formulation de ces messages, leur emplacement sur l’écran, et la possibilité pour le client de revenir en arrière. L’objectif : éviter des validations « par réflexe » sur des avertissements peu lisibles.
Ce maillon est essentiel pour la gestion des risques des établissements, mais aussi pour la sécurité de l’épargnant, qui doit pouvoir mesurer les conséquences de ses choix même dans un environnement très fluide.
Qualité des données et suivi client : un enjeu central des contrôles SPOT
Derrière les interfaces, la question de la qualité des données est devenue stratégique. Les contrôles ont notamment cherché à comprendre comment les informations collectées sont mises à jour et réutilisées dans le cadre du suivi client.
Information statique vs information dynamique
Les données relatives à l’identité et à la situation financière de base évoluent dans le temps. Un client peut changer de situation professionnelle, voir son patrimoine augmenter ou au contraire diminuer. Les contrôleurs s’intéressent donc à la façon dont la plateforme invite, ou non, l’utilisateur à actualiser ces informations.
Pour illustrer ce point, prenons le cas d’un épargnant qui, après plusieurs années, a acquis une solide expérience des marchés. Si le système ne lui propose jamais de mettre à jour ses connaissances ou son appétence au risque, il peut rester indéfiniment classé comme « débutant », ce qui fausse la pertinence des produits proposés ou des alertes générées.
Tableau de synthèse : points-clés observés dans le parcours digital
Le tableau suivant présente, de manière simplifiée, quelques éléments typiquement examinés lors d’un audit digital de parcours client :
| Étape du parcours client | Éléments observés lors des contrôles SPOT | Enjeu pour l’investisseur |
|---|---|---|
| Accueil et pages d’information | Lisibilité des risques, clarté des descriptions de produits, absence de messages trompeurs | Comprendre rapidement la nature des services et les risques associés |
| Création de compte | Transparence sur les conditions, frais, traitements de données | Éviter les mauvaises surprises sur les coûts et l’utilisation des données personnelles |
| Questionnaires de profilage | Pertinence des questions, exhaustivité, ergonomie, possibilité de mise à jour | Profil fidèle à la réalité et base solide pour la protection de l’investisseur |
| Sélection des instruments financiers | Filtres de risque, hiérarchisation de l’offre, mise en avant des produits complexes | Éviter une exposition involontaire à des produits trop risqués |
| Passage d’ordres | Messages d’alerte, récapitulatif des coûts, confirmation explicite | Décision en connaissance de cause au moment crucial de la validation |
Ce type de grille est utilisé par les équipes de conformité pour structurer la optimisation digitale des parcours et réduire les risques de non-conformité. Pour les investisseurs, il fournit des repères concrets pour évaluer la solidité d’une interface.
Expérience client vs conformité : arbitrages et bonnes pratiques
Un des enseignements transversaux de ces contrôles est la tension permanente entre fluidité de l’expérience client et exigences de conformité. Un parcours très rapide peut sembler séduisant, mais il peut aussi diluer les moments de vigilance où l’investisseur doit réellement marquer son consentement.
Les signaux d’un parcours bien conçu pour l’investisseur
Dans la pratique, certains indices peuvent alerter ou rassurer un client lorsqu’il utilise une plateforme digitale. Une liste de repères utiles peut aider à se situer :
- Transparence des risques : présence de messages clairs et non minimisés à chaque étape clé (création de compte, sélection de produit, validation d’ordre).
- Récapitulatif avant validation : écran de synthèse affichant le montant, les frais, le type d’instrument financier et les principaux risques avant tout clic définitif.
- Possibilité de revenir en arrière : navigation qui permet de corriger ses réponses aux questionnaires ou de modifier un ordre avant envoi.
- Actualisation du profil : rappels réguliers pour mettre à jour la situation, les objectifs et le niveau de connaissances.
- Messages cohérents : absence de contradictions entre les informations commerciales et les mentions obligatoires de risque.
Ces critères ne constituent pas des conseils personnalisés, mais des éléments d’observation générale. Ils permettent à chacun d’apprécier la qualité de son environnement d’investissement digitalisé.
Suivi client et gestion des risques pour les professionnels
Pour les établissements, ces contrôles SPOT servent aussi de révélateur des zones de fragilité dans la gestion des risques opérationnels. Ils complètent d’autres analyses thématiques sur la conformité, par exemple celles consacrées aux risques opérationnels dans les dispositifs digitaux ou à la prise en compte des préférences de durabilité.
Une plateforme qui ne conserve pas de trace fiable des messages affichés, des réponses fournies par les clients ou des alertes générées s’expose à des difficultés en cas de contrôle ou de litige. À l’inverse, un dispositif bien documenté facilite la défense de l’établissement et renforce la confiance des utilisateurs, qui savent que leurs parcours sont suivis et analysés dans le temps.
Contrôles SPOT et autres chantiers de supervision : une cohérence d’ensemble
La campagne menée sur les parcours digitalisés ne se limite pas à un exercice isolé. Elle s’inscrit dans un ensemble plus large de priorités de supervision portant sur la conformité, la formation des équipes et la finance durable. D’autres travaux ont par exemple porté sur la vérification des connaissances des personnels commerciaux, ou sur la prise en compte des préférences de durabilité des clients dans les recommandations.
Pour les acteurs qui souhaitent anticiper ces attentes, les retours d’expérience issus de ces divers contrôles constituent une base utile pour revoir leurs procédures internes et affiner leurs propres dispositifs de audit digital. Les lecteurs intéressés peuvent compléter cette perspective avec des analyses détaillées de la conformité en matière d’investissement, comme celles présentées dans les articles sur les enseignements récents en matière de conformité des investissements.
FAQ – Questions fréquentes
Que recouvrent exactement les contrôles SPOT sur le parcours client digitalisé ?
Les contrôles SPOT sont des examens courts et thématiques des pratiques des acteurs financiers. Lorsqu’ils portent sur le parcours client digitalisé, ils analysent l’ensemble des étapes suivies par un client non professionnel : information générale sur les produits, création de compte, questionnaires de connaissance et d’expérience, sélection d’instruments financiers, puis passage d’ordres. L’objectif est de vérifier que la digitalisation ne dégrade pas la qualité de l’information, le respect des obligations réglementaires et la protection de l’investisseur.
En quoi ces contrôles sont-ils importants pour un investisseur particulier ?
Ces contrôles mettent en lumière les forces et les faiblesses des parcours proposés par certains établissements. Même si un investisseur n’est pas directement cité, il peut en tirer des repères pour évaluer la plateforme qu’il utilise : clarté des messages de risque, pertinence des questionnaires, transparence sur les coûts, possibilité de mettre à jour son profil. Il s’agit d’éléments d’information générale qui aident à juger de la qualité d’un environnement d’investissement digitalisé, sans constituer pour autant un conseil personnalisé.
Les contrôles SPOT conduisent-ils automatiquement à des sanctions ?
Non. Les contrôles SPOT visent d’abord à observer les pratiques sur le terrain et à promouvoir des améliorations. Ils peuvent déboucher sur des constats, des recommandations ou des demandes de mise en conformité. D’éventuelles sanctions relèvent d’autres procédures, plus longues et spécifiques. Les synthèses de contrôles SPOT ont surtout vocation à diffuser des bonnes pratiques et à éclairer le marché sur les points de vigilance identifiés.
Comment un professionnel peut-il utiliser les enseignements de ces contrôles ?
Un établissement de crédit, une société de gestion ou un prestataire de services d’investissement peut s’appuyer sur les enseignements des contrôles SPOT pour revoir ses parcours digitaux, ses questionnaires, ses messages d’alerte et ses process de suivi client. Il peut ainsi renforcer sa gestion des risques de conformité et améliorer l’expérience proposée aux clients. Ces informations restent de portée générale : chaque acteur doit les adapter à son propre modèle d’affaires et à son cadre réglementaire.
Ces travaux concernent-ils aussi les instruments financiers liés aux crypto-actifs ?
Les contrôles décrits portent sur les parcours digitalisés de souscription et de passage d’ordres sur instruments financiers, quelle que soit la classe d’actifs concernée. Lorsque des instruments financiers liés aux crypto-actifs sont proposés, les mêmes exigences de clarté de l’information, d’évaluation du profil client et d’alertes de risque s’appliquent. La spécificité de ces marchés – forte volatilité, complexité technique – renforce l’importance de messages explicites et d’un profilage adapté.
Source : AMF

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.







Commentaires