
Sommaire
- 1 PEA et parts sociales : un couple plus complexe qu’il n’y paraît
- 2 Pourquoi la clôture d’un PEA avec parts sociales peut être bloquée
- 3 Sorties dérogatoires et rôle de l’information fournie au client
- 4 Ce que cela implique concrètement pour la gestion du PEA
- 5 Points de vigilance à connaître avant de détenir des parts sociales dans un PEA
- 6 FAQ – Questions fréquentes
Détenir des parts sociales d’une banque ou d’une coopérative dans son PEA peut sembler anodin. Ces titres non cotés, à la frontière entre épargne de proximité et placement financier, sont souvent présentés comme un moyen de soutenir son établissement tout en percevant des intérêts. Mais lorsque vient le moment de transférer le plan ou de demander la clôture de compte, leur régime spécifique peut transformer une opération simple en parcours à rallonge. Calendriers de rachat limités à une fois par an, blocages avant assemblée générale, absence de liquidité immédiate : autant de paramètres qui peuvent surprendre un investisseur peu informé.
Le cas typique est celui d’un titulaire qui souhaite solder son plan pour réorganiser sa gestion patrimoniale, changer de banque ou récupérer des liquidités, mais découvre que la présence exclusive de parts sociales bloque toute l’opération pendant plusieurs mois. Pourtant, tout cela est généralement écrit noir sur blanc dans les statuts de l’établissement mutualiste. Comprendre à l’avance ce fonctionnement, les effets sur la valorisation du placement et sur la temporalité de la cession, permet d’anticiper et de limiter les frustrations. Cet article propose une lecture opérationnelle de ces enjeux pour les épargnants comme pour les professionnels qui conseillent leurs clients, en reliant ce sujet aux problématiques plus larges de fiscalité, de mobilité bancaire et d’optimisation de l’enveloppe PEA.
En bref
- La détention de parts sociales non cotées dans un PEA peut retarder un transfert ou une clôture, parfois de plusieurs mois.
- Les règles de rachat sont fixées par les statuts des banques mutualistes, souvent avec un calendrier annuel strict.
- Des sorties « dérogatoires » peuvent exister en cas de clôture de compte, mais elles doivent être clairement expliquées au client.
- Les parts sociales ne sont pas transférables d’un établissement à l’autre : elles doivent être revendues avant un transfert de PEA.
- Pour un investisseur, le principal enjeu est d’anticiper les délais de liquidité et l’impact sur sa stratégie de gestion globale.
Le plan d’épargne en actions (PEA) est conçu pour investir en actions européennes et certains fonds, dans un cadre fiscal attractif. Les parts sociales, elles, sont des titres de capital émis par des établissements à forme mutualiste ou coopérative, généralement à valeur fixe et non cotés en Bourse.
Dans la pratique, ces parts peuvent être logées dans un PEA au même titre que d’autres actions, ce qui permet de bénéficier du régime de fiscalité du plan sur les gains éventuels. Mais elles obéissent à des règles spécifiques de cession : la revente n’est pas libre et immédiate comme pour une action cotée comme Carrefour ou Airbus. Les conditions sont déterminées par les statuts de l’établissement émetteur.
Pour un épargnant, cela signifie que la liquidité du PEA ne dépend pas uniquement du marché boursier, mais aussi d’un calendrier interne parfois peu lisible. C’est précisément ce décalage entre perception (un support d’épargne “simple”) et réalité juridique qui crée de nombreuses incompréhensions au moment d’un transfert ou d’une clôture de compte.
Un cas concret : quand la clôture du PEA prend six mois
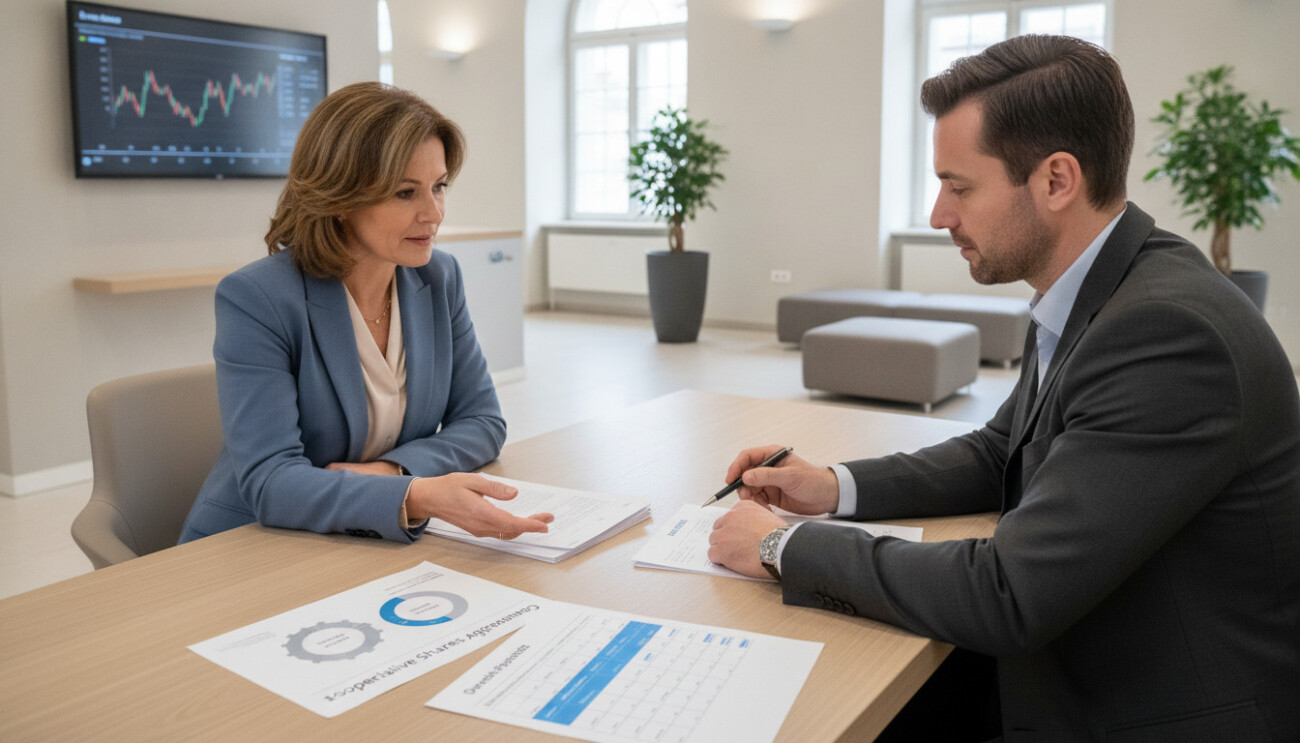
Le cas de « Madame X » illustre bien ces enjeux. Son PEA était composé uniquement de parts sociales d’une banque mutualiste. Souhaitant clore son plan en début d’année, elle dépose sa demande auprès de son agence. Son conseiller l’informe que l’opération ne pourra aboutir qu’au début de l’été, sans détailler les raisons de ce délai.
En réalité, les statuts de l’établissement prévoyaient que les parts sociales ne peuvent être rachetées qu’une fois par an, avec une demande à déposer avant une certaine date et un règlement postérieur à l’assemblée générale. Dans son cas, la demande a bien été enregistrée dans les temps, mais le calendrier interne impliquait plusieurs mois d’attente avant la clôture effective du PEA.
Ce type de situation montre à quel point la compréhension du fonctionnement des parts sociales est déterminante pour piloter son épargne dans un cadre temporel cohérent. Sans cette connaissance, l’investisseur peut se sentir « coincé » alors qu’il est simplement soumis aux règles qu’il a acceptées sans vraiment en mesurer la portée.
Les difficultés rencontrées lors de la clôture de compte tiennent à plusieurs mécanismes combinés : la nature non cotée des parts, leur valorisation à montant fixe, la procédure de rachat encadrée et les périodes de blocage liées aux assemblées générales.
Des titres non cotés, à calendrier de rachat limité
Les parts sociales sont des titres non cotés. Elles n’ont pas de cours boursier évoluant en temps réel, ni de carnet d’ordres. Leur cession s’opère par un mécanisme interne : c’est l’établissement émetteur qui rachète les parts, généralement à leur valeur nominale, dans des fenêtres prédéfinies.
La plupart des banques mutualistes fixent un calendrier annuel de rachat. Les demandes doivent être reçues avant une date limite, les opérations sont traitées autour de l’assemblée générale, puis les intérêts sont versés selon les décisions de cette assemblée. En dehors de ces périodes, le titulaire peut se trouver dans l’impossibilité de sortir.
Pour un investisseur habitué à la flexibilité d’actions cotées ou d’ETF éligibles au PEA (comme ceux analysés dans notre éclairage sur les trackers compatibles PEA), cette rigidité temporelle peut surprendre. C’est pourtant un élément central de la gestion de ces titres.
Les blocages avant assemblée générale
Autre source de délai : les périodes de « gel » avant l’assemblée générale. Afin de stabiliser le nombre de associés et le montant du capital, de nombreux établissements suspendent toute opération sur parts sociales dans les jours ou semaines qui précèdent cette réunion annuelle.
Pendant cette phase, ni rachat, ni émission, ni mouvement ne peuvent être enregistrés. Si une demande de clôture de compte intervient dans cette fenêtre, elle devra attendre la reprise des opérations, puis le traitement du rachat et enfin le versement des intérêts.
Le principal enseignement pour l’investisseur est simple : toute stratégie de sortie d’un PEA contenant des parts sociales doit être calée sur ces jalons statutaires, sous peine de se heurter à des blocages temporaires mais contraignants.
Sorties dérogatoires et rôle de l’information fournie au client
Certains établissements prévoient, dans leurs statuts, des mécanismes de rachat dérogatoire. Autrement dit, en cas de clôture du PEA ou de mobilité bancaire, il peut être possible de vendre les parts en dehors du calendrier annuel classique.
Quand le rachat dérogatoire n’est pas proposé
Dans le dossier évoqué plus haut, la banque indiquait que la clôture de compte PEA ouvrait droit à un rachat dérogatoire des parts sociales. Cette option aurait permis à la titulaire d’éviter plusieurs mois d’attente. Pourtant, cette possibilité ne lui a pas été exposée au moment de sa demande.
L’établissement a ensuite reconnu un défaut d’information et rappelé les bonnes pratiques à l’agence concernée. Pour un investisseur, ce type de cas souligne l’importance de poser des questions précises : existe-t-il une procédure de rachat exceptionnelle en cas de clôture ou de transfert du PEA ?
Du côté des établissements, le sujet touche à la qualité de la relation client et à la transparence. Plusieurs travaux récents sur l’information fournie aux investisseurs, comme ceux analysés dans notre article sur la qualité de l’information à destination du public, mettent en avant cette exigence de clarté.
Information générale vs conseil personnalisé
Il est utile de distinguer deux niveaux : l’information générale sur le fonctionnement des parts sociales, d’une part, et le conseil individualisé sur la stratégie de gestion du PEA, d’autre part. La première relève d’une obligation d’information claire et exacte sur les règles de valorisation, les conditions de cession et les délais de liquidité.
Le second niveau, qui consiste à déterminer si et quand il est opportun de conserver ou de vendre ces parts, dépend de la situation propre à chaque investisseur (projets, horizon de temps, fiscalité, niveau de risque accepté). Il relève du conseil personnalisé et nécessite un échange approfondi avec un professionnel.
Pour l’épargnant, la priorité est d’abord de maîtriser les paramètres objectifs : procédures, dates, conséquences possibles en cas de mobilité bancaire ou de restructuration patrimoniale. C’est sur cette base qu’il pourra ensuite apprécier, le cas échéant, un accompagnement plus fin.
Ce que cela implique concrètement pour la gestion du PEA
Au-delà du cas isolé, la présence de parts sociales dans un PEA pose des questions très concrètes de pilotage : calendrier des retraits, arbitrages entre supports, transferts vers un autre établissement, impact sur la fiscalité.
Anticiper transferts et clôtures de PEA
Un transfert de PEA vers une autre banque est souvent envisagé pour réduire les frais, améliorer la gamme de produits ou regrouper ses avoirs. Mais les parts sociales ne peuvent pas être simplement « déplacées » : elles ne sont pas transférables d’un établissement à l’autre.
En pratique, cela signifie que ces titres doivent être revendus avant ou pendant le transfert, selon les modalités statutaires. Tant que les parts sociales ne sont pas rachetées, le PEA reste en suspens et l’opération ne peut être complètement finalisée.
Ce point est crucial pour qui envisage de réorganiser ses différentes enveloppes (PEA, compte-titres, épargne salariale, etc.), comme évoqué dans notre panorama sur la complémentarité entre compte-titres et PEA. L’anticipation du calendrier est la meilleure manière d’éviter des blocages imprévus.
Effet sur la liquidité globale et la stratégie patrimoniale
Les parts sociales jouent un rôle particulier dans la gestion d’un portefeuille. Leur valorisation est en principe stable, mais leur liquidité est limitée. Elles peuvent offrir une rémunération régulière sous forme d’intérêts décidés en assemblée générale, mais ne permettent pas de réagir rapidement aux opportunités de marché.
Un investisseur qui souhaite dégager rapidement des fonds pour saisir une opportunité (par exemple investir sur un nouveau secteur via des actions ou des ETF) peut se trouver freiné si son PEA est fortement composé de parts sociales. La structure du plan, et pas seulement la conjoncture de marché, devient alors un paramètre clé.
Dans cette perspective, la part allouée aux titres non cotés à liquidité encadrée doit être appréciée en cohérence avec l’horizon d’investissement et les besoins ponctuels de trésorerie. L’enjeu n’est pas d’écarter les parts sociales, mais de les intégrer en connaissance de cause dans l’allocation globale.
Avant de souscrire des parts sociales dans le cadre d’un PEA, plusieurs questions méritent d’être posées, notamment pour les investisseurs qui anticipent des changements de situation (mobilité bancaire, projet immobilier, transmission…).
Questions clés à poser à son établissement
Trois dimensions sont particulièrement structurantes : le calendrier, les conditions de cession et le traitement des intérêts. Les réponses à ces points permettent de mesurer la compatibilité de ce support avec ses objectifs.
- Calendrier de rachat : à quelle fréquence les parts sociales peuvent-elles être revendues ? Existe-t-il des périodes de blocage avant l’assemblée générale ?
- Sorties dérogatoires : en cas de clôture de compte PEA ou de transfert, un rachat exceptionnel est-il prévu ? Selon quelles modalités et sous quels délais ?
- Rémunération et intérêts : quand les intérêts sont-ils versés ? Que se passe-t-il si une demande de rachat intervient juste avant la fixation de ce taux ?
Ces éléments relèvent de l’information générale que tout établissement doit pouvoir fournir de manière claire à ses associés. Ils constituent la base de toute décision éclairée sur la détention ou non de ces titres dans un PEA.
Comparatif synthétique : parts sociales vs actions cotées en PEA
Pour mieux situer les spécificités des parts sociales, il peut être utile de les comparer à des actions cotées détenues dans le même PEA.
| Caractéristique | Parts sociales dans un PEA | Actions cotées dans un PEA |
|---|---|---|
| Nature du titre | Titre non coté, à valeur fixe, émis par un établissement mutualiste ou coopératif | Action de société cotée, avec cours déterminé par le marché |
| Liquidité | Rachat encadré, souvent une fois par an, avec périodes de blocage | Possibilité de vendre en séance de Bourse, sous réserve de la profondeur du marché |
| Valorisation | Montant fixé par les statuts, pas de variation quotidienne de cours | Valorisation fluctuante selon l’offre et la demande |
| Transférabilité | Non transférable d’un établissement à l’autre ; nécessite une cession préalable | Transférable avec le PEA vers une autre banque |
| Rémunération | Intérêts décidés annuellement en assemblée générale | Dividendes éventuels et plus-values de cession |
| Fiscalité dans le PEA | Soumise aux mêmes règles de fiscalité du PEA que les autres titres | Idem : gains exonérés d’impôt sur le revenu après la durée minimale, hors prélèvements sociaux |
Cette comparaison montre que la spécificité majeure ne tient pas à la fiscalité, mais bien au couple liquidité / transfert. C’est là que se joue l’essentiel de l’impact sur la gestion du PEA.
FAQ – Questions fréquentes
Les parts sociales sont-elles adaptées à tous les profils d’investisseurs en PEA ?
Les parts sociales peuvent convenir à des investisseurs qui privilégient une relation de long terme avec leur établissement mutualiste, acceptent une liquidité limitée et recherchent une rémunération sous forme d’intérêts relativement stable. Elles sont moins adaptées à ceux qui ont besoin de mobiliser rapidement leur épargne ou qui envisagent fréquemment des transferts de PEA, car la cession est encadrée par un calendrier annuel et des périodes de blocage. L’opportunité de ce support dépend donc de la situation propre de chaque investisseur et de son horizon de placement.
Peut-on transférer des parts sociales d’une banque mutualiste vers une autre dans un PEA ?
Non. Les parts sociales ne sont pas transférables d’un établissement à l’autre. Si un titulaire souhaite transférer son PEA vers une autre banque, les parts sociales doivent d’abord être revendues selon les modalités prévues par les statuts de l’établissement d’origine. Tant que ces titres ne sont pas rachetés, le transfert du PEA ne peut pas être finalisé.
Pourquoi la clôture de mon PEA est-elle retardée à cause des parts sociales ?
La clôture peut être retardée car les parts sociales non cotées sont généralement revendues selon une procédure annuelle, avec une fenêtre de rachat et parfois des périodes de gel avant l’assemblée générale. Si la demande de clôture intervient en dehors de ces fenêtres, le titulaire doit attendre la prochaine période de rachat ou, le cas échéant, utiliser une procédure dérogatoire si elle est prévue par les statuts. Ces règles internes expliquent les délais parfois constatés.
La fiscalité des parts sociales est-elle différente des autres titres dans un PEA ?
Dans un PEA, les parts sociales bénéficient du même régime fiscal que les autres instruments financiers éligibles. Les gains réalisés dans le plan, après la durée minimale de détention, sont exonérés d’impôt sur le revenu, sous réserve des prélèvements sociaux. Ce n’est donc pas la fiscalité qui distingue les parts sociales des autres titres, mais leurs modalités de rachat, de valorisation et de liquidité.
Comment se renseigner sur les règles de rachat de mes parts sociales ?
Les règles de rachat des parts sociales figurent dans les statuts de l’établissement mutualiste ou coopératif. Il est possible de les consulter auprès de son agence ou via les documents fournis à la souscription. En cas de projet de transfert ou de clôture de PEA, il est recommandé de demander à son établissement un éclairage précis sur le calendrier de rachat, les éventuelles possibilités de sortie dérogatoire et les délais associés, afin d’anticiper au mieux la gestion de son plan.

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.








Commentaires