
Sommaire
À Nice, le début de l’année est marqué par un paradoxe : les prix d’achat de l’immobilier reculent tandis que les loyers poursuivent leur augmentation. Entre opportunités pour les investisseurs et pression accrue sur les ménages locataires, le marché local se recompose dans un contexte national encore fragile.
L’essentiel en bref
Immobilier à Nice en janvier 2026 : faut-il acheter, vendre ou louer dans ce contexte de recul des prix d’achat et d’augmentation des loyers ?
- Les prix d’achat à Nice baissent d’environ 1 % sur un mois pour les appartements comme pour les maisons, signalant un marché immobilier qui se normalise après plusieurs années de hausse.
- Les loyers sont en augmentation, autour de +0,5 % pour les appartements et près de +1 % pour les maisons, ce qui améliore mécaniquement la rentabilité locative brute.
- Erreur fréquente à éviter : se focaliser uniquement sur le prix au m² sans intégrer la fiscalité, les charges, les travaux et la tension locative par quartier dans le calcul de la rentabilité.
- Bonus : pour comparer Nice à d’autres grandes villes ou à d’autres placements, il est utile d’examiner des études de villes attractives en investissement locatif ou encore les meilleurs placements financiers disponibles.
Immobilier à Nice en janvier 2026 : un marché d’achat en recul mais plus favorable aux négociations
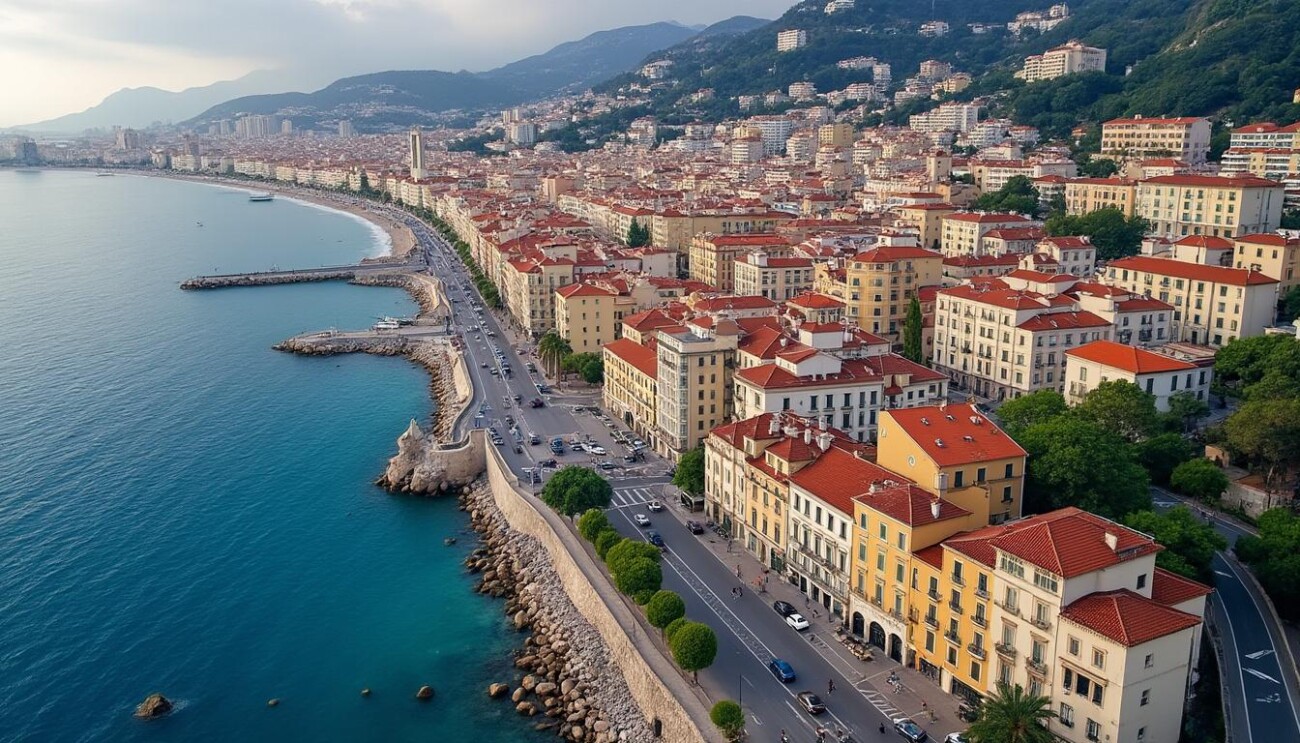
Le marché immobilier niçois traverse une phase de réajustement. Après des années de flambée des valeurs, les prix d’achat reculent pour la deuxième fois consécutive. En janvier 2026, le prix moyen des appartements à Nice tourne autour de 5 274 € le m², contre environ 5 331 € le mois précédent, soit une baisse d’environ 1,07 % sur un mois.
Les maisons suivent la même dynamique, avec un prix moyen qui passe d’environ 6 220 € à 6 113 € le m², soit un repli proche de 1,72 %. Ce sont des corrections modestes, mais significatives pour un marché azuréen historiquement tendu. Elles signalent un rééquilibrage entre vendeurs et acheteurs, dans un environnement où les taux de crédit se stabilisent et où la capacité de financement reste sous surveillance.
Un contexte de normalisation après des années de flambée
La baisse actuelle s’inscrit dans une tendance plus large, observée dans de nombreuses métropoles françaises. Nice avait cependant mieux résisté que d’autres marchés, avec encore une légère hausse des prix en 2025. La correction de janvier 2026 montre que même les localisations les plus recherchées ne sont pas totalement immunisées.
Ce mouvement s’explique par plusieurs facteurs : pouvoir d’achat immobilier sous pression, durcissement des conditions de crédit, hausse des coûts de rénovation énergétique ou encore arbitrages d’investisseurs se tournant vers d’autres actifs (bourse, dette privée, immobilier coté). Sur ce dernier point, certains diversifient vers les marchés financiers, en s’informant par exemple sur comment investir son argent en bourse ou sur des opportunités spécifiques comme les grandes banques françaises.
Exemple concret : le cas de “Sophie”, acheteuse à Nice Nord
Illustrons ce changement avec un cas fictif mais réaliste. Sophie cherchait un T3 à Nice Nord fin 2025. À l’époque, beaucoup de vendeurs affichaient encore des prix “haut de cycle” et acceptaient difficilement les négociations. En janvier 2026, pour un même type de bien estimé autour de 350 000 €, les vendeurs acceptent plus souvent une offre à 335 000 – 340 000 €.
La baisse moyenne d’environ 1 % ne reflète pas toute la réalité : sur certains biens surcotés, la marge de discussion dépasse 5 %. C’est précisément là que se joue la différence entre un achat à l’équilibre et une opération qui plombe la rentabilité pendant des années.
Tableau récapitulatif : évolution des prix d’achat à Nice
Pour visualiser la tendance, voici une synthèse de l’évolution des prix entre décembre 2025 et janvier 2026 :
| Type de bien | Prix moyen au m² – Déc. 2025 | Prix moyen au m² – Jan. 2026 | Évolution mensuelle |
|---|---|---|---|
| Appartement | 5 331 € | 5 274 € | -1,07 % |
| Maison | 6 220 € | 6 113 € | -1,72 % |
La clé pour les acheteurs : exploiter cette fenêtre de marché immobilier moins tendu pour exiger des remises cohérentes avec l’état du bien, sa performance énergétique et sa localisation précise dans Nice (centre, colline, quartier Est ou Ouest).
Loyers en hausse à Nice : une augmentation qui renforce la rentabilité locative
À l’inverse de ce recul des prix d’achat, les loyers à Nice sont en augmentation. Pour les appartements, le loyer moyen passe d’environ 19,90 € à 20,00 € le m² entre décembre 2025 et janvier 2026, soit une hausse de 0,50 % sur un mois. Pour les maisons, la progression est encore plus marquée : de 20,90 € à 21,10 € le m², soit presque +0,96 %.
Ce décalage – baisse des prix et hausse des loyers – constitue un point de bascule important pour les investisseurs locatifs. La rentabilité brute peut se redresser, alors même que certains acheteurs particuliers hésitent encore à franchir le pas. La pression sur l’offre de logement, portée par l’attractivité touristique et économique de Nice, explique largement cette tension persistante sur le marché locatif.
Tension locative : pourquoi Nice reste sous pression
Plusieurs facteurs alimentent cette hausse des loyers. La ville attire les retraités, les actifs du secteur tertiaire, les étudiants d’écoles et d’universités locales, mais aussi une population internationale, notamment du fait de la proximité avec Monaco et de l’aéroport. À cela s’ajoute une offre qui progresse lentement en raison de contraintes foncières et réglementaires fortes.
La conjonction de ces éléments crée un environnement où trouver un logement à un loyer abordable devient complexe, particulièrement pour les ménages modestes et les jeunes actifs. Pour les bailleurs, cette situation améliore le rapport loyers/prix, à condition de bien maîtriser les risques (vacance locative, impayés, travaux de mise aux normes, réglementations énergétiques). Sur ce dernier point, les évolutions liées aux rénovations énergétiques et leurs risques sont à suivre de près.
Étude de cas : un investisseur qui achète en janvier 2026
Prenons un exemple chiffré, toujours à Nice. Un investisseur achète un appartement de 40 m² à 5 274 € le m², soit un prix d’environ 211 000 € (hors frais). Loué 20 € le m², le bien génère un loyer brut d’environ 800 € par mois, soit 9 600 € par an.
La rentabilité brute s’élève alors à environ 4,55 % (9 600 / 211 000). Si ce même bien avait été acheté au pic récent du marché, par exemple 5 500 € le m², la rentabilité brute aurait chuté aux alentours de 4,36 %. Cette différence peut paraître limitée sur le papier, mais elle pèse nettement sur la capacité à absorber les charges, les impôts et les futures hausses de taux ou de coûts de travaux.
Où se situe Nice dans les tendances immobilières nationales ?
Comparée à d’autres grandes villes, Nice reste une place chère, mais toujours recherchée. Des analyses nationales montrent une recomposition des marchés, avec certaines métropoles en recul marqué et d’autres plus résilientes. Pour situer Nice dans ce panorama, il est utile de suivre les grandes études sur les flux de capitaux et la gestion d’actifs, ou encore les focus spécifiques sur les prix au m² à Paris, qui permettent de comparer les niveaux de valorisation.
Parallèlement, des investisseurs institutionnels continuent de se positionner sur l’immobilier (logistique, hôtellerie, résidences gérées), comme en témoignent par exemple les mouvements de fonds dans l’hôtellerie analysés sur CapitaLand et les fonds dédiés à l’hôtellerie, ou les opérations de portefeuille décrites dans des dossiers comme les cessions d’Apartment Investment. Cela confirme que la pierre reste un actif central dans les stratégies de long terme.
Comment profiter du recul des prix d’achat et de l’augmentation des loyers à Nice
Pour un investisseur ou un acheteur occupant, le principal enjeu est de transformer ces chiffres en décisions concrètes. Baisse des prix, loyers en hausse, tension locative : ces éléments créent un terrain d’opportunités, mais aussi de pièges si l’analyse se limite aux moyennes globales.
La stratégie doit intégrer plusieurs dimensions : qualité du bien, micro-localisation, performance énergétique, capacité d’emprunt, fiscalité, mais aussi scénarios de long terme. Autrement dit, il ne s’agit pas seulement de “profiter” de la conjoncture, mais de construire un plan cohérent, comme on le ferait pour un portefeuille d’actions ou d’obligations en s’appuyant sur des principes de résilience en investissement.
Étapes clés pour analyser un projet immobilier à Nice en janvier 2026
Pour structurer l’analyse d’un projet d’acquisition ou d’investissement locatif, il est utile de suivre un fil conducteur clair. Voici une liste d’étapes pratiques :
- 1. Étudier le marché par quartier : prix au m², niveaux de loyers, vacance, typologie de la demande (étudiants, familles, saisonniers, actifs frontaliers).
- 2. Calculer la rentabilité brute et nette : intégrer le prix d’achat réel (frais de notaire inclus), les loyers attendus, les charges de copropriété, la taxe foncière et la fiscalité.
- 3. Évaluer l’impact des travaux : en particulier pour les diagnostics énergétiques, les rénovations d’isolation, les mises aux normes ; se référer aux analyses sur les risques des rénovations énergétiques.
- 4. Vérifier la qualité de l’emplacement : distance aux transports, écoles, commerces, plage, nuisances sonores, exposition, copropriété bien gérée ou non.
- 5. Optimiser le financement : comparer plusieurs banques et éventuellement envisager un rachat de crédit immobilier sur des encours anciens pour dégager de la capacité de financement.
Appliquer cette grille de lecture réduit considérablement le risque de se laisser guider uniquement par l’émotion (bord de mer, vue, coup de cœur) et permet de s’aligner avec une logique patrimoniale à long terme.
Articuler immobilier physique et autres placements
Enfin, l’immobilier à Nice ne doit pas être envisagé isolément. Un patrimoine équilibré combine généralement plusieurs piliers : résidence principale, immobilier locatif, épargne de précaution, marchés financiers (actions, ETF, obligations), voire une part mesurée d’actifs plus risqués comme les cryptoactifs, en s’appuyant sur des repères comme ce guide actualisé sur les cryptomonnaies.
Certains investisseurs complètent leurs opérations physiques par des placements immobiliers indirects (foncières cotées, dette d’infrastructure, crowdfunding immobilier). Les tendances récentes en financement participatif ou dans la dette d’infrastructures montrent que l’univers d’investissement s’est considérablement élargi. L’important reste de garder une cohérence globale entre horizon, risque accepté et objectifs de vie.

Le fil rouge : un marché niçois plus exigeant, mais porteur pour les profils patients
En résumé, le marché immobilier de Nice en ce début d’année est moins euphoriquement haussier qu’il ne l’a été, mais il n’est pas pour autant en crise. Le recul mesuré des prix d’achat et l’augmentation continue des loyers dessinent un paysage plus rationnel, où la différence se fait sur la qualité de l’analyse et la discipline de l’investisseur.
Ceux qui acceptent de regarder au-delà des moyennes, de comparer les quartiers, d’anticiper les futures normes énergétiques et de raisonner sur 10 ou 15 ans plutôt que sur 12 mois tireront le meilleur de ces nouvelles tendances immobilières à Nice. La patience, plus que la précipitation, demeure l’atout clé pour tout projet de logement ou de placement dans la capitale azuréenne.
FAQ – Questions fréquentes
Les prix de l’immobilier à Nice vont-ils continuer à baisser après janvier 2026 ?
Personne ne peut prédire avec certitude l’évolution des prix à court terme. La baisse observée en janvier 2026 ressemble davantage à une normalisation après plusieurs années de hausse qu’à un retournement brutal. L’évolution dépendra surtout des taux de crédit, du nombre de transactions et des contraintes réglementaires (énergie, location). Pour un acheteur, l’essentiel est de vérifier que le prix payé est cohérent avec le marché du quartier, plutôt que d’espérer acheter exactement au point bas.
Est-il plus intéressant d’acheter pour louer ou de rester locataire à Nice ?
La réponse dépend de la situation personnelle (stabilité professionnelle, durée de détention envisagée, apport, fiscalité). Dans certains quartiers, la combinaison de prix en léger recul et de loyers élevés peut rendre l’investissement locatif attractif, surtout sur le long terme. En revanche, pour un ménage qui prévoit de rester peu de temps à Nice, la location reste souvent plus souple et évite les frais d’achat et de revente.
Comment calculer la rentabilité d’un investissement locatif à Nice ?
Il faut partir du loyer annuel brut (loyer mensuel × 12) et le rapporter au coût total du projet (prix d’achat + frais de notaire + éventuels travaux). Cela donne la rentabilité brute. Pour une vision plus réaliste, il faut ensuite retrancher charges, taxe foncière, assurances, frais de gestion et impôts pour obtenir une rentabilité nette. Un simulateur, un tableur maison ou l’aide d’un conseiller peuvent être utiles pour comparer plusieurs biens.
Les rénovations énergétiques sont-elles incontournables pour investir à Nice ?
De plus en plus, oui. Les logements les plus énergivores sont progressivement pénalisés, voire interdits de location selon leur étiquette énergétique. À Nice, où beaucoup de bâtiments sont anciens, il est crucial d’intégrer le coût potentiel des travaux (isolation, chauffage, fenêtres) dès l’analyse du projet. Acheter un bien bon marché mais très mal classé sur le plan énergétique peut s’avérer plus coûteux à moyen terme qu’un bien un peu plus cher mais déjà performant.
Comment se comparer à d’autres marchés que Nice pour décider où investir ?
Il est utile de comparer le niveau des prix au mètre carré, les loyers moyens, la dynamique démographique et économique, le taux de vacance et le cadre réglementaire. Des études sur les grandes agglomérations, les villes dynamiques pour l’investissement locatif ou les rapports annuels des autorités financières donnent un bon panorama. Cela permet de voir si Nice est en ligne avec les autres marchés ou si elle présente un profil de risque/rendement différent.
Disclaimer :
Les informations fournies sont à titre informatif uniquement et ne constituent pas des conseils en investissement personnalisés. Investir comporte des risques, y compris la perte totale de capital. Avant de prendre toute décision, faites vos propres recherches ou consultez un professionnel agréé.

Co-fondateur d’Investmania & analyste actions
Passionné par la bourse depuis 2012, Bruno investit son propre capital et s’est spécialisé dans l’analyse fondamentale, les actions à dividendes et les ETF sectoriels. Investisseur autodidacte, il a fait ses armes sur le terrain, multipliant expériences, erreurs et succès. Co-fondateur d’Investmania, il partage ses méthodes, ses apprentissages et sa pédagogie sur la plateforme depuis 2020, afin de rendre la finance accessible à tous, débutants comme expérimentés.








Commentaires