
Sommaire
- 1 Produits structurés : un marché en pleine expansion sous surveillance du Pôle commun ACPR‑AMF
- 2 Distribution des produits structurés : exigences renforcées pour les réseaux
- 3 Frais des produits structurés : un impact déterminant sur la performance
- 4 Performances réelles des produits structurés : entre promesses et réalité
- 5 FAQ – Questions fréquentes
Le marché français des produits structurés a connu une croissance marquée ces dernières années, attirant à la fois les épargnants en quête de rendement et les banques désireuses de proposer des solutions différenciantes. Face à cette dynamique, le Pôle commun réunissant l’ACPR et l’AMF a livré une nouvelle synthèse sur la distribution, les frais et les performances de ces instruments. Cette analyse ne s’adresse pas qu’aux spécialistes : elle éclaire la façon dont ces produits sont conçus, commercialisés, et surtout ce qu’ils rapportent réellement une fois tous les coûts pris en compte.
Pour un investisseur particulier comme pour un professionnel en gestion de patrimoine, comprendre ces constats est devenu incontournable. Derrière les promesses de protection partielle du capital et de coupons attractifs, la complexité des mécanismes, le poids des commissions et la place de ces produits dans une allocation globale de finance posent de vraies questions. Comment lire une brochure ? Quels frais regarder en priorité ? Que valent les performances réalisées par rapport à ce qui était annoncé ? Cette mise en perspective, dans le prolongement des travaux déjà menés par les autorités sur la cartographie du marché, offre des repères concrets pour mieux évaluer l’intérêt – et les limites – des produits structurés dans une stratégie d’investissement encadrée par la réglementation européenne et française.
En bref :
- Montée en puissance des produits structurés : forte collecte récente et rôle croissant dans l’assurance-vie et les comptes-titres.
- Distribution encadrée : le Pôle commun ACPR‑AMF rappelle les exigences de connaissance client, de conseil et d’information claire.
- Frais parfois élevés : les coûts cumulés (structuration, distribution, marge) peuvent peser lourdement sur la performance finale.
- Performances très hétérogènes : selon le sous-jacent, la durée et le scénario de marché, l’écart est important entre promesses commerciales et résultats effectifs.
- Point de vigilance majeur : la complexité de ces instruments financiers exige une compréhension réelle des risques avant toute souscription.
Produits structurés : un marché en pleine expansion sous surveillance du Pôle commun ACPR‑AMF
Les dernières analyses du Pôle commun montrent que le marché français des produits structurés a connu une phase de forte expansion, illustrée par une collecte passée d’environ 23 milliards d’euros en 2021 à plus de 40 milliards quelques années plus tard. Ce développement est porté par les réseaux bancaires, les assureurs-vie et certaines sociétés de gestion, qui les positionnent comme alternatives aux placements à taux garantis.
Les régulateurs suivent de près cette évolution. Leur objectif affiché est de vérifier que ces produits restent adaptés aux profils des épargnants, dans la continuité d’autres chantiers sur la transparence de l’information ou la qualité du conseil. Les travaux de l’AMF sur la qualité de l’information fournie aux investisseurs s’inscrivent dans le même mouvement : rendre lisibles des mécanismes souvent sophistiqués. Pour l’investisseur, cela se traduit par davantage d’exigences sur le contenu des documents remis, sans pour autant supprimer la nécessité de lecture attentive.
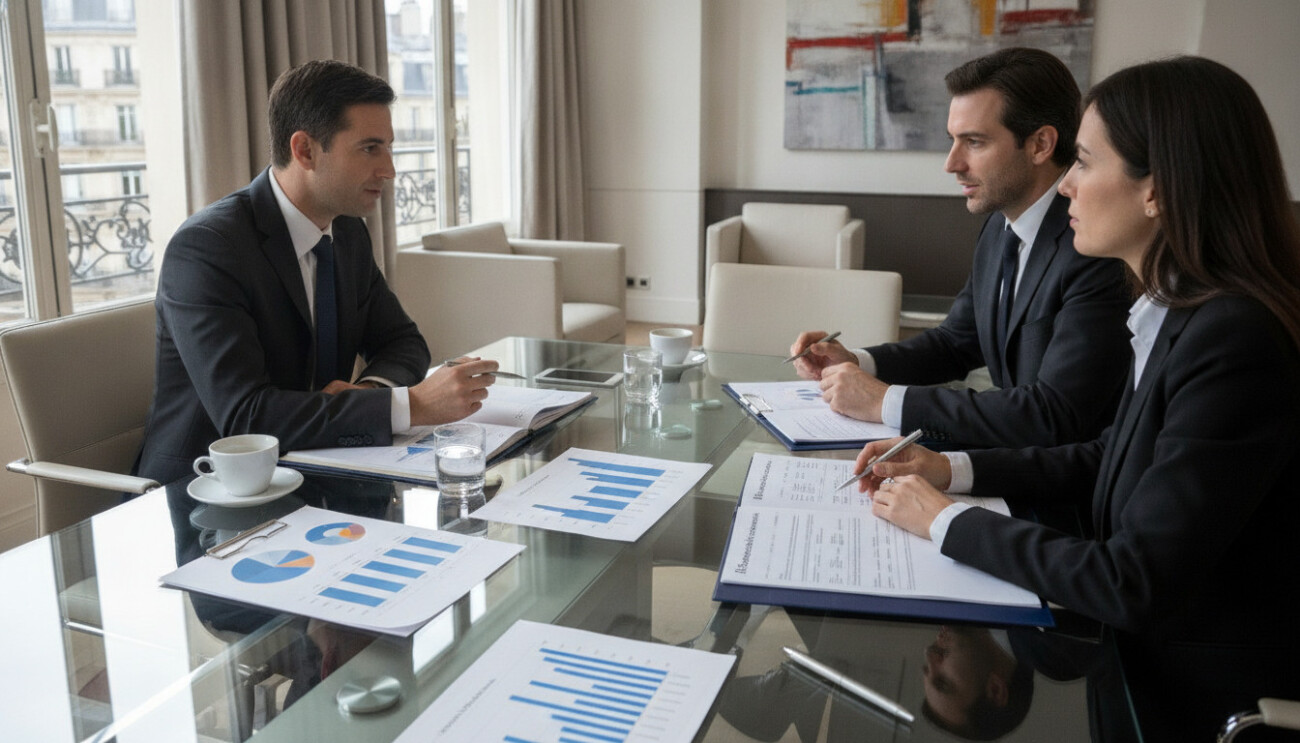
Pourquoi ces produits attirent autant les réseaux bancaires et les investisseurs ?
Les produits structurés combinent généralement un élément obligataire (pour la partie “protection”) et un dérivé (pour la partie “performance conditionnelle”). Cette architecture permet de proposer des scénarios de gain attractifs, indexés par exemple sur la performance d’un indice boursier ou d’un panier d’actions, avec parfois une protection partielle du capital à l’échéance.
Pour les réseaux de distribution, ils constituent un outil marketing puissant : rendements potentiels supérieurs aux livrets, scénarios de remboursement scénarisés, possibilité de personnaliser les sous-jacents. Pour l’épargnant, en particulier dans un environnement de taux bas ou de volatilité élevée, la promesse d’un “compromis” entre sécurité et rendement a pu paraître séduisante. Le point crucial reste toutefois la compréhension des conditions précises de remboursement, qui fait toute la différence entre un produit utile et un produit mal compris.
Un fil rouge : l’adéquation au profil de l’épargnant
Le Pôle commun ACPR–AMF insiste sur un principe central : ces instruments ne conviennent pas à tous les profils. Un investisseur averses au risque, sans horizon d’investissement défini ou ayant besoin de liquidités à court terme sera difficilement aligné avec des structures complexes de longue durée.
Les règles issues de MIFID II et de la directive sur la distribution d’assurance imposent une évaluation de la connaissance et de l’expérience financières, de la tolérance au risque et des objectifs d’investissement. Cette exigence de “suitability” est rappelée dans plusieurs travaux récents des autorités, au même titre que d’autres sujets comme la prise en compte des préférences de durabilité ou la gestion des coûts des placements financiers. Le message sous-jacent : le produit ne doit pas simplement être légalement vendable, il doit être réellement approprié.
Distribution des produits structurés : exigences renforcées pour les réseaux
La distribution des produits structurés se fait principalement via les banques de détail, les contrats d’assurance-vie et certains conseillers en investissement financier. Le Pôle commun observe que, dans un contexte de forte collecte, la pression commerciale peut parfois entrer en tension avec les exigences réglementaires de protection des investisseurs.
Les contrôles menés ces dernières années, que ce soit par l’AMF ou par l’ACPR, ont mis en lumière des écarts de pratiques : documentation parfois trop technique, justification incomplète du conseil, explication insuffisante des risques de perte en capital. Ces constats s’inscrivent dans la même logique que les analyses publiées sur d’autres segments, comme les bonnes pratiques pour les produits structurés ou les recommandations sur les instruments liés aux crypto-actifs.
Information précontractuelle : ce que doit comprendre un investisseur
Avant toute souscription, les distributeurs doivent fournir une information claire, exacte et non trompeuse. Concrètement, plusieurs points sont essentiels à comprendre :
- Le scénario défavorable : comment le capital peut-il être amputé ? À partir de quel niveau de baisse du sous-jacent ?
- La durée réelle : quelle est la maturité maximale ? Le produit peut-il être rappelé de manière anticipée, et à quelles conditions ?
- Les sous-jacents : indices, actions, paniers sectoriels… Quel est le risque propre à ces marchés ?
- Les frais : quels coûts sont intégrés dans la structure, et comment ils impactent la performance espérée ?
Le point de vigilance pour tout investisseur est de ne pas s’arrêter à la seule mise en avant d’un coupon potentiel ou d’un “filet de sécurité” sur le capital. La compréhension du scénario défavorable est au moins aussi importante que celle du scénario central.
Exemple fictif : le cas d’“Élodie”, cliente patrimoniale
Imaginons Élodie, 52 ans, qui dispose d’un patrimoine financier diversifié et d’un contrat d’assurance-vie de long terme. Son conseiller lui propose un produit structuré à échéance 8 ans, indexé sur un indice boursier européen, avec une protection partielle du capital et un coupon potentiel de 6 % par an.
Sur le papier, la proposition semble cohérente avec son horizon de placement. Pourtant, l’analyse détaillée montre que le capital n’est protégé qu’en cas de baisse modérée de l’indice, et que le remboursement final peut être largement inférieur à la mise en cas de choc de marché durable. L’enjeu, pour Élodie comme pour tout investisseur, est donc de confronter le discours commercial à une lecture précise de la documentation, afin de vérifier que le risque pris est compatible avec ses objectifs à la retraite.
Frais des produits structurés : un impact déterminant sur la performance
Les frais constituent un axe central de la synthèse publiée par le Pôle commun. Les produits structurés intègrent souvent plusieurs couches de coûts : rémunération de la banque émettrice, commissions de distribution, marges liées aux options utilisées dans la construction du produit. Même lorsque ces frais ne sont pas tous facturés de manière visible, ils sont incorporés dans la valeur initiale du produit et réduisent mécaniquement le rendement potentiel.
Les autorités rappellent que ces coûts doivent être présentés de manière compréhensible, en montant et en pourcentage, sur toute la durée de vie du produit. Cette exigence rejoint les travaux plus larges sur la transparence des coûts de la gestion d’actifs, évoqués dans le rapport 2024 sur la gestion d’actifs et d’autres communications relatives aux placements complexes. Pour l’investisseur, comparer les frais d’un produit structuré à ceux d’alternatives simples (ETF, obligations, OPCVM classiques) reste un réflexe utile.
Comparer coûts et bénéfices : un tableau de lecture simplifié
Pour aider à visualiser l’effet des frais sur la performance, il est possible de raisonner en termes de rendement brut “théorique” du produit avant coûts, puis de rendement net après coûts. L’idée n’est pas de calculer précisément chaque composante – ce qui peut être complexe – mais de comprendre que plus les frais sont élevés, plus le scénario de marché doit être favorable pour atteindre le rendement annoncé.
| Élément clé | Impact sur l’investisseur | Point de vigilance |
|---|---|---|
| Frais de structuration intégrés | Réduisent le rendement potentiel dès la conception du produit | Comparer avec des placements plus simples offrant un rendement similaire |
| Commissions de distribution | Peuvent inciter à privilégier certains produits plutôt que d’autres | Vérifier si le conseil repose sur l’intérêt du client ou la rémunération du distributeur |
| Coûts récurrents (gestion, garantie) | Grignotent la performance année après année | Examiner l’impact des frais sur la durée totale d’investissement |
| Frais en cas de sortie anticipée | Peuvent rendre coûteuse une liquidation avant l’échéance | Évaluer sa capacité à bloquer les fonds jusqu’à la maturité |
Cette grille de lecture montre qu’un produit apparemment attractif, affichant un coupon élevé, peut offrir in fine une performance décevante si les marchés évoluent moyennement et si les frais sont importants. Le véritable enjeu est donc de se demander : quelle performance nette puis-je raisonnablement attendre, compte tenu des coûts et des risques ?
Performances réelles des produits structurés : entre promesses et réalité
La question des performances est au cœur des travaux du Pôle commun. En analysant des séries de produits arrivés à échéance, les autorités cherchent à mesurer l’écart entre les scénarios mis en avant dans les documents commerciaux et les gains effectivement constatés. Sans généraliser, les résultats apparaissent très contrastés selon la période de marché, le type de sous-jacent et la structure même du produit.
Dans des marchés haussiers modérés, certains produits ont pu délivrer des rendements compétitifs, parfois supérieurs à des investissements plus simples grâce aux coupons conditionnels. Mais dans des phases de volatilité marquée ou de baisse durable, les mécanismes de protection partielle peuvent se révéler insuffisants, entraînant des pertes en capital non négligeables. Cette hétérogénéité souligne l’importance de replacer chaque produit dans son contexte macroéconomique et réglementaire.
Scénarios fictifs : trois profils de résultats possibles
Pour illustrer cette diversité, trois scénarios typiques peuvent être envisagés :
- Scénario favorable : un produit à barrière de protection lointaine, indexé sur un indice large, dans un marché haussier régulier. L’investisseur perçoit les coupons annuels prévus et récupère la totalité de son capital, avec une performance nette compétitive.
- Scénario neutre : marchés volatils, sous-jacent en légère baisse à l’échéance mais sans toucher la barrière de protection. Les coupons sont versés certaines années seulement, la performance globale est médiocre, mais le capital est peu ou pas entamé.
- Scénario défavorable : choc boursier durable, sous-jacent en forte baisse à la maturité, barrière de protection franchie. Le mécanisme de remboursement se rapproche alors d’un investissement direct dans le sous-jacent, avec une perte significative en capital.
Dans cette perspective, les travaux sur la résilience du système financier et les tests de résistance, régulièrement évoqués par les autorités, prennent tout leur sens. Ils rappellent que les produits structurés ne sont pas immunisés contre les cycles de marché et doivent être appréhendés comme des placements à risque, malgré l’habillage parfois rassurant de certaines dénominations marketing.
Placer les produits structurés dans une stratégie globale d’investissement
Pour un investisseur diversifié, les produits structurés peuvent éventuellement constituer un “bloc” complémentaire, et non le cœur du portefeuille. Ils peuvent offrir une exposition conditionnelle à certaines classes d’actifs, tout en laissant la place à des instruments plus liquides et transparents comme les actions européennes, les obligations ou les fonds indiciels.
Cette approche rejoint les réflexions plus larges sur la place de la finance structurée dans un environnement marqué par d’autres innovations, qu’il s’agisse de la tokenisation, de la montée en puissance des ETF ou des développements autour de l’intelligence artificielle appliquée aux marchés financiers. La question, pour chaque investisseur, reste la même : quelle contribution réelle ce produit apporte-t-il à mon couple rendement/risque global, au regard de la réglementation et des enseignements publiés par l’AMF et l’ACPR ?
FAQ – Questions fréquentes
Les produits structurés garantissent-ils toujours le capital ?
Non. Certains produits structurés prévoient une garantie ou une protection partielle du capital à l’échéance, d’autres non. Même en présence d’une protection, celle-ci est souvent conditionnelle : si le sous-jacent franchit une barrière de baisse définie à l’avance, la protection peut disparaître et l’investisseur subir une perte en capital. La lecture précise des conditions de remboursement est donc indispensable avant toute souscription.
Comment savoir si un produit structuré est adapté à mon profil ?
L’adéquation dépend de plusieurs facteurs : horizon de placement, tolérance au risque, besoins de liquidité et expérience en matière d’instruments financiers complexes. Les règles de MIFID II et de la directive sur la distribution d’assurance imposent aux distributeurs d’évaluer ces éléments. Pour un investisseur, il est utile de vérifier que le produit correspond à ses objectifs (recherche de rendement, protection partielle, diversification) et qu’il en comprend les risques, notamment en cas de scénario défavorable.
Comment identifier et comparer les frais d’un produit structuré ?
Les frais doivent être présentés dans la documentation fournie avant la souscription, sous forme de pourcentages et, lorsque c’est possible, en montants. Ils peuvent inclure des coûts de structuration, des commissions de distribution et parfois des frais récurrents. Pour comparer, il est utile de mettre ces coûts en perspective avec ceux de placements plus simples (fonds indiciels, obligations, OPCVM), en se demandant si la complexité supplémentaire est justifiée par un potentiel de rendement réellement supérieur.
Peut-on sortir d’un produit structuré avant l’échéance ?
La sortie anticipée est parfois possible, mais elle n’est pas toujours garantie et peut impliquer des pénalités ou un prix défavorable. La valeur de marché du produit dépend alors de nombreux paramètres : niveau du sous-jacent, taux d’intérêt, volatilité, liquidité du marché secondaire. Il est donc important, avant d’investir, de considérer que les sommes placées peuvent être immobilisées jusqu’à la maturité et de vérifier précisément les conditions de rachat ou de cession.
Où trouver des informations fiables sur la réglementation des produits structurés ?
Les sites de l’AMF et de l’ACPR publient des analyses, rapports et mises à jour réglementaires sur la distribution des produits complexes. Des synthèses pédagogiques sont également disponibles sur des plateformes spécialisées comme Investmania, qui relaient les enseignements clés pour les investisseurs. Pour des questions spécifiques, il est possible de consulter les bases de données publiques, les documents d’informations clés et, le cas échéant, de se tourner vers un professionnel dûment habilité pour un conseil adapté.
Source : AMF – Autorité des marchés financiers

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.



Commentaires