
Sommaire
- 1 Financement par le marché à Paris : repères clés 2007-2025
- 2 Crise, taux bas, inflation : trois temps forts de l’évolution économique
- 3 Un capitalisme européen sous contrainte de financement massif
- 4 Marché financier parisien : instruments, risques et points de vigilance
- 5 Bourse de Paris, croissance économique et enjeux de long terme
- 6 FAQ – Questions fréquentes
Entre la crise financière de 2008, la décennie de taux bas, puis le retour de l’inflation et des tensions géopolitiques, le financement des entreprises par le marché financier à Paris a profondément changé entre 2007 et 2025. Cette période raconte autant l’évolution économique française et européenne que la transformation du rôle de la bourse dans le capitalisme contemporain. À l’heure où les besoins de capitaux explosent pour les transitions écologique, numérique et de défense, comprendre comment Paris s’est adapté devient un enjeu stratégique pour tous les investisseurs.
Ce parcours, fait de cycles de croissance économique, de chocs et de réformes, éclaire la place des marchés dans le financement des PME, ETI et grands groupes. Il interroge aussi la capacité de la place de Paris à rester compétitive face aux autres grandes places européennes. Pour un investisseur, particulier ou professionnel, ce retour en perspective permet de mieux lire les signaux actuels : la montée en puissance de certaines classes d’actifs, l’essor de nouvelles formes de financement, ou encore les points de vigilance mis en avant par les autorités. Derrière les chiffres, c’est la structure même de l’investissement coté qui s’est redessinée.
En bref
- 2007-2009 : la crise financière révèle les fragilités du financement bancaire et renforce le rôle du marché pour diversifier les sources de capitaux.
- 2010-2019 : période de taux très bas, essor des émissions obligataires et montée de nouveaux acteurs sur la place de Paris.
- 2020-2022 : chocs sanitaires et géopolitiques, mais maintien d’un accès au marché pour les émetteurs solides.
- Depuis 2023 : besoins croissants de capitaux pour les transitions écologique, numérique et de défense, avec un enjeu d’autonomie stratégique européenne.
- Pour l’investisseur : mieux comprendre le rôle du marché parisien aide à situer les opportunités, mais aussi les risques structurels des instruments financiers utilisés.
Financement par le marché à Paris : repères clés 2007-2025
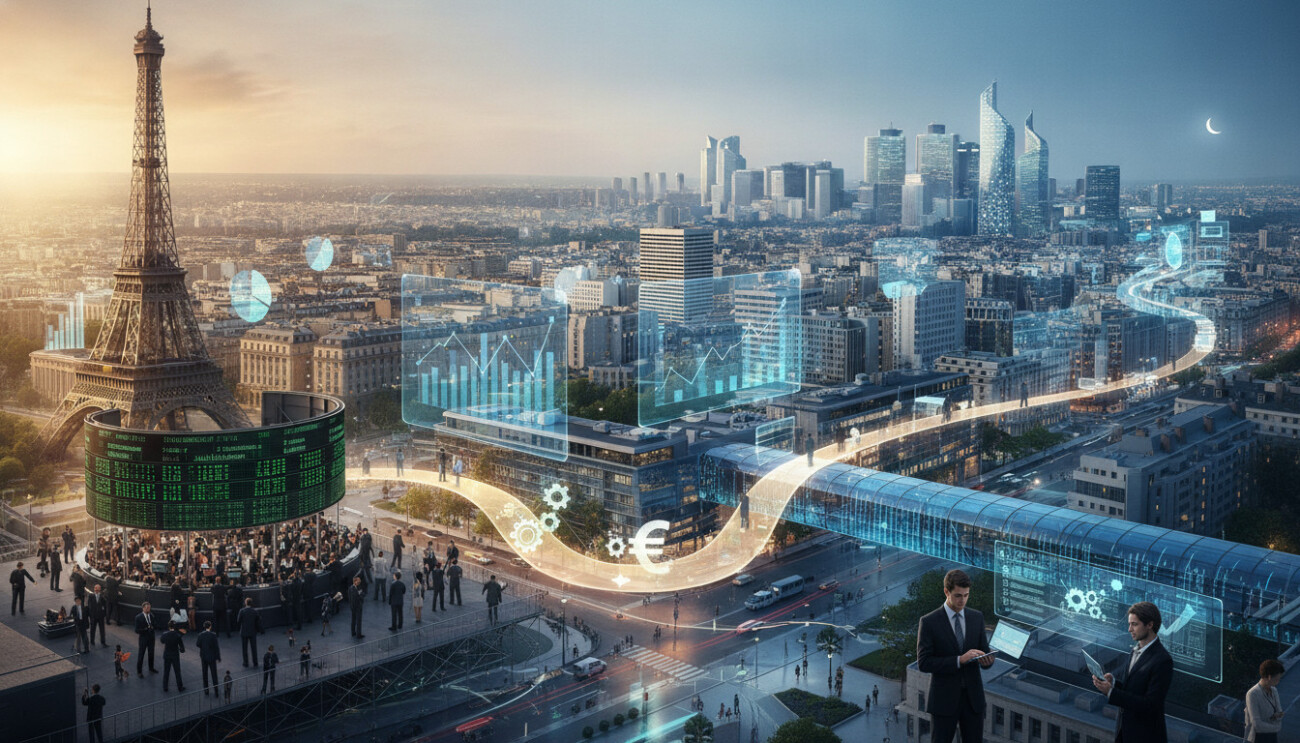
L’étude consacrée à l’évolution du financement par le marché à Paris sur la période 2007-2025 met en lumière une réalité simple : les marchés de capitaux sont devenus un pilier de la stabilité et de la compétitivité économique. À côté du crédit bancaire, ils fournissent des capitaux à long terme, souvent indispensables pour financer l’innovation, l’internationalisation ou les investissements matériels lourds.
Pour un investisseur, comprendre cette dynamique revient à observer comment les entreprises se financent réellement : par augmentation de capital, par émissions obligataires, par instruments hybrides ou via d’autres formes de levée de fonds. C’est aussi une façon d’apprécier la profondeur de la place de Paris, sa liquidité et le degré de diversification sectorielle qu’elle offre.
Pourquoi les marchés de capitaux sont devenus incontournables
La montée en puissance du financement de marché s’explique par plusieurs tendances combinées. D’abord, la crise financière de 2008 a mis en évidence les limites d’un modèle trop centré sur le crédit bancaire. Les nouveaux cadres prudentiels ont incité les établissements à mieux maîtriser leurs bilans, ce qui a poussé une partie du financement vers les marchés.
Ensuite, les besoins de capitaux se sont accrus dans des secteurs intensifs en investissement : énergie, infrastructures numériques, technologies industrielles, santé. À mesure que le capitalisme européen s’est orienté vers l’innovation et les transitions, la nécessité de disposer d’un marché profond et fonctionnel est devenue évidente. C’est cette logique que l’on retrouve dans la volonté européenne de développer une véritable « union des marchés de capitaux ».
Crise, taux bas, inflation : trois temps forts de l’évolution économique
Sur près de vingt ans, la place de Paris a traversé plusieurs phases distinctes, chacune marquée par des conditions financières et macroéconomiques spécifiques. L’évolution économique se lit dans les volumes de levées de fonds, les types d’instruments privilégiés et le profil des émetteurs.
2007-2009 : choc de la crise financière et première bascule
À partir de 2007-2008, l’effondrement des marchés mondiaux a entraîné une forte volatilité et un accès plus difficile aux capitaux pour les entreprises les plus fragiles. Pourtant, ce moment marque aussi le début d’une prise de conscience : dépendre presque exclusivement des banques expose l’économie à des effets de contagion rapides.
Pour illustrer cette bascule, on peut imaginer une ETI industrielle fictive, « HexaTech Industrie », jusque-là financée principalement par des lignes de crédit renouvelables. À la suite de la crise, son banquier principal resserre ses conditions. L’entreprise se tourne alors vers le marché pour émettre une petite obligation cotée, diversifiant ainsi ses sources de financement. Ce type de mouvement s’est répété dans de nombreux secteurs, ancrant progressivement le rôle du marché.
Le point clé de cette période : le marché est perçu non plus comme un simple lieu de cotation, mais comme un outil de résilience pour l’économie réelle.
2010-2019 : décennie de taux bas et montée des marchés de capitaux
Après la phase aiguë de la crise, les politiques monétaires très accommodantes en Europe ont entraîné une longue période de taux bas, voire négatifs. Dans cet environnement, les placements monétaires et obligataires traditionnels offrent peu de rendement, tandis que les entreprises profitent de conditions avantageuses pour se financer sur le marché.
Les émissions obligataires se multiplient, y compris pour des montants intermédiaires. De nouveaux segments boursiers destinés aux PME et ETI se structurent, et les investisseurs institutionnels renforcent leur exposition à la dette d’entreprise. La place de Paris consolide ainsi sa position dans le paysage européen.
Pour l’investisseur, cette décennie a été marquée par l’essor de produits liés à ces dynamiques : obligations d’entreprise, fonds obligataires, mais aussi véhicules de financement spécialisé. Certains organismes ont par exemple mis en avant le financement des PME de croissance via des marchés dédiés, dans la lignée de ce que présente l’analyse sur la croissance des PME sur les marchés.
2020-2025 : pandémies, tensions géopolitiques et besoin de résilience
À partir de 2020, la crise sanitaire puis les chocs géopolitiques et énergétiques ont testé la solidité du système. Malgré ces perturbations, les entreprises les plus établies ont globalement conservé l’accès aux marchés, parfois avec des primes de risque plus élevées.
Dans ce contexte, les marchés de capitaux ont joué un rôle d’amortisseur, complétant les dispositifs publics de soutien. Les besoins en capitaux se sont même accrus dans certains domaines : renforcement des chaînes logistiques, déploiement d’infrastructures numériques, investissements dans les énergies bas carbone ou la défense européenne.
Ces évolutions sont cohérentes avec les diagnostics plus larges sur les tendances et risques des marchés, où l’accent est mis sur la capacité des marchés à absorber des chocs répétés tout en finançant la transformation de l’économie.
Un capitalisme européen sous contrainte de financement massif
La période 2007-2025 met en lumière un enjeu central : le modèle de capitalisme européen repose de plus en plus sur des besoins massifs de capitaux à long terme. Transitions énergétique et numérique, réindustrialisation, renforcement de la défense : toutes ces priorités nécessitent des investissements considérables.
Le développement des marchés de capitaux ne répond pas seulement à un besoin de diversification financière ; il s’inscrit dans une logique d’autonomie stratégique, afin de réduire la dépendance vis-à-vis de financements extérieurs. Pour la place de Paris, cela signifie attirer des émetteurs, des investisseurs et des intermédiaires capables de structurer ce financement dans la durée.
Ce que cela implique pour les investisseurs particuliers et professionnels
Cet environnement crée un cadre spécifique pour les stratégies d’investissement. Les investisseurs particuliers ont accès à un univers plus vaste : actions, obligations d’entreprises, fonds thématiques liés aux transitions, voire instruments financiers liés aux crypto-actifs dans un cadre réglementaire en construction. Les professionnels, eux, doivent arbitrer entre rendement, liquidité et alignement avec les besoins de transformation de l’économie.
Pour illustrer ces enjeux, reprenons notre entreprise fictive « HexaTech Industrie ». Pour financer une nouvelle ligne de production décarbonée, elle hésite entre une augmentation de capital, une émission obligataire verte ou un financement bancaire classique. Chaque option a des implications différentes pour la structure du capital, le coût de la dette et la visibilité des investisseurs sur sa trajectoire de croissance économique.
La question pour l’investisseur n’est pas seulement « quel produit acheter ? », mais « comment l’entreprise se finance-t-elle et quels risques cela crée-t-il ou réduit-il ? ».
Marché financier parisien : instruments, risques et points de vigilance
Au fil des années, la palette d’instruments offerts par le marché financier parisien s’est élargie. Actions, obligations, produits structurés, fonds d’investissement, instruments financiers liés aux crypto-actifs : chaque catégorie répond à un besoin spécifique, mais porte aussi des risques particuliers.
Pour garder une vision claire, il est utile de distinguer les grandes familles d’instruments fréquemment mobilisées dans le financement des entreprises :
| Type d’instrument | Objectif principal pour l’entreprise | Enjeux pour l’investisseur |
|---|---|---|
| Actions (introduction en bourse, augmentation de capital) | Renforcer les fonds propres, financer la croissance, réduire l’endettement | Potentiel de rendement élevé mais risque en capital, sensibilité forte au cycle économique |
| Obligations d’entreprise | Obtenir un financement à moyen/long terme à un coût connu | Revenus réguliers, risque de crédit, sensibilité aux taux d’intérêt et à la solidité de l’émetteur |
| Instruments hybrides (obligations convertibles, etc.) | Combiner dette et quasi-fonds propres, optimiser la structure de capital | Profil rendement/risque plus complexe, nécessite une bonne compréhension des clauses |
| Fonds d’investissement (OPCVM, FIA) | Accéder à une base d’investisseurs large via la gestion collective | Diversification, frais, exposition indirecte à plusieurs entreprises |
Pour chaque catégorie, la place de Paris a vu émerger des segments spécifiques (thématiques, sectoriels, ESG, etc.). Les autorités rappellent régulièrement, à travers leurs travaux, l’importance de comprendre les mécanismes sous-jacents de ces produits avant d’y allouer une partie de son patrimoine.
Les principaux points de vigilance mis en lumière par la période 2007-2025
L’expérience de ces deux décennies fait ressortir plusieurs enseignements utiles pour un investisseur, sans constituer un conseil personnalisé. Parmi eux :
- La dépendance aux conditions de marché : en période de stress, certaines entreprises peuvent voir leur accès au marché se réduire, ce qui augmente leur risque de refinancement.
- La qualité de l’information financière : suivre les publications, les ratios d’endettement et les plans d’investissement reste essentiel pour évaluer la soutenabilité d’une stratégie.
- La complexité de certains produits : instruments structurés ou expositions indirectes peuvent masquer des risques difficiles à appréhender sans expertise.
- L’articulation avec la régulation : les évolutions réglementaires influencent l’offre de produits et les pratiques de marché, comme le montrent les travaux sur la surveillance accrue des marchés et des prestataires.
Pour approfondir ce dernier point, il peut être utile de se référer aux analyses consacrées à la place de Paris et au financement par le marché, qui détaillent la manière dont la régulation accompagne ces transformations.
Bourse de Paris, croissance économique et enjeux de long terme
La bourse de Paris ne reflète pas uniquement les variations quotidiennes des indices ; elle cristallise les choix de long terme des entreprises et des investisseurs. Entre 2007 et 2025, la relation entre la dynamique des marchés et la croissance économique a été particulièrement visible : phases de reprise soutenues par des levées de fonds importantes, périodes de repli marquées par des volumes plus faibles et un recentrage sur les émetteurs de qualité.
Pour l’économie réelle, un marché en capacité de financer des projets ambitieux à des conditions soutenables est un atout. Pour l’investisseur, cela signifie un univers d’investissement plus riche, mais aussi une nécessité accrue de sélection et de compréhension des risques.
Un fil conducteur pour les années à venir
Au terme de ce parcours 2007-2025, un constat domine : la place de Paris reste un maillon central du financement de l’économie européenne, mais elle opère dans un environnement exigeant, marqué par une succession de chocs et par des besoins de capitaux croissants. L’investissement coté est à la fois un moteur de transformation et un révélateur des tensions économiques.
Pour un investisseur, particulier ou professionnel, l’enjeu n’est pas de prévoir le prochain cycle, mais de comprendre comment les entreprises utilisent le marché, comment les règles encadrent ces opérations et de quelle manière ces choix se traduisent en risques et en opportunités. En d’autres termes, la lecture de l’évolution du financement par le marché à Paris est devenue un outil indispensable pour naviguer dans un système financier plus complexe, mais aussi plus structurant pour l’économie réelle.
FAQ – Questions fréquentes
En quoi le financement par le marché diffère-t-il du financement bancaire ?
Le financement par le marché repose sur l’émission d’instruments financiers (actions, obligations, etc.) achetés par une diversité d’investisseurs. Le financement bancaire reste, lui, basé sur des prêts accordés par des établissements de crédit. Le premier permet souvent de mobiliser des capitaux plus importants et de mieux diversifier les sources de financement, tandis que le second offre une relation bilatérale plus stable mais plus dépendante de la capacité du bilan bancaire.
Pourquoi la période 2007-2025 est-elle particulièrement révélatrice ?
Entre la crise financière de 2008, la décennie de taux bas et les chocs récents (sanitaire, géopolitique, inflation), cette période concentre plusieurs régimes économiques. Elle montre comment la place de Paris s’adapte à des contextes très différents tout en continuant à financer les entreprises. Elle éclaire aussi l’importance des marchés de capitaux pour la résilience de l’économie européenne.
Quels sont les principaux risques pour un investisseur qui s’expose au marché de Paris ?
Les risques dépendent des instruments utilisés : risque en capital pour les actions, risque de crédit et de taux pour les obligations, complexité accrue pour certains produits structurés. S’y ajoutent les risques liés au cycle économique (récession, hausses de taux), à la liquidité et à la qualité de l’information financière. Il s’agit d’informations générales, qui ne remplacent pas une analyse adaptée à chaque situation.
Les besoins de financement liés à la transition écologique changent-ils vraiment la donne ?
Oui, les investissements nécessaires pour la transition énergétique, la rénovation des infrastructures et le développement de technologies bas carbone sont très significatifs. Ils mobilisent des outils de marché spécifiques (obligations vertes, fonds thématiques, etc.) et renforcent le rôle des marchés de capitaux dans l’allocation de l’épargne vers ces projets. Cela crée de nouvelles opportunités, mais aussi de nouveaux enjeux de transparence et de suivi.
Ces informations constituent-elles un conseil d’investissement ?
Non. Les éléments présentés ici sont des informations générales sur le fonctionnement du marché et l’évolution du financement par le marché à Paris. Ils ne tiennent pas compte de la situation personnelle, des objectifs ou du profil de risque d’un investisseur donné et ne doivent pas être considérés comme un conseil personnalisé ou une recommandation d’investissement.
Source : AMF – https://www.amf-france.org/fr

Après plus de 15 ans d’expérience en veille et gestion documentaire pour divers organismes européens de régulation financière et places de marché. Experte des bases de données professionnelles et des flux réglementaires, elle surveille chaque jour les dernières actualités économiques et financières afin de vous tenir informé(e) de tout ce qui compte pour vos décisions d’investissement.








Commentaires